
财务报表标准版本完整版本.docx
资 产 负 债 表 会企 01表 编制单位 : 年 月 日 单位 : 元 资 产 期末余额 年初余额 负债和所有者权益(或股东权益) 期末余额 年初余额 流动资产: 流动负债: 货币资金 短期借款 交易性金融资产 交易性金融负债 应收票据 应付票据 应收账款 应付账款 预付款项 预收款项 应收利息 应付职工薪酬 应收股利 应交税费 其他应收款 应付利息 存货 应付股利 一年内到期的非流动资产 其他应付款 其他流动资产 一年内到期的非流动负债 流动资产合计 其他流动负债 非流动资产: 流动负债合计 可供出售金融资产 非流动负债: 持有至到期投资 长期借款 长期应收款 应付债券 长期股权投资 长期应付款 投资性房地产 专项应付款 固定资产 预计负债 在建工程 递延所得税负债 工程物资 其他非流动负债 固定资产清理 非流动负债合计 生产性生物资产 负债合计 油气资产 所有者权益(或股东权益): 无形资产 实收资本(或股本) 开发支出 资本公积 商誉 减:库存股 长期待摊费用 盈余公积 递延所得税资产 未分配利润 其他非流动资产 所有者权益(或股东权益)合计 非流动资产合计 资产总计 负债和所有者权益(或股东权益)
利 润 表 会企 02表 编制单位: 年 月 单位:元 项 目
一、营业收入 减:营业成本 营业税金及附加 销售费用 管理费用 财务费用 资产减值损失 加:公允价值变动收益 (损失以“ - ”号填列)
投资收益(损失以“ - ”号填列) 其中:对联营企业和合营企业的投资收益 二、营业利润(亏损以“ - ”号填列) 加:营业外收入 减:营业外支出 其中:非流动资产处置损失 三、利润总额(亏损总额以“ - ”号填列) 减:所得税费用 四、净利润(净亏损以“ - ”号填列) 五、每股收益: (一)基本每股收益 (二)稀释每股收益
本期金额 上期金额 现金流量表 会企 03表 编制单位: 年 月 单位:元 项 目 本期金额 上期金额
一、经营活动产生的现金流量: 销售商品、提供劳务收到的现金 收到的税费返还 收到其他与经营活动有关的现金 经营活动现金流入小计 购买商品、接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付其他与经营活动有关的现金 经营活动现金流出小计 经营活动产生的现金流量净额 二、投资活动产生的现金流量: 收回投资收到的现金 取得投资收益收到的现金 处置固定资产、无形资产和其他长期资产收回的现金净额 处置子公司及其他营业单位收到的现金净额 收到其他与投资活动有关的现金 投资活动现金流入小计 购建固定资产、无形资产和其他长期资产支付的现金 投资支付的现金 取得子公司及其他营业单位支付的现金净额 支付其他与投资活动有关的现金 投资活动现金流出小计 投资活动产生的现金流量净额 三、筹资活动产生的现金流量: 吸收投资收到的现金 取得借款收到的现金 收到其他与筹资活动有关的现金 筹资活动现金流入小计 偿还债务支付的现金 分配股利、利润或偿付利息支付的现金 支付其他与筹资活动有关的现金 筹资活动现金流出小计 筹资活动产生的现金流量净额 四、汇率变动对现金及现金等价物的影响 五、现金及现金等价物净增加额 加:期初现金及现金等价物余额 六、期末现金及现金等价物余额 所 有 者 权 益 变 动 表 会企 04表 编制单位 : 年度 单位:元
本年金额 上年金额 项 目 实收资本 资本 减:库 盈余公 未分配利 所有者权益合计 实收资本 资本 减:库 盈余公 未分配利 所有者权益合计 ( 或股本 ) 公积 存股 积
润 ( 或股本 ) 公积 存股 积 润
一、上年年末余额 加:会计政策变更 前期差错更正
二、本年年初余额 三、本年增减变动金额(减少以“ - ”号填列) (一)净利润 (二)直接计入所有者权益的利得和损失 1.可供出售金融资产公允价值变动净额 2.权益法下被投资单位其他所有者权益变动的影 响 3.与计入所有者权益项目相关的所得税影响
4.其他
上述(一)和(二)小计 (三)所有者投入和减少资本 1. 所有者投入资本 2.股份支付计入所有者权益的金额 3.其他 (四)利润分配 1.提取盈余公积 2.对所有者(或股东)的分配 3.其他 (五)所有者权益内部结转 1.资本公积转增资本(或股本) 2.盈余公积转增资本(或股本) 3.盈余公积弥补亏损 4.其他 四、本年年末余额 企业会计制度与新会计准则会计科目对照表 企业会计制度会计科目表 新会计准则会计科目表 变动情况 顺序号 编号会计科目名称 顺序 编号 会计科目名称 号
一、资产类 一、资产类 1 1001 现金 1 1001 库存现金 更名 2 1002 银行存款 2 1002 银行存款 不变 3 1009 其他货币资金 5 1015 其他货币资金 不变 4 1101 短期投资 取消
5 1102 短期投资跌价准备 取消
9 1101 交易性金融资产 新增 6 1111 应收票据 11 1121 应收票据 不变 7 1131 应收账款 12 1122 应收账款 不变 8 1151 预付账款 13 1123 预付账款 不变 9 1121 应收股利 14 1131 应收股利 不变 10 1122 应收利息 15 1132 应收利息 不变 11 1133 其他应收款 21 1231 其他应收款 不变 12 1141 坏账准备 22 1241 坏账准备 不变 13 1161 应收补贴款 取消
27 1321 代理业务资产 新增 14 1201 物资采购 28 1401 材料采购 更名 29 1402 在途物资 新增 15 1211 原材料 30 1403 原材料 不变 16 1232 材料成本差异 31 1404 材料成本差异 不变 17 1243 库存商品 32 1406 库存商品 不变 33 1407 发出商品 新增 18 1244 商品进销差价 34 1410 商品进销差价 不变 19 1251 委托加工物资 35 1411 委托加工物资 不变 20 1221 包装物 36 1412 包装物及低值易耗品 合并 21 1231 低值易耗品 合并
22 1241 自制半成品 取消 23 1261 委托代销商品 取消
24 1271 受托代销商品 取消
26 1281 存货跌价准备 42 1461 存货跌价准备 不变 27 1291 分期收款发出商品 取消
28 1301 待摊费用 取消
递延收益 - 未实现融资收益 44 1501 持有至到期投资 新增
45 1502 持有至到期投资减值准 新增 备
46 1503 可供出售金融资产 新增 29 1401 长期股权投资 47 1511 长期股权投资 内容改变 30 1402 长期债权投资 取消
31 1421 长期投资减值准备 48 1512 长期股权投资减值准备 内容改变 32 1431 委托贷款 取消
49 1521 投资性房地产 新增 50 1531 长期应收款 内容改变 51 1541 未实现融资收益 升级 33 1501 固定资产 53 1601 固定资产 不变 34 1502 累计折旧 54 1602 累计折旧 不变 35 1505 固定资产减值准备 55 1603 固定资产减值准备 不变 36 1603 在建工程 56 1604 在建工程 不变 37 1601 工程物资 57 1605 工程物资 不变 38 1605 在建工程减值准备 58 1609 在建工程减值准备 不变 39 1701 固定资产清理 59 1606 固定资产清理 不变 43 1801 无形资产 66 1701 无形资产 不变 67 1702 累计摊销 新增 44 1805 无形资产减值准备 68 1703 无形资产减值准备 不变 69 1711 商誉 升级 45 1815 未确认融资费用 科目号变
46 1901 长期待摊费用 70 1801 长期待摊费用 不变 71 1811 递延所得税资产 新增 47 1911 待处理财产损溢 73 1901 待处理财产损溢 不变
财务报表标准格式完整版

财务报表标准格式完整
版
This model paper was revised by LINDA on December 15, 2012.
《企业会计准则第30号——财务报表列报》
财务报表的组成和适用范围财务报表至少应当包括资产负债表、利润表、现金流量表、所有者权益(或股东权益,下同)变动表和附注。
本准则及应用指南适用于个别财务报表和合并财务报表,以及中期财务报表和年度财务报表。
一般企业资产负债表、利润表和所有者权益变动表格式
资产负债表
会企01表编制单位: 年月日
单位:元
利润表
会企02表编制单位:年月单位:元
现金流量表
会企03表编制单位:年月单位:元
所有者权益变动表
会企04表编制单位: 年度
单位:元
现金流量表
会企03表编制单位:年月
单位:元
三、现金流量表附注
(一)现金流量表补充资料披露格式企业应当采用间接法在现金流量表附注中披露将净利润调节为经营活动现金流量的信息。
企业会计制度与新会计准则会计科目对照表。
财务报表-标准版本

28
资产总计
29
负债和所有者权益总计
补充资料:1.已贴现的商业承兑汇票_______元;
2.已包括在固定资产原价内的融资租入固定资产原价_______元;
3.国家资本_______元;
单位负责人:
财会负责人:
复核:
行次
30 31 32 33 34 35 36 37 38 39 40 41 42
43
44 45 46 47 48
资产负债表
编制单位:
2021 年 月 日
资
产
行次
年初数
期末数
负债及所有者权益
流动资产:
流动负债:
货币资金
1
短期借款
短期投资
2
应付票据
应收票据
3
应付账款
应收账款
4
预收账款
减:坏帐准备
5
其他应付款
应收账款净额
6
应付工资
预付账款
7
应付福利费
应收补贴款
8
未交税金
其他应收款
9
未付利润
存货
10
其他应交款
待摊费用
49
50
51
52 53 54 55 56 57
58
单位:元
年初数
期末数
4.法人资本_________元; 5.个人资本_________元; 6.外商资本_________元; 制表人:
11
预提费用
待处理流动资产净损失
12
一年内到期的长期负期
一年内到期的长期债权投资
13
其他流动负债
其他流动资产
14
流动负债合计
流动资产合计
财务报表标准格式完整版

《企业会计准则第30号——财务报表列报》财务报表的组成和适用范围财务报表至少应当包括资产负债表、利润表、现金流量表、所有者权益(或股东权益,下同)变动表和附注。
本准则及应用指南适用于个别财务报表和合并财务报表,以及中期财务报表和年度财务报表。
一般企业资产负债表、利润表和所有者权益变动表格式资产负债表会企01表编制单位: 年月日单位:元资产期末余额年初余额负债和所有者权益(或股东权益)期末余额年初余额流动资产:流动负债:货币资金短期借款交易性金融资产交易性金融负债应收票据应付票据应收账款应付账款预付款项预收款项应收利息应付职工薪酬应收股利应交税费其他应收款应付利息存货应付股利一年内到期的非流动资产其他应付款其他流动资产一年内到期的非流动负债流动资产合计其他流动负债非流动资产:流动负债合计可供出售金融资产非流动负债:持有至到期投资长期借款长期应收款应付债券长期股权投资长期应付款投资性房地产专项应付款固定资产预计负债在建工程递延所得税负债工程物资其他非流动负债固定资产清理非流动负债合计生产性生物资产负债合计油气资产所有者权益(或股东权益):无形资产实收资本(或股本)开发支出资本公积商誉减:库存股长期待摊费用盈余公积递延所得税资产未分配利润其他非流动资产所有者权益(或股东权益)合计非流动资产合计资产总计负债和所有者权益(或股东权益)利润表会企02表编制单位:年月单位:元项目本期金额上期金额一、营业收入减:营业成本营业税金及附加销售费用管理费用财务费用资产减值损失加:公允价值变动收益(损失以“-”号填列)投资收益(损失以“-”号填列)其中:对联营企业和合营企业的投资收益二、营业利润(亏损以“-”号填列)加:营业外收入减:营业外支出其中:非流动资产处置损失三、利润总额(亏损总额以“-”号填列)减:所得税费用四、净利润(净亏损以“-”号填列)五、每股收益:(一)基本每股收益(二)稀释每股收益现金流量表会企03表编制单位:年月单位:元项目本期金额上期金额一、经营活动产生的现金流量:销售商品、提供劳务收到的现金收到的税费返还收到其他与经营活动有关的现金经营活动现金流入小计购买商品、接受劳务支付的现金支付给职工以及为职工支付的现金支付的各项税费支付其他与经营活动有关的现金经营活动现金流出小计经营活动产生的现金流量净额二、投资活动产生的现金流量:收回投资收到的现金取得投资收益收到的现金处置固定资产、无形资产和其他长期资产收回的现金净额处置子公司及其他营业单位收到的现金净额收到其他与投资活动有关的现金投资活动现金流入小计购建固定资产、无形资产和其他长期资产支付的现金投资支付的现金取得子公司及其他营业单位支付的现金净额支付其他与投资活动有关的现金投资活动现金流出小计投资活动产生的现金流量净额三、筹资活动产生的现金流量:吸收投资收到的现金取得借款收到的现金收到其他与筹资活动有关的现金筹资活动现金流入小计偿还债务支付的现金分配股利、利润或偿付利息支付的现金支付其他与筹资活动有关的现金筹资活动现金流出小计筹资活动产生的现金流量净额四、汇率变动对现金及现金等价物的影响五、现金及现金等价物净增加额加:期初现金及现金等价物余额六、期末现金及现金等价物余额所有者权益变动表会企04表编制单位: 年度单位:元项目本年金额上年金额实收资本(或股本) 资本公积减:库存股盈余公积未分配利润所有者权益合计实收资本(或股本)资本公积减:库存股盈余公积未分配利润所有者权益合计一、上年年末余额加:会计政策变更前期差错更正二、本年年初余额三、本年增减变动金额(减少以“-”号填列)(一)净利润(二)直接计入所有者权益的利得和损失1.可供出售金融资产公允价值变动净额2.权益法下被投资单位其他所有者权益变动的影响3.与计入所有者权益项目相关的所得税影响4.其他上述(一)和(二)小计(三)所有者投入和减少资本1.所有者投入资本2.股份支付计入所有者权益的金额3.其他(四)利润分配1.提取盈余公积2.对所有者(或股东)的分配3.其他(五)所有者权益内部结转1.资本公积转增资本(或股本)2.盈余公积转增资本(或股本)3.盈余公积弥补亏损4.其他四、本年年末余额现金流量表会企03表编制单位:年月单位:元项目本期金额上期金额一、经营活动产生的现金流量:销售商品、提供劳务收到的现金收到的税费返还收到其他与经营活动有关的现金经营活动现金流入小计购买商品、接受劳务支付的现金支付给职工以及为职工支付的现金支付的各项税费支付其他与经营活动有关的现金经营活动现金流出小计经营活动产生的现金流量净额二、投资活动产生的现金流量:收回投资收到的现金取得投资收益收到的现金处置固定资产、无形资产和其他长期资产收回的现金净额处置子公司及其他营业单位收到的现金净额收到其他与投资活动有关的现金投资活动现金流入小计购建固定资产、无形资产和其他长期资产支付的现金投资支付的现金取得子公司及其他营业单位支付的现金净额支付其他与投资活动有关的现金投资活动现金流出小计投资活动产生的现金流量净额三、筹资活动产生的现金流量:吸收投资收到的现金取得借款收到的现金收到其他与筹资活动有关的现金筹资活动现金流入小计偿还债务支付的现金分配股利、利润或偿付利息支付的现金支付其他与筹资活动有关的现金筹资活动现金流出小计筹资活动产生的现金流量净额四、汇率变动对现金及现金等价物的影响五、现金及现金等价物净增加额加:期初现金及现金等价物余额六、期末现金及现金等价物余额三、现金流量表附注(一)现金流量表补充资料披露格式企业应当采用间接法在现金流量表附注中披露将净利润调节为经营活动现金流量的信息。
财务报表标准格式-完整版
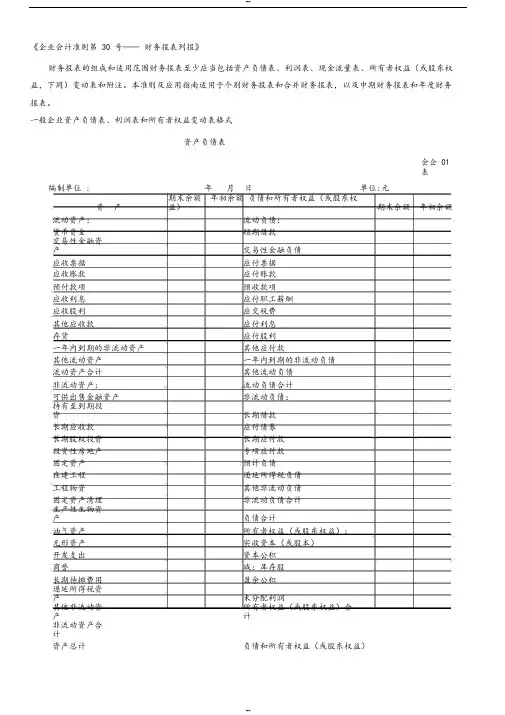
《企业会计准则第 30 号——财务报表列报》财务报表的组成和适用范围财务报表至少应当包括资产负债表、利润表、现金流量表、所有者权益(或股东权益,下同)变动表和附注。
本准则及应用指南适用于个别财务报表和合并财务报表,以及中期财务报表和年度财务报表。
一般企业资产负债表、利润表和所有者权益变动表格式资产负债表会企 01表编制单位 : 年月日单位:元资产期末余额年初余额负债和所有者权益(或股东权益)期末余额年初余额流动资产:流动负债:货币资金短期借款交易性金融资产交易性金融负债应收票据应付票据应收账款应付账款预付款项预收款项应收利息应付职工薪酬应收股利应交税费其他应收款应付利息存货应付股利一年内到期的非流动资产其他应付款其他流动资产一年内到期的非流动负债流动资产合计其他流动负债非流动资产:流动负债合计可供出售金融资产非流动负债:持有至到期投资长期借款长期应收款应付债券长期股权投资长期应付款投资性房地产专项应付款固定资产预计负债在建工程递延所得税负债工程物资其他非流动负债固定资产清理非流动负债合计生产性生物资产负债合计油气资产所有者权益(或股东权益):无形资产实收资本(或股本)开发支出资本公积商誉减:库存股长期待摊费用盈余公积递延所得税资产未分配利润其他非流动资产所有者权益(或股东权益)合计非流动资产合计资产总计负债和所有者权益(或股东权益)利润表会企 02表编制单位:年月单位:元项目一、营业收入减:营业成本营业税金及附加销售费用管理费用财务费用资产减值损失加:公允价值变动收益(损失以“ - ”号填列)投资收益(损失以“- ”号填列)其中:对联营企业和合营企业的投资收益二、营业利润(亏损以“ - ”号填列)加:营业外收入减:营业外支出其中:非流动资产处置损失三、利润总额(亏损总额以“- ”号填列)减:所得税费用四、净利润(净亏损以“ - ”号填列)五、每股收益:(一)基本每股收益(二)稀释每股收益本期金额上期金额现金流量表会企 03表编制单位:年月单位:元项目本期金额上期金额一、经营活动产生的现金流量:销售商品、提供劳务收到的现金收到的税费返还收到其他与经营活动有关的现金经营活动现金流入小计购买商品、接受劳务支付的现金支付给职工以及为职工支付的现金支付的各项税费支付其他与经营活动有关的现金经营活动现金流出小计经营活动产生的现金流量净额二、投资活动产生的现金流量:收回投资收到的现金取得投资收益收到的现金处置固定资产、无形资产和其他长期资产收回的现金净额处置子公司及其他营业单位收到的现金净额收到其他与投资活动有关的现金投资活动现金流入小计购建固定资产、无形资产和其他长期资产支付的现金投资支付的现金取得子公司及其他营业单位支付的现金净额支付其他与投资活动有关的现金投资活动现金流出小计投资活动产生的现金流量净额三、筹资活动产生的现金流量:吸收投资收到的现金取得借款收到的现金收到其他与筹资活动有关的现金筹资活动现金流入小计偿还债务支付的现金分配股利、利润或偿付利息支付的现金支付其他与筹资活动有关的现金筹资活动现金流出小计筹资活动产生的现金流量净额四、汇率变动对现金及现金等价物的影响五、现金及现金等价物净增加额加:期初现金及现金等价物余额六、期末现金及现金等价物余额所有者权益变动表会企 04表编制单位 : 年度单位:元本年金额上年金额项目实收资本资本减:库盈余公未分配利所有者权益合计实收资本资本减:库盈余公未分配利所有者权益合计(或股本) 公积存股积润(或股本 ) 公积存股积润一、上年年末余额加:会计政策变更前期差错更正二、本年年初余额三、本年增减变动金额(减少以“ - ”号填列)(一)净利润(二)直接计入所有者权益的利得和损失1.可供出售金融资产公允价值变动净额2.权益法下被投资单位其他所有者权益变动的影响3.与计入所有者权益项目相关的所得税影响4.其他上述(一)和(二)小计(三)所有者投入和减少资本1.所有者投入资本2.股份支付计入所有者权益的金额3.其他(四)利润分配1.提取盈余公积2.对所有者(或股东)的分配3.其他(五)所有者权益内部结转1.资本公积转增资本(或股本)2.盈余公积转增资本(或股本)--3.盈余公积弥补亏损4.其他四、本年年末余额--现金流量表会企 03表编制单位:年月单位:元项目本期金额上期金额一、经营活动产生的现金流量:销售商品、提供劳务收到的现金收到的税费返还收到其他与经营活动有关的现金经营活动现金流入小计购买商品、接受劳务支付的现金支付给职工以及为职工支付的现金支付的各项税费支付其他与经营活动有关的现金经营活动现金流出小计经营活动产生的现金流量净额二、投资活动产生的现金流量:收回投资收到的现金取得投资收益收到的现金处置固定资产、无形资产和其他长期资产收回的现金净额处置子公司及其他营业单位收到的现金净额收到其他与投资活动有关的现金投资活动现金流入小计购建固定资产、无形资产和其他长期资产支付的现金投资支付的现金取得子公司及其他营业单位支付的现金净额支付其他与投资活动有关的现金投资活动现金流出小计投资活动产生的现金流量净额三、筹资活动产生的现金流量:吸收投资收到的现金取得借款收到的现金收到其他与筹资活动有关的现金筹资活动现金流入小计偿还债务支付的现金分配股利、利润或偿付利息支付的现金支付其他与筹资活动有关的现金筹资活动现金流出小计筹资活动产生的现金流量净额四、汇率变动对现金及现金等价物的影响五、现金及现金等价物净增加额加:期初现金及现金等价物余额六、期末现金及现金等价物余额三、现金流量表附注(一)现金流量表补充资料披露格式企业应当采用间接法在现金流量表附注中披露将净利润调节为经营活动现金流量的信息。
最新财务报表标准格式-完整版

《企业会计准则第30号——财务报表列报》
财务报表的组成和适用范围财务报表至少应当包括资产负债表、利润表、现金流量表、所有者权益(或股东权益,下同)变动表和附注。
本准则及应用指南适用于个别财务报表和合并财务报表,以及中期财务报表和年度财务报表。
一般企业资产负债表、利润表和所有者权益变动表格式
资产负债表
会企01表编制单位: 年月日单位:元
利润表
会企02表编制单位:年月单位:元
最新财务报表标准格式-完整版
现金流量表
会企03表编制单位:年月单位:元
最新财务报表标准格式-完整版
所有者权益变动表
会企04表
现金流量表
会企03表编制单位:年月单位:元
三、现金流量表附注
(一)现金流量表补充资料披露格式企业应当采用间接法在现金流量表附注中披露将净利润调节为经营活动现金流量的信息。
企业会计制度与新会计准则会计科目对照表。
最新财务报表标准格式-完整版

最新财务报表标准格式-完整版《企业会计准则第30号——财务报表列报》财务报表的组成和适用范围财务报表至少应当包括资产负债表、利润表、现金流量表、所有者权益(或股东权益,下同)变动表和附注。
本准则及应用指南适用于个别财务报表和合并财务报表,以及中期财务报表和年度财务报表。
一般企业资产负债表、利润表和所有者权益变动表格式资产负债表会企01表编制单位: 年月日单位:元资产期末余额年初余额负债和所有者权益(或股东权益)期末余额年初余额流动资产:流动负债:货币资金短期借款交易性金融资产交易性金融负债应收票据应付票据应收账款应付账款预付款项预收款项应收利息应付职工薪酬应收股利应交税费其他应收款应付利息存货应付股利一年内到期的非流动资产其他应付款其他流动资产一年内到期的非流动负债流动资产合计其他流动负债非流动资产:流动负债合计可供出售金融资产非流动负债:持有至到期投资长期借款长期应收款应付债券长期股权投资长期应付款投资性房地产专项应付款固定资产预计负债在建工程递延所得税负债工程物资其他非流动负债固定资产清理非流动负债合计生产性生物资产负债合计油气资产所有者权益(或股东权益):无形资产实收资本(或股本)开发支出资本公积商誉减:库存股长期待摊费用盈余公积递延所得税资产未分配利润其他非流动资产所有者权益(或股东权益)合计非流动资产合计资产总计负债和所有者权益(或股东权益)利润表会企02表编制单位:年月单位:元项目本期金额上期金额一、营业收入减:营业成本营业税金及附加销售费用管理费用财务费用资产减值损失加:公允价值变动收益(损失以“-”号填列)投资收益(损失以“-”号填列)其中:对联营企业和合营企业的投资收益二、营业利润(亏损以“-”号填列)加:营业外收入减:营业外支出其中:非流动资产处置损失三、利润总额(亏损总额以“-”号填列)减:所得税费用四、净利润(净亏损以“-”号填列)五、每股收益:(一)基本每股收益(二)稀释每股收益现金流量表会企03表编制单位:年月单位:元项目本期金额上期金额一、经营活动产生的现金流量:销售商品、提供劳务收到的现金收到的税费返还收到其他与经营活动有关的现金经营活动现金流入小计购买商品、接受劳务支付的现金支付给职工以及为职工支付的现金支付的各项税费支付其他与经营活动有关的现金经营活动现金流出小计经营活动产生的现金流量净额二、投资活动产生的现金流量:收回投资收到的现金取得投资收益收到的现金处置固定资产、无形资产和其他长期资产收回的现金净额处置子公司及其他营业单位收到的现金净额收到其他与投资活动有关的现金投资活动现金流入小计购建固定资产、无形资产和其他长期资产支付的现金投资支付的现金取得子公司及其他营业单位支付的现金净额支付其他与投资活动有关的现金投资活动现金流出小计投资活动产生的现金流量净额三、筹资活动产生的现金流量:吸收投资收到的现金取得借款收到的现金收到其他与筹资活动有关的现金筹资活动现金流入小计偿还债务支付的现金分配股利、利润或偿付利息支付的现金支付其他与筹资活动有关的现金筹资活动现金流出小计筹资活动产生的现金流量净额四、汇率变动对现金及现金等价物的影响五、现金及现金等价物净增加额加:期初现金及现金等价物余额六、期末现金及现金等价物余额所有者权益变动表会企04表编制单位: 年度单位:元项目本年金额上年金额实收资本(或股本)资本公积减:库存股盈余公积未分配利润所有者权益合计实收资本(或股本)资本公积减:库存股盈余公积未分配利润所有者权益合计一、上年年末余额加:会计政策变更前期差错更正二、本年年初余额三、本年增减变动金额(减少以“-”号填列)(一)净利润(二)直接计入所有者权益的利得和损失1.可供出售金融资产公允价值变动净额2.权益法下被投资单位其他所有者权益变动的影响3.与计入所有者权益项目相关的所得税影响4.其他上述(一)和(二)小计(三)所有者投入和减少资本1.所有者投入资本2.股份支付计入所有者权益的金额3.其他(四)利润分配1.提取盈余公积2.对所有者(或股东)的分配3.其他(五)所有者权益内部结转1.资本公积转增资本(或股本)2.盈余公积转增资本(或股本)3.盈余公积弥补亏损4.其他四、本年年末余额现金流量表会企03表编制单位:年月单位:元项目本期金额上期金额一、经营活动产生的现金流量:销售商品、提供劳务收到的现金收到的税费返还收到其他与经营活动有关的现金经营活动现金流入小计购买商品、接受劳务支付的现金支付给职工以及为职工支付的现金支付的各项税费支付其他与经营活动有关的现金经营活动现金流出小计经营活动产生的现金流量净额二、投资活动产生的现金流量:收回投资收到的现金取得投资收益收到的现金处置固定资产、无形资产和其他长期资产收回的现金净额处置子公司及其他营业单位收到的现金净额收到其他与投资活动有关的现金投资活动现金流入小计购建固定资产、无形资产和其他长期资产支付的现金投资支付的现金取得子公司及其他营业单位支付的现金净额支付其他与投资活动有关的现金投资活动现金流出小计投资活动产生的现金流量净额三、筹资活动产生的现金流量:吸收投资收到的现金取得借款收到的现金收到其他与筹资活动有关的现金筹资活动现金流入小计偿还债务支付的现金分配股利、利润或偿付利息支付的现金支付其他与筹资活动有关的现金筹资活动现金流出小计筹资活动产生的现金流量净额四、汇率变动对现金及现金等价物的影响五、现金及现金等价物净增加额加:期初现金及现金等价物余额六、期末现金及现金等价物余额三、现金流量表附注(一)现金流量表补充资料披露格式企业应当采用间接法在现金流量表附注中披露将净利润调节为经营活动现金流量的信息。
财务报表范本
财务报表范本
资产负债表
资产负债表是列示了公司在特定日期的资产、负债和所有者权益的财务报表。
下面是一个资产负债表范本的例子:
利润表
利润表是列示了公司在特定期间内的收入、费用和净利润的财务报表。
下面是一个利润表范本的例子:
| 净利润 | $210,000 |
现金流量表
现金流量表是列示了公司在特定期间内的现金流入和流出情况的财务报表。
下面是一个现金流量表范本的例子:
| 净现金流量 | $490,000 |
以上是财务报表范本的示例,可以根据实际情况进行相应的调整和填写。
财务报表的准确和规范编制对于了解公司的财务状况和经营情况非常重要,也是决策的基础之一。
(2021年整理)财务报表标准格式-完整版
财务报表标准格式-完整版
编辑整理:
尊敬的读者朋友们:
这里是精品文档编辑中心,本文档内容是由我和我的同事精心编辑整理后发布的,发布之前我们对文中内容进行仔细校对,但是难免会有疏漏的地方,但是任然希望(财务报表标准格式-完整版)的内容能够给您的工作和学习带来便利。
同时也真诚的希望收到您的建议和反馈,这将是我们进步的源泉,前进的动力。
本文可编辑可修改,如果觉得对您有帮助请收藏以便随时查阅,最后祝您生活愉快业绩进步,以下为财务报表标准格式-完整版的全部内容。
《企业会计准则第30号-—财务报表列报》
财务报表的组成和适用范围财务报表至少应当包括资产负债表、利润表、现金流量表、所有者权益(或股东权益,下同)变动表和附注。
本准则及应用指南适用于个别财务报表和合并财务报表,以及中期财务报表和年度财务报表。
一般企业资产负债表、利润表和所有者权益变动表格式
资产负债表
会企01表编制单位:年月日单位:元
利润表
会企02表编制单位:年月单位:元
现金流量表
会企03表编制单位:年月单位:元
财务报表标准格式-完整版
所有者权益变动表
会企04表编制单位: 年度
单位:元
现金流量表
会企03表编制单位:年月单位:元
三、现金流量表附注
(一)现金流量表补充资料披露格式企业应当采用间接法在现金流量表附注中披露将净利润调节为经营活动现金流量的信息。
企业会计制度与新会计准则会计科目对照表。
2023年财务报表 财务报表通用word模板
2023年财务报表财务报表通用word模
板
2023年财务报表
财务报表通用word模板
财务报表是用于记录和汇总企业在特定时间段内的财务信息的重要文档。
为了帮助您编制2023年的财务报表,我们提供了以下通用的Word模板。
使用说明
2. 在模板中填写必要的信息,包括公司名称、报表期间、单位货币等。
3. 根据您的实际情况,填写以下财务报表内容:
- 资产负债表:记录公司资产、负债和所有者权益的情况。
- 利润表:汇总公司的收入、成本和利润情况。
- 现金流量表:展示公司现金的流入和流出情况。
- 股东权益变动表:记录股东权益的变动情况。
4. 根据模板的格式,在相应位置填写数据,并进行正确的计算和汇总。
5. 检查和核对填写的数据,并进行必要的审查和审计。
6. 保存并打印财务报表,以备提交给相关方。
注意事项
- 在填写财务报表时,请确保准确无误地填写数据,并不要遗漏关键信息。
- 若有需要,可以咨询财务专家或会计师以获取更准确的财务报表编制指导。
- 在提交财务报表前,务必仔细检查和审查报表的准确性和完整性。
希望这份财务报表通用Word模板能够帮助您顺利编制2023年的财务报表。
如有任何疑问,请随时与我们联系。
谢谢!。
财务报表标准版-0001
新会计准则会计科目表
变动情况
顺序号
编号
会计科目名称
顺序
号
编号
会计科目名称
一、资产类
一、资产类
1
1001
现金
1
1001
库存现金
更名
2
1002
银行存款
2
1002
银行存款
不变
3
1009
其他货币资金
5
1015
其他货币资金
不变
4
1101
短期投资
取消
5
1102
短期投资跌价准备
取消
9
1101
筹资活动现金流出小计
筹资活动产生的现金流量净额
四、^汇率变动对现金及现金等价物的影响
五、现金及现金等价物净增加额
力口:期初现金及现金等价物余额
六、期末现金及现金等价物余额
所有 者权益 变动表
项目
本年金额
实收资本 (或股本)
资本 公积
减:库 存股
盈余公 积
未分配利》人、।
实收资本 (或股本)
资 公
润
所有者权益合计
五、每股收益:
(一)基本每股收益
(二)稀释每股收益
编制单位:年 月单位:元
项目
本期金额
上期金额
一、经营活动产生的现金流量:
销售商品、提供劳务收到的现金
收到的税费返还
收到其他与经营活动有关的现金
经营活动现金流入小计
购买商品、接受劳务支付的现金
支付给职工以及为职工支付的现金
支付的各项税费
支付其他与经营活动有关的现金
104
2701