
外币折算课件
企业会计准则第19号——外币折算

企业会计准则第19号——外币折算
企业会计准则第19号——外币折算
一、定义
外币折算是指在国际贸易和金融交易中,将不同国家使用的货币相互转换成同一国家货币的过程。由于国际市场的资源是有限的,国际上的货币不断波动,因此,为了保证资源的充分利用和利益的公平,外币折算就变得必要。
二、外币折算的原则
1、均衡原则:即当外汇账户中存在多种外币时,应根据折算日当日的汇率,将多种外币折算成国内币,然后再进行统一管理。
2、货币兑换原则:即当外币账户中存在多种外币时,应按照实际情况,先将外汇账户中的多种外币按照当日汇率,按照实际情况进行相互转换,再折算成国内币。
3、统一折算原则:即外汇账户中存在多种外币时,应按照指定的汇率,统一折算成国内币,以便于统一管理。
三、外币折算的方法 1、按照当日汇率折算法:即将外汇账户中的资金按照当日汇率折算成相应的国内币。
2、按照有效汇率折算法:即将外汇账户中的资金按照有效汇率折算成国内币。在外汇账户中,有效汇率指的是对外汇账户中的资金进行折算时,所采用的汇率,它是根据实际情况而定,可能会有所变化。
3、按照历史汇率折算法:即将外汇账户中的资金按照历史汇率折算成国内币。历史汇率指的是已经通过的汇率,它是根据过去的情况来定,不会随着市场的变化而变化。
四、外币折算的注意事项
1、要牢记外币折算的原则,按照正确的原则进行折算,以免出现折算失误,影响企业的正常经营。
2、要根据不同的折算方法,合理选择折算汇率,以避免折算误差。
3、要牢记外币折算的流程,按照规定的流程进行折算,以确保折算的准确性。
4、要注意外汇市场的波动,及时对外汇市场的变化做出反应,及时进行外币折算,以确保外币折算汇率的准确性。
五、总结 外币折算是指在国际贸易和金融交易中,将不同国家使用的货币相互转换成同一国家货币的过程。外币折算的原则主要有均衡原则、货币兑换原则和统一折算原则;外币折算的方法主要有按照当日汇率折算法、按照有效汇率折算法和按照历史汇率折算法;外币折算应注意原则、汇率以及折算流程,并要随时关注外汇市场的变化,及时进行外币折算。
外币会计报表折算-详解

外币会计报表折算-详解
(重定向自外币报表的折算)
外币会计报表折算(translation of foreign currency statements)
目录
• 1 什么是外币会计报表折算
• 2 外币会计报表折算的意义
• 3 外币会计报表折算的折算方法
• 4 选择外币会计报表折算方法的原则
• 5 相关条目
什么是外币会计报表折算
外币会计报表折算是为了编制合并报表或便于了解境外实体经营状况,将一套业已编制完成的以外国货币为记账本位币的会计报表,运用一定的折算方法,折算为以本国货币表述的会计报表的过程。是指将以外币表示的会计报表折算(或翻译)为某一特定货币(通常为母公司的记帐本位币)表示的会计报表。
外币会计报表折算的意义
外币会计报表折算的意义主要表现为三个方面:
第一,满足跨国公司合并其在世界范围内的子公司会计报表,以反映其集团综合财务状况和经营成果的需要。
第二,为了向外国股东和其他使用者提供适合于他们阅读和使用会计报表的需要。外币会计报表折算外币会计报表折算外币会计报表折算
第三,为了在外国证券市场上发行股票和债券,需要按一定的汇率将本国货币表示的会计报表折算为相关的外国货币表示的会计报表。
外币会计报表折算主要涉及两大问题:一是采用何种汇率对外币会计报表项目的数据进行折算;二是对由于报表各项目所使用的折算汇率不同所产生的外币会计报表折算差额如何处理的问题。
如我国会计制度规定,我国企业在国外或港澳地无有附属企业的(包括需要与本企业编制合并会计报表的被投资企业),如以当地货币作为记账本位币编制会计报表,企业在将附属企业会计报表汇编和合并时,应将其会计报表折算成人民币金额,再与本企业的人民币报表进行汇编和合并。故企业编制合并报表是外币会计报表折算的第一种目的。根据我国《企业会计准则》规定,如果企业选用某种外国货币为记账本位币,到会计期末就应该将外币会计报表折算成人民币报表。另外,为了使习惯持不同纲币观念的报表使用者便于理解,而将一些外币表示的会计报表折算成人民币报表,或者为满足特定的国外投资者的需要,而将人民币报表折算成某种外国货币报表,这属于外币会计报表折算的第二种目的。
外币折算的四种方法

外币折算的四种方法
外币折算的四种方法
单一汇率法:现行汇率法
多种汇率法:流动与非流动项目法
货币与非货币项目法
时态法
1.流动与非流动项目法
在流动与非流动项目法下,将资产负债表上的资产和负债项目划分为流动性项目与非流动性项目两大类。
(1)流动性资产和负债项目的外币金额按编表日的现行汇率折算;
(2)非流动性资产和负债项目则按其原入账的历史汇率折算;
(3)所有者权益中的实收资本、资本公积、盈余公积等项目按照交易或事项发生日的历史汇率折算;
(4)对利润和利润分配表各项目,除折旧费用和摊销费用按照相关资产入账时的历史汇率折算外,其他收入和费用各项目均按会计期内的平均汇率折算。
理论依据:非流动项目在短期内不会转变为现金,所以不受现行汇率变动的影响,流动项目则受现行汇率变动的影响。
优点:对流动资产和流动负责都采用现行汇率折算,有利于对子公司营运资金进行核算分析。
缺点:对非流动项目采用历史汇率折算掩盖了它们受汇率变动的影响,对存货和现金等流动项目采用现行汇率,没有反应出存货的实际情况。
2.货币与非货币项目法
在货币与非流货币项目法下,将资产负债表上的资产和负债项目划分为货币性项目与非货币性项目两大类。
(1)货币性项目采用现行汇率折算
(2)非货币性项目则采用交易或事项发生日的历史汇率折算
(3)未分配利润项目则按照资产负债表的平衡关系倒挤确定、(4)对于利润和利润分配表以及折旧费用和摊销费用各项目按照相关资产入账时的历史汇率折算
(5)对于其他收入、费用项目则按照会计期间内的平均汇率折算(从原则上说,也应是按照交易或事项发生日的汇率折算)
(6)对于提取盈余公积、分配现金股利等利润分配项目按照发生日的汇率折算
(7)对于年末未分配利润项目则按照资产负债表中未分配利润项目折算后的金额填列
理论依据:依据汇率波动对企业资产负债的影响程度来选择折算汇率,货币项目要承受汇率变动的风险,要按现行汇率折算,而非货币项目不受汇率变动的影响,则按历史汇率折算是比较合理的。
《企业会计准则第19号——外币折算》解析
引言
一、背景
准则19号主要针对企业在进行外币交易时的会计处理规范。通过统一的准则,企业可以更加准确地计量和报告外币交易的金额,提高财务信息的可比性和透明度。
二、基本概念
本章节将介绍准则19号中涉及到的一些基本概念,以便读者更好地理解后续内容。
2.1 外币交易
准则19号中所指的外币交易是指企业与外国经济单位进行的用外币计价的交易活动,包括购销货物、提供劳务、借款贷款等。
2.2 折算日
折算日是企业将外币金额转换为本币金额的指定日期,通常是财务报表日。
2.3 汇率
汇率是指两种不同货币之间的兑换比例,用于将外币折算为本币。
三、外币折算的计量方法
本章节将详细介绍准则19号中规定的外币折算的计量方法,主要包括以下几种情况:
3.1 单一货币:外币与本币的比例固定
当企业与外国经济单位之间的交易以单一货币进行,且汇率保持不变时,外币金额直接按固定比例折算为本币金额。
3.2 多种货币:外币汇率浮动
当企业与外国经济单位之间的交易以多种货币进行,且汇率存在浮动时,外币金额在折算时需使用折算日的汇率进行计算。 3.3 外币货币发行国的价格指数转换
当企业与外国经济单位之间的交易以外币货币发行国的价格指数为基础进行,外币金额应按照该国价格指数进行换算,再按折算日的汇率折算为本币金额。
四、财务报表折算
本章节将介绍准则19号对财务报表中外币金额的折算要求。
4.1 折算方法
企业应按照折算日的汇率对外币金额进行折算,计入财务报表中。
4.2 外币货币资产和负债的折算
企业在财务报表中折算外币货币资产和负债时,应使用折算日的汇率计算,将其转换为本币金额。
4.3 外币货币收入和支出的折算
企业在财务报表中折算外币货币收入和支出时,应根据实际发生的汇率,将其转换为折算日的汇率下的本币金额。
五、实务应用
本章节将通过实际案例,进一步说明准则19号的实际应用。
5.1 外币货币收入折算
以某企业与境外客户进行货物销售为例,说明外币货币收入的折算方法和会计处理。
注会考试《会计》讲义及习题外币折算

注会考试《会计》讲义及习题外币折算
第二节 外币交易的会计处理
三、外币交易的会计处理
期末外币货币性项目调整步骤如下:(1)计算外币货币性项目外币余额;(2)用外币余额乘以资产负债表日即期汇率计算记账本位币余额;(3)上述记账本位币余额与原账面记账本位币余额的差额即为汇兑差额。
以“银行存款——美元”为例,其期末调整会计处理如下图所示:
另外,结算外币货币性项目时,因汇率波动而形成的汇兑差额也应当记入当期损益。
以“应收账款——美元”结算为例,其会计处理如下图所示:
【提示】可供出售外币货币性金融资产形成的汇兑差额计入当期损益;可供出售非货币性金融资产形成的汇兑差额计入所有者权益(资本公积——其他资本公积)。
“XX外币资产”汇兑损失=调整前记账本位币余额-期末记账本位币余额(期末外币余额×期末即期汇率)
“XX外币负债”汇兑损失=期末记账本位币余额(期末外币余额×期末即期汇率)-调整前记账本位币余额
“XX外币资产”汇兑收益=期末记账本位币余额(期末外币余额×期末即期汇率)-调整前记账本位币余额
“XX外币负债”汇兑收益=调整前记账本位币余额-期末记账本位币余额(期末外币余额×期末即期汇率)
【例题5·单选题】甲公司外币业务采用业务发生时的即期汇率进行折算,按月计算汇兑损益。5月20日对外销售产品发生应收账款500万欧元,当日的市场汇率为1欧元=10.30元人民币。5月31日的市场汇率为1欧元=10.28元人民币;6月1日的市场汇率为1欧元=10.32元人民币;6月30日的市场汇率为1欧元=10.35元人民币。7月10日收到该应收账款,当日市场汇率为1欧元=10.34元人民币。该应收账款6月份应当确认的汇兑收益为( )万元人民币。
A.-10
B.15
C.25
D.35
【答案】D
【解析】该应收账款6月份应当确认的汇兑收益=500×(10.35-10.28)=35(万元人民币)。
外币、外币报表折算与合并报表
外币会汁、外币报表折算与外币合并报表
外币会计^外币账户期末调整
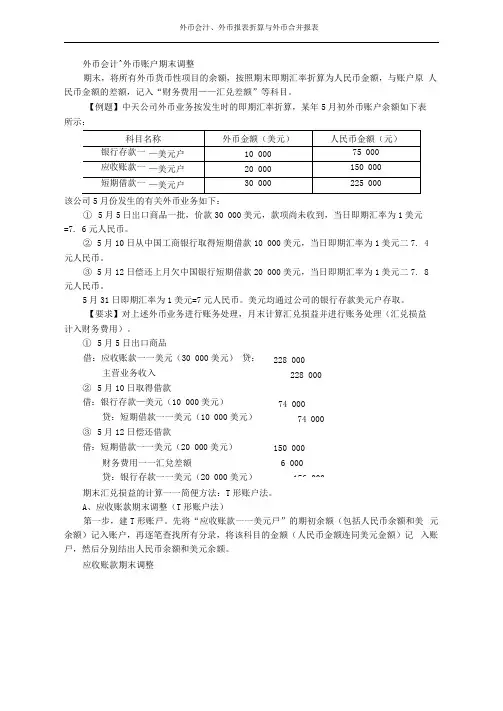
期末,将所有外币货币性项目的余额,按照期末即期汇率折算为人民币金额,与账户原 人民币金额的差额,记入“财务费用——汇兑差额”等科目。
【例题】中天公司外币业务按发生时的即期汇率折算,某年5月初外币账户余额如下表
所示:
科目名称 外币金额(美元) 人民币金额(元)
银行存款一 —美元户 10 000 75 000
应收账款一 —美元户 20 000 150 000
短期借款一 —美元户 30 000 225 000
该公司5月份发生的有关外币业务如下:
① 5月5日岀口商品一批,价款30 000美元,款项尚未收到,当日即期汇率为1美元
=7. 6元人民币。
② 5月10日从中国工商银行取得短期借款10 000美元,当日即期汇率为1美元二7. 4
元人民币。
③ 5月12日偿还上月欠中国银行短期借款20 000美元,当日即期汇率为1美元二7. 8
元人民币。
5月31日即期汇率为1美元=7元人民币。美元均通过公司的银行存款美元户存取。
【要求】对上述外币业务进行账务处理,月末计算汇兑损益并进行账务处理(汇兑损益
计入财务费用)。
① 5月5日出口商品
借:应收账款一一美元(30 000美元) 贷:主营业务收入
② 5月10日取得借款
借:银行存款—美元(10 000美元)
贷:短期借款一一美元(10 000美元)
③ 5月12日偿还借款
借:短期借款一一美元(20 000美元)
财务费用一一汇兌差额
贷:银行存款一一美元(20 000美元)
期末汇兑损益的计算一一简便方法:T形账户法。
A、应收账款期末调整(T形账户法)
第一步,建T形账戸。先将“应收账款一一美元戸”的期初余额(包括人民币余额和美 元余额)记入账户,再逐笔查找所有分录,将该科目的金额(人民币金额连同美元金额)记 入账戸,然后分别结出人民币余额和美元余额。
应收账款期末调整228 000
外币业务与报表折算
1 外币业务
外币投入资本:
甲股份有限公司的记账本位币为人民币,对外币交易采用交易日即期汇率折算。根据其与外商签订的投资合同,外商将分两次投入外币资本,投资合同约定的汇率是1美元=8.00元人民币,2006年7月1日,甲股份有限公司第一次收到外商投入资本300000美元,当日即期汇率为1美元=7.80元人民币;2007年2月1日,第二次收到外商投入资本300000美元,当日即期汇率为1美元=7.60元人民币。
2006年7月1日,第一次收到外币资本时:
借:银行存款—美元 (30000×7.80)2340000
贷:股本 2340000
2006年2月1日,第二次收到外币资本时:
借:银行存款—美元 (30000×7.60)2280000
贷:股本 2280000
外币资金借贷:
乙股份有限公司的记账本位币为人民币,对外币交易采用交易日即期汇率折算。2007年7月18日,从中国银行借入欧元12000元,期限为6个月,年利率为6%,当日的即期汇率为1欧元=10元人民币,借入欧元暂存银行。
借:银行存款——欧元 (12000×10)120000
贷:短期借款——欧元 120000
外币兑换:
乙股份有限公司的记账本位币为人民币,对外币交易采用交易日即期汇率折算。2007年6月1日,将50000美元到银行兑换为人民币,银行当日的美元买入价为1美元=7.55元人民币,中间价为1美元=7.60元人民币。
2 借:银行存款——人民币 (50000×7.55)377500
财务费用——汇兑差额 2500
贷:银行存款—美元 (50000×7.60)380000
外币折算的方法
外币折算的方法
外币折算是指将一种货币转换成另一种货币的过程。外币折算的方法有以下几种:
1. 直接兑换法:找到一家银行或货币兑换机构,将要兑换的货币直接换成目标货币,根据当天的汇率确定兑换的比率。
2. 间接兑换法:通过第三种常用货币进行兑换。例如,要将A国货币兑换成B国货币,可以先将A国货币换成美元,再将美元换成B国货币。
3. 实时汇率兑换法:通过互联网或手机应用程序实时查询当天的汇率,然后进行兑换。
4. 定期汇率兑换法:在设定的某个固定时间点进行外币折算,根据该时间点的汇率确定兑换比率。
5. 加权平均法:将不同时间点的汇率进行加权平均,然后兑换外币。
无论采取何种方法进行外币折算,汇率的波动是不可避免的,可能会导致兑换金额的差异。因此,在进行外币折算时,需要根据市场情况和需要,选择合适的方法和时间点,以获得最佳的兑换结果。
外币折算知识点
第二十一章 外币折算
外币交易的会计处理
1. 记账本位币变更的,应采用变更当日的即期汇率将所有项目折算为变更后的记账本位币。
2. 即期汇率通常是当日人民币外汇牌价的中间价,但企业发生的外币兑换业务或涉及外币兑换的交易事项,应按照交易实际采用的汇率(即银行买入价或卖出价)折算。
3. 由于汇兑变动而产生的汇兑差额计入当期财务费用
借:银行存款——人民币
财务费用——汇兑差额(差额)
贷:银行存款——美元
4. 外币交易的会计处理
(1)初始确认时,采用交易发生日的即期汇率,也可采用近似汇率
企业收到投资者以外币投入的资本,采用交易发生日的即期汇率折算,不得采用合同约定汇率和近似汇率折算,外币投入资本与相应的货币性项目的记账本位币金额之间不产生外币资本折算差额。
(2)期末调整或结算
a。 货币性项目
如库存现金、银行存款、应收帐款、其他应收款、长期应收款、短期借款、应付账款、其他应付款、长期借款、应付债券、长期应付款等。
期末调整——
期末,将所有外币货币性项目按期末即期汇率折算为记账本位币金额,与原记账本位币金额之差计入“财务费用——汇兑差额”
期末调整汇兑差额的计算思路:
[1]外币账户的期末外币余额=期初外币月+本期增加的外币发生额-本期减少的外币发生额
[2]调整后记账本位币余额=期末外币余额*期末即期汇率
[3]汇兑差额=调整后记账本位币余额-调整前记账本位币余额
结算——
将其外币结算金额按照当日即期汇率折算为记账本位币金额,差额计入“财务费用——汇兑差额”等科目
结算符合资本化条件的外币“应付利息”科目产生的汇兑差额计入“在建工程”等科目
与外币专门借款有关的汇兑差额,满足资本化条件的,应予资本化,计入在建工程、研发支出等。
b。 非货币性项目 如存货、长期股权投资、交易性金融资产(股票、基金)、固定资产、无形资产等
2020中级会计 会计 第十四章 外币折算
2020年中级会计职称《中级会计实务》 第十四章 外币折算
第13页 2020年本章重要考点预测:
1.外币货币性项目有关业务发生、期末及结算时的会计处理
2.境外经营财务报表的折算方法
3.境外经营记账本位币的确定因素
4.接受外币资本投资的会计处理
5.公允价值计量的外币非货币性项目的会计处理
第一节 外币交易的会计处理
外币交易是指以外币计价或者结算的交易,包括买入或者卖出以外币计价的商品或者劳务;借入或者借出外币资金和其他以外币计价或者结算的交易。外币是指企业记账本位币以外的货币。(在我国人民币也可能成为外币)
一、记账本位币的确定
(一)记账本位币的定义
记账本位币是指企业经营所处的主要经济环境中的货币。它通常是企业主要收、支现金的经济环境中的货币,因为使用这一货币最能反映企业主要交易业务的经济结果。我国企业一般以人民币作为记账本位币。
(二)企业记账本位币的确定
我国《会计法》规定,企业通常应选择人民币作为记账本位币。业务收支以人民币以外的货币为主的企业,可以按规定选定其中一种货币作为记账本位币,但是编报的财务会计报告应当折算为人民币。
企业选定记账本位币,应当考虑下列因素:(1)该货币主要影响商品和劳务的销售价格,通常以该货币进行商品和劳务的计价和结算;(2)该货币主要影响商品和劳务所需人工、材料和其他费用(成本),通常以该货币进行上述费用的计价和结算;(3)融资活动获得的货币以及保存从经营活动中收取款项所使用的货币。
(三)境外经营记账本位币的确定
境外经营有两方面的含义,一是指企业在境外的子公司、合营企业、联营企业、分支机构;二是指企业在境内的子公司、合营企业、联营企业、分支机构,采用不同于本企业记账本位币的,也视同境外经营。确定境外经营,不是以位置是否在境外为判定标准,而是要看其选定的记账本位币是否与企业的记账本位币相同。