
利润表及利润分配表编制举例
利润表及利润分配表编制举例
【例10-1】京连股份公司2003年12月份的有关收入、费用类科目的发生额资料如下:
主营业务收入 2 400 000元
主营业务成本 1 360 000元
主营业务税金及附加 80 000元
管理费用 1 92 000元
财务费用 48 000元
营业费用 12O 000元
投资收益 160 000元
营业外收入 30 000元
营业外支出 19 000元
其他业务利润 80 000元
所得税 280 830元
该公司2003年11月份的利润表中的有关数据如表10-2所示:
表10-2
利 润 表
2003年11月 单位:元
项 目 行 次 本 月 数 本年累计数
一、主营业务收入
减:主营业务成本
主营业务税金及附加
二、主营业务利润
加:其他业务利润
减:管理费用
财务费用
营业费用 三、营业利润 加:投资收益 营业外收入 减:营业外支出 四、利润总额 减:所得税 五、净利润 1 2 3 4 7 9 10 11 14 15 16 17 20 22 25 (略)
18 000 000
8 400 000
1 500 000
8 100 000
2 500 000
1 540 000
860 000
1 300 000
6 900 000
1 200 000
450 000
145 000
8 405 000
2 773 650
5 631 350
根据上述2003年11月份利润表及12月份有关资料,编制2003年12月利润表,
如表10-3所示。
表10-3
利 润 表 会企02表
2003年12月 单位:元
项目 行次 本月数 本年数
一、主营业务收入
减:主营业务成本
主营业务税金及附加
二、主营业务利润
加:其他业务利润
减:管理费用
财务费用
营业费用
三、营业利润
加:投资收益
营业外收入
减:营业外支出
四、利润总额
减:所得税
五、净利润
1 2 3 4 7 9 10 11 14 15 16 17 20 22 25 2 400 000 1 360 000 80 000 960 000 80 000 192 000 48 000 12O 000 680 000 160 000 30 000 19 000 851 000 280 830 570 170 20 400 000
9 760 000
1 580 000
9 060 000
2 580 000
1 732 000
908 000
1 420 000
7 580 000
1 360 000
480 000
164 000
9 256 000
3 054 480
6 201 520
【例】京连股份公司2003年度及2002年度有关数据资料如表10-4所示:
表10-4
项 目 2003年 2002年
净利润
提取盈余公积
提取公益金
应付投资者股利
年末未分配利润
6 201 520 620 152 310 076 881 147 9 190 145 8 000 000
800 000
400 000
2 000 000
4 800 000
根据上述资料,可以编制该公司2003年度利润分配表。如图表10-5所示。
表10-5
利润分配表 会企02表附表1
编制单位:京连股份公司 2003年度 单位:
元
项 目 本年实际 上年实际
一、净利润
加:年初未分配利润
二、可供分配利润
减:提取盈余公积
提取公益金
三、可供投资者分配的利润
减:应付股利
四、年末未分配利润
6 201 520 4 800 000 11 001 520 620 152 310 076 10 071 292 881 147 9 190 145 8 000 000
8 000 000
800 000
400 000
6 800 000
2 000 000
4 800 000
【例10-3】京连股份公司2003年12月31日全部总账和有关明细账余额见表10-6所示。
表10-6
总账
明细 账户 借方 余额 贷方 余额 总账 明细 账户 借方 余额 贷方
余额
现金 银行存款 短期投资 应收账款 预付账款 其他应收款 原材料 生产成本 库存商品 待摊费用 长期股权投资 固定资产 累计折旧 无形资产 长期待摊费用 A企业 B企业 C企业 D企业 E企业 20 000 300 000 280 000 460 000 200 000 300 000 94 000 100 000 160 000 540 000 160 000 400 000 40 000 4 540 000 14000 000 1 630 730 80 000 40 000 6 000 1 200 000 短期借款
应付账款
预收账款
其他应付款
应付工资
应付福利费
应交税金
应付利润
预提费用
长期借款
实收资本
盈余公积
利润分配
F企业
H企业
W企业
U企业
V企业
-未分配利润
100 000 60 000 1 200 000 200 000 140 000
160 000
20 000
80 000
180 000
600 000
94 000
1 200 000
400 000
60 000
1 280 000
5 600 000
1 480 585
9 190 145
根据上述资料,编制该公司2003年12月31日的资产负债表,见表10-7:
表10-7
资产负债表 会企01表
编制单位:京连股份公司 2003年12月31日 单位:
元
资产 行次 年初数 期末数 负债及所有者权益 行次 年初数 期末数
流动资产: 货币资金 短期投资 应收票据 应收账款 预付账款 其他应收款 存货 待摊费用 其他流动资产 流动资产合计 长期股权投资 长期债权投资: 固定资产: 固定资产原价 减:累计折旧 固定资产净值 固定资产清理 在建工程 固定资产合计 无形资产及长期摊摊费用: 无形资产 长期待摊费用 无形及长期待摊费用合计 其他长期资产 120 000 400 000 180 000 100 000 600 000 1 400 000 7 431 000 6 000 000 1 000 000 5 000 000 5 000 000 365 000 100 000 465 000 320 000 280 000 560 000 200 000 160 000 1 100 000 40 000 2 660 000 4 540 000 14 000 000 1 200 000 12 800 000 12 800 000 1 630 730 80 000 1 710 730 流动负债: 短期借款 应付票据 应付账款 预收账款 其他应付款 应付工资 应付福利费 应交税金 应付股利 其他应交款 预提费用 其他流动负债 流动负债合计 长期负债: 长期借款 应付债券 长期应付款 长期负债合计 负债合计 所有者权益: 实收资本 资本公积 盈余公积 未分配利润 所有者权益合计 200 000 106 000 400 000 80 000 600 000 10 000 500 000 1 896 000 800 000 800 000 2 696 000 5 600 000 1 200 000 4 800 000 11 600 000
1 200 000
306 000
120 000
180 000
600 000
94 000
1 200 000
400 000
60 000
4 160 000
1 280 000
1 280 000
5 440 000
5 600 000
1 480 585
9 190 145
16 270 730
资产总计 14 296 000 21 710 730 负债及所有者
权益合计
14 296 000 21 710 730
利润形成及分配-核算举例

三、利润形成与分配的会计核算举例1.利润形成的会计核算[例20]收到购买债券的利息32000元存入银行。
债券利息收入是企业的投资收益,作为收入的增加,记入“投资收益”账户的贷方;同时,银行存款增加,记入该账户的借方。
借:银行存款32000贷:投资收益32000[例21]以银行存款支付支援受灾地区的捐赠支出28000元。
这笔支出,与企业的生产经营无直接关系,属于营业外支出的增加,应计入“营业外支出”账户的借方。
同时银行存款减少,记入该账户的贷方。
借:营业外支出28000贷:银行存款. 28000[例22]经确认,有应付账款23000元因债权人破产无法支付,按规定程序经批准后转销。
无法支付的应付账款,按规定程序经批准后转销。
应作为“应付账款”的减少,记入该账户的借方;同时记“营业外收入”增加,记入“营业外收入”账户的贷方。
借:应付账款23000贷:营业外收入23000[例23]根据本章所有业务的会计分录,月末,将本月收入、费用发生额结转到“本年利润”账户。
本月收入、费用账户发生额分别为:营业收入211000元营业成本114050元投资收益32000 元税金及附加1481.9元营业外收入23000元营业费用18000元管理费用32800元财务费用5000元营业外支出28000元所以,本例会计分录为:①借:本年利润199331.9贷:营业成本114050税金及附加1481.9营业费用18000管理费用32800财务费用5000营业外支出28000②借:营业收入211000投资收益32000营业外收入23000贷:本年利润266000[例24]本月利润总额为66668.1元。
月末按25%所得税率计算应交所得税为16667.03元。
该项经济业务使得当期所得税费用增加,应借记“所得税费用”账户。
同时,计提所得税时尚未实际交纳税金,故同时应作为应交所得税负债,贷记“应交税费——应交所得税”账户。
会计分录为:借:所得税费用16667.03贷:应交税费——应交所得税16667.03[例25]月末,将“所得税费用”账户借方发生额16667.03元结转“本年利润”账户。
企业利润及利润分配表模板

企业利润及利润分配表模板
年度
一.主营业务收入1
减:主营业务成本2
主营业务税金及附加3
二.主营业务利润4
加:其它业务利润5
减:营业费用6
管理费用7
财务费用8
三.营业利润9
加:投资收益10
补贴收入11
营业外收入12
减:营业外支出13
四.利润总额14
减:所得税15
少数股东损益16
五.净利润17
加:年初未分配利润18
其他转入19
六.可供分配的利润20
减:提取法定盈余公积21
提取法定公益金22
七.可供股东分配的利润23
减:应付优先股股利24
提取任意盈余公积25
减: 应付普通股股利26
转作股本的普通股股利27
八.未分配利润28
企业负责人:主管财务的企业负责人:。
利润分配表的编制共4页word资料

利润分配表,是反映企业一定会对期间对实现净利润以及以前年度未分配利润的分配或者亏损弥补的报表。
利润分配表包括在年度会计报表中,是利润表的附表。
利润分配表一般有表首、正表两部分。
其中,表首说明报表名称、编制单位、编制日期、报表编号、货币名称、计量单位等;正表是利润分配表的主体具体说明利润分配表的各项内容,每项内容通常还区分为“本年实际”和“上年实际”两栏分别填列。
在我国,利润分配表的“本年实际”栏,根据本年“本年利润”及“利润分配”科目及其所属明细科目的记录分析填列;“上年实际”栏根据上年“利润分配表填列。
如果上年度利润,分配表与本年度利润分配表的项目名称和内容不一致,则按编报当年的口径对上年度报表项目的名称和数字进行调整,填入本表“上年实际”栏内。
利润分配表的基本格式如表所示。
利润分配表上年实际项目行次本年实际一、净利润加:年初未分配利润其他转入二、可供分配的利润编制说明:1.“净利润”项目,反映企业实现的净利润。
如为净亏损,以“—”号填列。
本项目的数字应与“利润表”“本年累计数”栏的“净利润”项目一致。
对于该项目新制度与股份制度反映的内容一致。
2.“年初未分配利润”项目,反映企业年初未分配的利润,如为未弥补的亏损,以“—”号填列。
对于该项目新制度与股份制度反映的内容一致。
3.“其他转入”项目,反映企业按规定用盈余公积弥补亏损等转入的数额。
而股份制度为“盈余公积转入”,但两者反映的内容一致。
4.“提取法定盈余公积”项目和“提取法定公益金”项目,分别反映企业按照规定提取的法定盈余公积和法定公益金。
对于该项目新制度与股份制度反映的内容一致。
5.“提取职工奖励及福利基金”项目,反映外商投资企业按规定提取的职工奖励及福利基金。
股份制度中没有对此项的规定。
6.“提取储备基金”项目和“提取企业发展基金”项目,分别反映外商投资企业按照规定提取储备基金和企业发展基金。
这是新制度中新增的规定。
7.“利润归还投资”项目,反映中外合作经营企业按规定在合作期间以利润归还投资者的投资。
利润及利润分配表(通用)

利润及利润分配表
纳税人识别号: 纳税人名称: 项目 一、主营业务收入 减:主营业务成本 主营业务税金及附加 二、主营业务利润(亏损以-号填列) 加:其他业务利润(亏损以-号填列) 减:营业费用 管理费用 财务费用 三、营业利润(亏损以-号填列) 加:投资收益(亏损以-号填列) 补贴收入 营业外收入 减:营业外支出 四、利润总额(亏损总额以-号填列) 减:所得税 五、净利润(净亏损以-号填列) 加:年初未分配利润 其他转入 六、可供分配的利润 减:提取法定盈余公积 提取法定公益金 提取职工奖励及福利基金 提取储备基金 提取企业发展基金 利润归还投资 七、可供投资者分配的利润 减:应付优先股股利 提取任意盈余公积 应付普通股股利 转作资本(或股本)的普通股股利 八、未分配利润 补充资料: 项目 1.出售、处置部门或被投资单位所得收益 2.自然灾害发生的损失 3.会计政策变更增加(或减少)利润总额 4.会计估计变更增加(或减少)利润总额 5.债务重组损失 6.其他业务收入 7.其他业务支出 8.本期全部从业人员人数 9.本期工资总额 10.其他 行次 1 4 5 10 11 14 15 16 18 19 22 23 25 27 28 30 32 34 38 39 40 41 42 43 44 46 47 48 49 50 55 行次 60 61 62 63 64 65 66 67 68 69 本月数 本年累计数
利润表的编制(详细)
项目二 编制财务报表
Байду номын сангаас
8、“营业外收入”项目 9、“营业外支出”项目 10、“所得税费用”项目
项目二 编制财务报表
(三)根据利润表中相关项目的金额计算填列 1、“营业利润”项目 2、“利润总额”项目 3、“净利润”项目
1、 营业利润 =营业收入-营业成本-营业税金及附加- 销售费用-管理费用-财务费用-资产减值 损失+公允价值变动收益(-公允价值变动 损失)+投资收益(-投资损失)
项目二 编制财务报表
6、“公允价值变动收益”项目 该项目应根据“公允价值变动损益”总 账账户的本期发生额填列,若本期发生额最 终是一个借方的发生额,应以“-”号填列; 若本期发生额最终是一个贷方的发生额,则 应以“+”号填列。 7、“投资收益”项目 该项目应根据“投资收益”总账账户的本 期发生额填列,若本期发生额最终是一个借 方的发生额,应以“-”号填列;若本期发 生额最终是一个贷方的发生额,则应以“+”
• 知识点2 利润表的编制方法
• (一)利润表“本期金额”的填列方法
利润表“本期金额”栏内各个项目的 金额,应根据损益类账户本期发生额。
项目二 编制财务报表
(一)根据相关总账账户的本期发生额计算填列
1、“营业收入” “营业成本”项目
销售商品、 “营业收入”项目“本期金额”栏金额 提供劳务 出售材料、出 = “主营业务收入”总账账户的本期贷方发生 租资产 额 出售资产不是
利润表的编制(详 细)
利润表
编制单位 : 201X年X月
表头内容包括:表 名、编制单位、编 制时间、货币单位
单位:元
正表:收入、费用、 利润项目 本期金额、上期金额
表尾:相关人员签字
(一)多步式利润表的编制依据 利润表是依据“收入—费用=利润” 这一会计等式编制的。
例 利润表编制
二、可供分配的利润
2 904 890
减:提取法定盈余公积
185 255
提取法定公益金
92 627.50
三、可供投资者分配的利润
2627007.50
减:应付优先股股利
0
提取任意盈余公积
92 627.50
应付普通股股利
1 200 000
转作股本的普通股股利
四、未分配利润
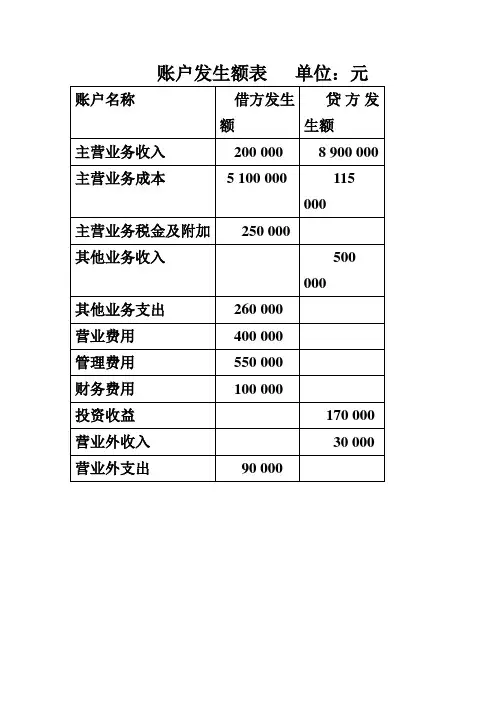
1 334 380账户发生额表单源自:元账户名称借方发生额
贷方发生额
主营业务收入
200 000
8 900 000
主营业务成本
5 100 000
115 000
主营业务税金及附加
250 000
其他业务收入
500 000
其他业务支出
260 000
营业费用
400 000
管理费用
550 000
财务费用
100 000
投资收益
170 000
财务费用
100 000
三、营业利润
2 655 000
加:投资收益
170 000
补贴收入
0
营业外收入
30 000
减:营业外支出
90 000
四、利润总额
2 765 000
减:所得税
912 450
五、净利润
1 852 550
利润分配表
xx年度单位:元
项目
本年实际
上年实际(略)
一、净利润
1 852 550
加:年初未分配利润
营业外收入
30 000
营业外支出
90 000
利润表
xx年12月份单位:元
利润分配表编制与分析
• (一)利润分配表的编制方法: • 在我国,利润分配表的“本年实际”栏,根据本 年“本年利润”及“利润分配”科目及其所属明 细科目的记录分析填列; • “上年实际”栏根据上年“利润分配表填列。如 果上年度利润,分配表与本年度利润分配表的项 目名称和内容不一致,则按编报当年的口径对上 年度报表项目的名称和数字进行调整,填入本表 “上年实际”栏内。
• 12.“未分配利润”项目,反映企业年末尚未分配 的利润。如为未弥补的亏损以“-”号填列。 • 未分配利润是指企业实现的净利润经过弥补亏损、 提取盈余公积和向投资者分配利润后留存在企业 的、历年结存的利润。 • 未分配利润有两层含义: • 一是留待以后年度处理的利润; • 二是未指明特定用途的利润。 • 相对于所有者权益的其他部分来说,企业对于未 分配利润的使用有较大的自主权。
(三)利润分配表分析的内容 利润分配表提供了企业利润分配的情况和年末未分配利 润结余情况的信息,其分析内容包括以下几方面。 • 1.企业利润分配是否按规定的程序和比例提取 • 2.分析企业当前的经营状况、财务状况和未来的发展走向。 • 企业利润分配政策的选择是企业管理者对企业现有经营业 绩、财务状况及其未来前景所释放出来的一种信号。如果 某一年企业发放的现金股利增加了,意味着企业当前及未 来盈利有增长的潜力,表明企业管理者对财务状况前景持 乐观态度;反之,企业支付现金股利的减少,则意味着未 来盈利将可能减少,或资金周转困难,现金支付压力大, 也表明企业管理者对财务状况的前景持不乐观态度。 • •
•
• 7.“利润归还投资”项目,反映中外合作经营企 业按规定在合作期间以利润归还投资者的投资。 • 利润分配后,要分两种不同的情况: • 一是将税后利润分配给法人单位投资者,不征收 个人所得税; • 二是将税后利润分配给投资者个人的,按照“利 息、股息、红利所得”以收入额依20%的税率有 支付单位代开代缴个人所得税。
利润表 案例
利润表案例
利润表是企业财务报表中的一种,用来展示企业在一定时期内的收入、成本、支出和利润等财务指标。
下面以某企业为例,展示其利润表:
某企业利润表
| 项目 | 金额(元) |
|------------|------------|
| 营业收入 | 100,000 |
| 营业成本 | 60,000 |
| 毛利润 | 40,000 |
| 营业费用 | 20,000 |
| 管理费用 | 10,000 |
| 财务费用 | 5,000 |
| 其他支出 | 2,000 |
| 利润总额 | 3,000 |
| 所得税费用 | 1,000 |
| 净利润 | 2,000 |
通过上表可以看出,该企业在该时期内的营业收入为100,000元,营业成本为60,000元,毛利润为40,000元。
但是在支出方面,该企业有20,000元的营业费用、10,000元的管理费用、5,000元的财务
费用和2,000元的其他支出,这些支出共计37,000元,使得该企业
的利润总额只有3,000元。
而扣除所得税费用后,该企业的净利润为
2,000元。
从这个利润表中可以看出,该企业的营业收入相对较高,但是支出也很大,导致净利润并不高。
因此,企业需要通过降低成本、提高效率等方式来优化经营,从而获得更高的利润。
利润及利润分配表(带公式)
- 六、净利润
20
0.00 加:年初未分配利润
21
- 其他调整因素
22
- 七、可供分配的利润
23
- 减:提取法定盈余公积
24
- 提取法定公益金
25
0.00 提取职工奖励及福利基金
26
- 提取企业发展基金
27
- 其他
28
- 八、可供投资者分配的利润
29
- 减:应付优先股股利
30
0.00 提取任意盈余公积
利润及利润分配表
编制单位:
2019年度
单位:人民币元
项
目
行次
上年累计数
本年累计数
项
目
行次 上年累计数
一、主营业务收入
1
减:折扣与折让
2
二、主营业务收入净额
3
减:主营业务成本
4
主营业务税金及附加
5
三、主营业务利润
6
加:其他业务利润
7
减:营业费用
8
管理费用
9
财务费用
10
四、营业利润
11
加:投资收益
12
补贴收入
31
0.00 应付普通股股利(应付利润)
32
0.00 转作资本(股本)的普通股股利
33
0.00 其他
34
0.00 九、未分配利润
35
0.00 其中:应由以后年度税前利润弥补的亏损
36
-
-
制表:
报出日期: 年
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
2021利润及利润分配表模板
2021利润及利润分配表模板摘要:1.2021 利润及利润分配表模板概述2.利润分配表的内容和结构3.利润分配表的填写方法和注意事项4.2021 利润及利润分配表模板的应用实例正文:一、2021 利润及利润分配表模板概述2021 利润及利润分配表模板是一种用于企业财务管理的表格,用于记录企业在2021 年度的利润和利润分配情况。
该模板可以帮助企业清晰地了解自己的盈利状况,合理地进行利润分配,并为企业未来的发展提供数据支持。
二、利润分配表的内容和结构利润分配表主要包括以下几个部分:1.基本信息:包括企业名称、企业地址、企业类型、报表日期等。
2.利润分配情况:包括净利润、应付优先股股利、应付普通股股利、盈余公积补足、提取任意盈余公积、应付债券利息、税金等。
3.利润分配明细:包括各个利润分配项目的具体金额和分配比例。
4.利润分配结果:包括利润分配前后的各项数据对比,以及分配后的未分配利润。
三、利润分配表的填写方法和注意事项1.填写利润分配表时,应按照实际情况填写各项数据,确保数据的准确性和完整性。
2.在填写利润分配明细时,应按照公司章程和相关法规的规定,合理地确定各项利润分配比例。
3.填写利润分配表时,应注意以下几个方面:(1)确保各项数据之间的逻辑关系正确,避免出现数据矛盾。
(2)在填写应付优先股股利、应付普通股股利等项目时,应按照股票发行协议和公司章程的规定,正确计算分配金额。
(3)在填写提取任意盈余公积和应付债券利息等项目时,应按照相关法规和公司章程的规定,正确计算分配金额。
四、2021 利润及利润分配表模板的应用实例假设某企业在2021 年度实现净利润1000 万元,企业决定将净利润的10% 用于应付优先股股利,20% 用于应付普通股股利,50% 用于盈余公积补足,10% 用于提取任意盈余公积。
根据这个情况,我们可以按照以下步骤填写2021 利润及利润分配表模板:1.在利润分配情况部分,填写净利润1000 万元。