
商业银行现金出纳业务核算-完整版
《银行会计》现金出纳业务的核算和管理

二、现金出纳工作的任务
1、贯彻执行国家金融法规、政策和银行有 关的制度,实施临柜检查与监督,制止不 合理的现金收支;
2、办理现金的收付、整点、调运业务,登 记现金收付的有关账簿,正确反映现金收 付的来源和用途;
二、现金出纳工作的任务
3、办理人民币的挑残和兑换业务,协助人民银行 调剂市场流通中各类别的货币比例,做好现金投放 和回笼工作; 4、保管现金、金银、外币和有价证券以及其他贵 重物品;做好库房管理、票样管理、现金运送安全 保卫工作; 5、宣传爱护人民币,组织反假币、反破坏人民币 的工作。
现金出纳业务的核算和管理
本章重点内容
1、商业银行向人民银行发行库提取、交 存现金业务的核算
2、商业银行储蓄所现金出纳往来的核算 3、出纳柜台现金收付业务的核算 4、出纳错款的会计核算
第一节 现金出纳业务概述
一、现金出纳业务的含义
银行现金出纳业务是指现金、有价单证、金 银等物品的收付、兑换、整点、调运、保管等 业务活动及其管理,是银行会计工作不可缺少 的一个重要组成部分,也是实现商品生产和商 品交换必不可少的经济活动。
四、储蓄所现金收付业务的核算
1、领取储蓄备用现金
借:库存现金 贷:系统内往来—××管辖行往来户
2、交回储蓄备用现金
借:系统内往来——××管辖行户 贷:库存现金
五、出纳错款的会计核算
概念
出纳错款是指出 纳柜台在办理现金 收付业务过程中发 生的现金长款或短 款。
处理原 则
1、长款不得寄库,短款不 得空库,长、短款不能互 相抵补 2、长款不报以贪污论处, 短款不报以违反制度论处
第6章 系统内电子汇划业务的核算
本章重点内容
1、上存与退回备付金存款的核算 2、划收款、划付款业务的核算 3、清算汇差资金的核算
第五章 现金出纳业务的核算 《银行会计学》PPT课件

运送的安全保护。 (六) 负责人民币票样管理,宣传爱护人民币,组
织反假票、反破坏人民币的工作。
二、现金出纳工作的原则
(一)钱账分管原则。 (二)双人经办原则。 (三)收付分开原则。 (四)换人复核原则。 (五)交接手续和查理现金收付过程中 发生的现金多缺,导致账款不符的现象。
出纳错款处理原则: 长款不得溢库,短款不得空库:长短款不 能互补; 长款不报以贪污论处,短款不报以违反制 度论处。
(一)出纳长款的处理 发生出纳长款,当天应及时查找原因,力 争退还原主。
如当天未能查明原因,其账务处理的会计 分录为:
借:其他应收款——待处理出纳短款户 贷:现金
经查明原因,收回短款时,会计分录为: 借:现金
贷:其他应收款——待处理出纳短款
若确实无法查明原因,无法收回的,按规定的制 度报损,作银行损失处理,会计分录为:
借:营业外支出——出纳短款支出 贷:其他应收款——待处理出纳短款户
第一节 现金出纳业务
现金是指具有现实购买力或清偿力 的货币,我国法定的货币为人民币。
一、现金出纳工作的任务
(一)按照国家金融法规和银行制度,办理现金的收付、 整点、调运以及损伤票币的回收兑换和回笼。
(二)根据市场货币流通的需要,调节市场各种票币 的比例,做好现金回笼和供应工作。
(三) 办理有价证券的监制、发行和销毁业务。 (四)按照金银管理的要求,办理金银收购、配售业
三、现金收入的核算
(一)到人民银行提取现金的处理 会计分录为: 借:现金 贷:存放中央银行款项
(二)客户缴存现金的处理 会计分录为: 借:现金 贷:单位活期存款——××单位存款户
银行会计学课件03 第三章 现金出纳业务的核算
关键术语
钱账分管原则 出纳长款 出纳短款 票币整点 库房管理
思考练习题
1. 简述现金出纳工作的基本原则。 2. 简述现金收付业务的记账原则及账务处理。 3. 什么是出纳长款和短款?简述其账务处理过程。 4. 怎样做好库房管理? 5. 简述商业银行向中央银行提取和交存现金的核算。
银行会计学
第三章现金出纳业务的核算
本章要点
• 1. 现金出纳工作的原则 • 2. 客户交存、支取现金的处理程序 • 3. 出纳错款的核算 • 4. 库房管理要求
第一节 现金出纳业务概述
• 一、 现金出纳工作的意义 • 二、 现金出纳工作的任务 • 三、 现金出纳工作的原则
本章小结
商业银行是全社会的现金出纳中心,其现金出纳业务包括对现金、金银、外汇出纳在办理业务过 程中必须坚持双人经办、账实分管、收付分开、先收款后记账、先记账后付款、坚 持复核、坚持交接手续和查库的原则。
银行设置“现金”科目反映现金增减变化及其结果,并按现金类别设置明细账 户核算。本科目借方记录收入的现金,贷方记录支出的现金,余额在借方反映现金 结存数。
出纳错款指在办理现金收付过程中发生的现金余缺现象,导致账实不符。错款 的处理原则是:长款不得寄库,短款不得空库,长短款不能互补。
银行出纳现金库房是中国人民银行发行基金保管库(简称发行库)和金融机构的 出纳现金业务库(简称业务库)的统称,是集中保管现金、金银及有价证券等贵重物 品的重要场所。为保证库房的安全,各级银行必须做好金库管理工作。
现金出纳业务的核算
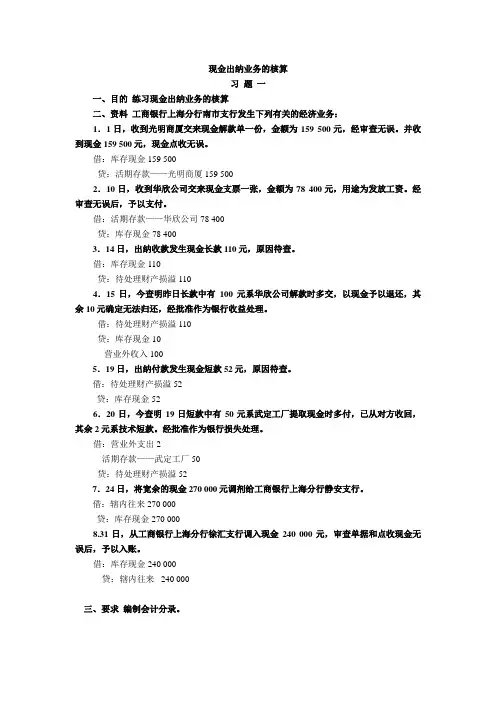
现金出纳业务的核算习题一一、目的练习现金出纳业务的核算二、资料工商银行上海分行南市支行发生下列有关的经济业务:1.1日,收到光明商厦交来现金解款单一份,金额为159 500元,经审查无误。
并收到现金159 500元,现金点收无误。
借:库存现金 159 500贷:活期存款——光明商厦 159 5002.10日,收到华欣公司交来现金支票一张,金额为78 400元,用途为发放工资。
经审查无误后,予以支付。
借:活期存款——华欣公司78 400贷:库存现金 78 4003.14日,出纳收款发生现金长款110元,原因待查。
借:库存现金110贷:待处理财产损溢 1104.15日,今查明昨日长款中有100元系华欣公司解款时多交,以现金予以退还,其余10元确定无法归还,经批准作为银行收益处理。
借:待处理财产损溢 110贷:库存现金10营业外收入 1005.19日,出纳付款发生现金短款52元,原因待查。
借:待处理财产损溢 52贷:库存现金 526.20日,今查明19日短款中有50元系武定工厂提取现金时多付,已从对方收回,其余2元系技术短款。
经批准作为银行损失处理。
借:营业外支出 2活期存款——武定工厂 50贷:待处理财产损溢 527.24日,将宽余的现金270 000元调剂给工商银行上海分行静安支行。
借:辖内往来 270 000贷:库存现金 270 0008.31日,从工商银行上海分行徐汇支行调入现金240 000元,审查单据和点收现金无误后,予以入账。
借:库存现金 240 000贷:辖内往来 240 000三、要求编制会计分录。
第六章_现金出纳业务.
1、发生长款的处理
发生长款时,如当日未能查明原因,应 由出纳部门出具证明,经会计主管批准 后,由会计部门填制现金收入凭证,会 计分录如下:
借:库存现金
贷:待处理财产损溢—待处理流动资产 损溢
查明原因后,应区别不同情况处理。属于客 户多交或银行少付的,应及时退回原主,会 计分录如下:
借:待处理财产损溢—待处理流动资产损溢 贷:库存现金
如经查找,确实无法归还时,经批准后,可 以将长款列为银行的收益,会计分录如下:
借:待处理财产损溢—待处理流动资产损溢 贷:营业外收入—出纳长款收入
四、现金出纳柜员制
(一)现金出纳柜员制特点
由柜员一人对外办理现金收付业务 的一种劳动组织形式。
(二)实行柜员制要求 1.银行柜员制类型 基本形式是单人临柜 2.银行柜员制管理原则 (1)规范和细化业务操作流程。 (2)建立健全柜员岗位责任制。 (3)建立安全、有效的监督复核机制。
贷:库存现金 当调入款项时,作相反会计分录 借: 库存现金
贷: 联行科目(辖内上存款项)
3.办理向上级行或人民银行现金存取业 务。
存入现金时,作会计分录如下: 借:联行科目 /存放中央银行款项-××银行存款户 贷:库存现金 提取现金时作相反会计分录。
(二)现金库房业务的处理程序
1.管库员办理现金实物出入库须填制出 入库凭证,并由业务主管审核签章。
确保库款质量,为保证市场流通票币的 整洁、维护人民币的信誉发挥作用。
第五章 现金出纳业务的核算与管理 (1)
第五章 现金出纳业务的核收考核评分标准 总分 ┃100┃1.未确定一名行领导主管财会工作不得分 一、会计机构和会计人员 ┃ 20 ┃ 二、会计管理和核算 ┃ 40 ┃ 三、财务管理 ┃ 10 ┃ 四、年度决算 ┃ 10 ┃ 五、现金出纳管理 ┃ 10 ┃
第五章 现金出纳业务的核算与管理
如经查找,确实无法归还时,经批准后,可以将长款列为银行的收益, 会计分录如下: 借:待处理财产损溢——待处理流动资产损溢 待:营业外收入 2、出纳短款的处理 发生短款时,如当日未能查清和找回,应由出纳部门出具证明,经会 计主管批准后,由会计部门填制现金付出凭证,会计分录如下: 借:待处理财产损溢——待处理流动资产损溢 待:库存现金
P153
第五章 现金出纳业务的核算与管理
二、现金库房的主要业务核算和业务处理程序 (一)现金库房的主要业务与核算 1、保管与本行经办业务或代理业务有关的现钞及贵重物品。 2、办理辖内现金调拨和劵别调剂的出入库业务 当调出款项时,会计分录如下: 借:联行科目 贷:库存现金 当调入款项时,编制相反的会计分录。
第五章 现金出纳业务的核算与管理
四、出纳现金错款的核算
(一)出纳现金错款的类型
1、出纳现金错款是指对外营业机构在与对外客户的现金收付业务中, 日终结账所发生的现金溢出或现金短缺。现金溢出又称作长款;现金 短缺又称作短款。
现金溢出、现金短缺以及误收假币也属于出纳业务现金错款。
2、自助取(存)款机错款是指由客户自行操作的自助设备应有金额与 自助取(存)款机内清点时现金实物不符,其差额即为自助取(存) 款机错款。现金溢出又称为自助取(存)款机长款,现金短缺又称为 自助取(存)款机短款。
第五章 现金出纳业务的核算与管理
查明原因后,追回短款时,会计分录为: 借:库存现金 待:待处理财产损溢——待处理流动资产损溢 短款经过认真查找,确实无法收回时,属于技术性短款或一般责任事 故的,按规定的审批手续予以报损,会计分录如下: 借:营业外支出 待:待处理财产损溢——待处理流动资产损溢
银行会计学课件03 第三章 现金出纳业务的核算
本章小结
商业银行是全社会的现金出纳中心,其现金出纳业务包括对现金、金银、外汇、 票据及有价证券等进行收付、整点、兑换、调运和保管等。银行出纳在办理业务过 程中必须坚持双人经办、账实分管、收付分开、先收款后记账、先记账后付款、坚 持复核、坚持交接手续和查库的原则。
银行设置“现金”科目反映现金增减变化及其结果,并按现金类别设置明细账 户核算。本科目借方记录收入的现金,贷方记录支出的现金,余额在借方反映现金 结存数。
关键术语
钱账分管原则 出纳长款 出纳短款 票币整点 库房管理
思考练习题
1. 简述现金出纳工作的基本原则。 2. 简述现金收付业务的记账原则及账务处理。 3. 什么是出纳长款和短款?简述其账务处理过程。 4. 怎样做好库房管理? 5. 简述商业银行向中央银行提取和交存现金的核算。
银行会计学课件03 第三章 现金出纳业务的核算
本章要点
• 1. 现金出纳工作的原则 • 2. 客户交存、支取现金的处理程序 • 3. 出纳错款的核算 • 4. 库房管理要求
第一节 现金出纳业务概述
• 一、 现金出纳工作的意义 • 二、 现金出纳工作的任务 • 三、 现金出纳工作的原则
第二节 现金收付业务的核算
第三节 现金库房管理与款项运送
• 一、 库房管理 • 二、 现金运送
(一) 现金运送的规定 1. 坚持双人押运,武装护送 3. 严密交接手续 (二) 现金运送的核算
1. 运出行的核算 • 三、 向央行提取和交存现金的核算
(一) 提取现金 (二) 交存现金
2. 严守秘密,专车运送 2. 运入行的核算
• 一、 现金收款的核算
(一) 客户交存现金
• 二、 现金付款的核算
(一) 客户支取现金
第五章--现金出纳业务的核算
第五章现金出纳业务的核算[教学目的与要求] 通过本章学习,了解现金出纳工作的意义和任务,明确现金出纳工作的原则,掌握现金出纳业务的核算方法。
第一节现金出纳业务概述一、现金出纳的意义与任务(一)现金出纳的意义现金出纳是指银行的本外币现钞、有价单证、贵重物品等的收付及保管工作。
认真做好现金出纳工作,对于贯彻国家金融法规和现金管理制度,满足市场现金需要,调剂市场货币流通,服务客户,加速现金周转,监督现金合理使用,保护国家财产安全等具有重要的意义。
(二)现金出纳工作的任务1.贯彻执行国家的金融法令和有关法规制度。
2.办理现金收付、整点、保管和调运业务,做好现金回笼和供应工作。
3.办理人民币兑换和挑残业务,调剂流通中人民币券别比例。
4.代理人民银行货币发行部分业务,代理其他银行及金融机构的部分现金收付业务。
5.做好爱护人民币、维护人民币信誉的宣传工作,做好本外币反假、反破坏工作。
6.做好残损人民币和外币兑换及假币的鉴定工作。
第二节现金出纳业务的核算一、现金收付的核算(一)现金收入的核算客户存入现金,会计分录为:借:库存现金贷:吸收存款——单位活期存款——××单位户(二)现金付出的核算客户支取现金,会计分录为:借:吸收存款——单位活期存款——××单位户贷:库存现金[本章重点]1.现金出纳工作的原则; 2.出纳错款的处理原则; 3.出纳错款的核算方法。
第六章联行往来的核算[教学目的与要求] 通过本章学习,了解联行往来的意义,明确联行往来的概念、特点和管理体制,掌握全国联行往来的基本做法和日常处理手续。
第一节联行往来概述二、会计科目、联行报单与报告表(一)会计科目1.“清算资金往来”——共同类科目,设“往账户”、“来账户”分户账。
2.“上年清算资金往来”——共同类科目,设“往账户”、“来账户”分户账。
联行往账业务发生时,发报行在“往账户”核算;联行来账业务发生时,收报行在“来账户”核算。
现金出纳业务核算和管理
现金出纳业务核算和管理1. 现金出纳业务的定义现金出纳业务是指企业日常经营活动中涉及到现金资金的收支、核算和管理工作。
现金出纳业务的准确核算和有效管理对于企业的正常运营和财务监控具有重要意义。
2. 现金出纳业务核算的基本流程现金出纳业务核算的基本流程包括现金收入和现金支出的记录、凭证的填制、账务的登记和报表的编制等环节。
2.1 现金收入的记录企业的现金收入主要包括销售收款、利息收入、租金收入等。
现金收入的记录应该详细记录收款日期、金额、收款人等信息,并及时入账。
2.2 现金支出的记录企业的现金支出主要包括购买物品、支付工资、缴纳税费等。
现金支出的记录应该详细记录支出日期、金额、收款人等信息,并及时核销。
2.3 凭证的填制现金出纳业务的核算需要填制相应的凭证,凭证应包括收款凭证和支付凭证。
凭证的填制需要按照会计准则的要求进行,确保凭证的合法性和准确性。
2.4 账务的登记凭证填制完成后,需要进行账务的登记。
即根据凭证上的信息,将相应的收入和支出进行登记,更新企业的现金账户余额。
2.5 报表的编制根据企业的需要,可以编制一些相关的报表,如现金流量表、银行对账单等,以便于管理层对现金情况进行监控和决策。
3. 现金出纳业务管理的重要性现金出纳业务的管理对于企业的财务健康和经营活动的正常进行具有重要意义。
3.1 现金风险的管理现金是企业最流动的资产之一,管理不善可能导致资金的流失和浪费。
通过规范的现金出纳业务管理,可以有效防范现金风险,减少资金损失。
3.2 内部控制的加强现金出纳业务的规范管理可以促进企业内部控制的建立和加强。
通过严格的账务登记和财务报表的编制,可以提高企业内部控制的效果,防止内部失误和欺诈行为。
3.3 财务监控的提升现金出纳业务管理是财务监控的重要环节。
通过对现金流量的核算和管理,可以更好地掌握企业的财务状况,及时发现和解决财务问题,提高财务决策的准确性和及时性。
4. 现金出纳业务核算和管理的注意事项4.1 规范操作流程在进行现金出纳业务核算和管理时,应遵循规范的操作流程,按照会计制度和相关法规的要求进行,确保业务的合法性和准确性。
第六章现金出纳业务的核算与管理
现金的调拨
内部现金的调拨 银行款项内部调拨应当注意的事项: 1.坚持双人押送,武装护送. 2.严守秘密,专车运送 3.严密交接手续.
2020/3/10
款项调拨的账务处理
调出行的会计处理 • 借:联行科目
贷:库存现金 调入行的会计处理
借:库存现金 贷:联行科目
2020/3/10
向央行提取和交存现金的核算
贷:贵金属
2020/3/10
• 3、严格入库制度。所有现金都必须入库保管 ,入库现金必须有账记载;出入库必须按规定
2020的/3/10手续和凭证办理,做到款账相符。
• 4、业务库和发行库必须分别列账,分别保 管,严格划分,不能混淆
• 5、库房必须双锁,钥匙和密码必须分人保 管
• 6、建立定期查库和不定期查库。
2020/3/10
2020/3/10
第四节 代理收兑金银和代办配售金银的核算
收购金银的核算: 借:贵金属
贷:库存现金或**存款 交售给中国人民银行时 借:存放中央银行款项
贷:贵金属 配售金银的核算: 借:贵金属
贷:存放中央银行款项(辖内上存款项)
当配售价高于联行调拨价,则为收益 借:吸收存款—活期存款——配售单位户
贷:库存现金
2020/3/10
营业终了现金的核对入库
• 每日营业终了,收款员应将当天所收的现金按 币种分别予以汇总,并将汇总数与现金收入日 记账的总数和会计部门现金借方发生额进行核 对,账款核对像符后,填写入库票,登记款项 交接登记簿,将现金交库管员核对入库。
• 出纳员根据每日领取的备付现金总数,扣去未 付的剩余现金,轧算出当天实付金额,与现金 付出日记帐合计数和会计部门的“现金”贷方 发生额核对相符,填写入库单,登记款项交接 登记簿,并将剩余备付金交库管人员审核入库 。