
计量经济学基础知识总结
一、R2的总结
类型及意义
类型 意义 举例
r2 0≤ r2 ≤1 衡量模型对Y的拟合程度 r2=1,模型完全拟合数据;
r2=0,X与Y 没有关系。
r -1≤ r ≤1 衡量X与Y 之间的线性关系 r=1,正共线性;
r=-1,负共线性;
r=0,无线性关系。
rawr2 0< rawr2 ≤1 在Yi=β2Xi中,r2可能是负值,为了调整成正数而引入
R2 0≤ R2 ≤1 衡量模型对Y的拟合程度
R 0≤ R ≤1 衡量多个X对Y的联合解释程度
Rj2 0≤ Rj2 ≤1 X1=β1+β2X2i+β3X3,r2=Rj2
校正R2 (1-k)/(n-k)≤ R2 ≤1 X越多,R2会越大,因此需要引入修正R2,,目的是不要增大得太快。
r
2、R2、修正R2
的比较
规则:样本大小要一样,因变量一样,解释变量可以不一样。(7.12,d;7.16,e)
举例:
92.0r iilniln9.0r iilni8.0r iii221221221uXY
uXY
uXY
knnRR
1
)1(1
22
复相关系数R
校正R2
相关系数r(含截距)
raw r2(不含截距)
双
变
量
Rj2
多
变
量
2
RR
判定系数r2(含截距)
复判定系数R2
2
rr
注意:线性模型的r2比倒数模型的r2要大;
回归元X越多的话,R2会越大。
无截距的回归跟有截距的回归的R方是不能比较的。(6.15)
二、自由度的总结
规则:凡是平方形式都有自由度,自由度个数是独立观测值个数减去(非独立观察值个数)
参数个数。
三、 Eviews 回归表的分析
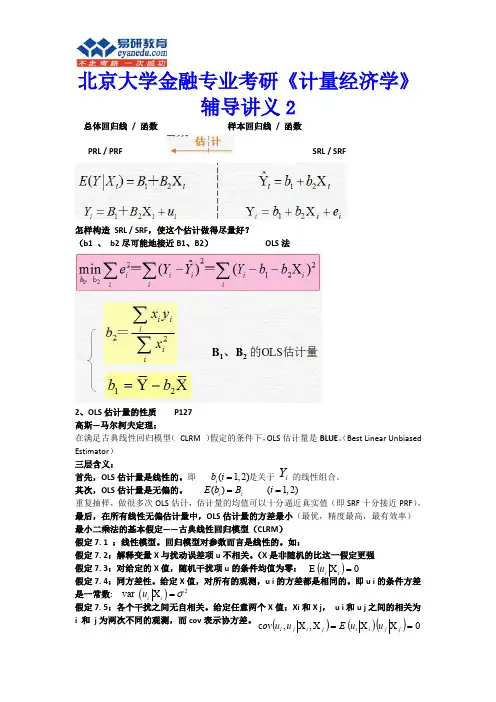
北京大学金融专业考研《计量经济学》辅导讲义2
(二)基础理解阶段(3 月上旬——7 月初) : 关键词:扎实理解、参考书及核心资料通读 3 遍、记下核心概念和公式
这一阶段最重要的任务是建立完整理解, 为后面记忆和运用打下基础。 将参考书目完整 地看至少 3 遍以上。全部知识点重在理解,除了核心概念和公式外,不必刻意记忆。实在不 理解的知识点标记下来,后面通过相关的辅导或者查阅解决。此外,这一阶段做笔记,切不 可过分细致,以梳理框架和概念为主,太细会浪费很多时间,也记不住。建议考生制定每天 和每周的规划,一般 2-3 章/天,这个速度比较合适。
例如 H1 : B2>0.08 H1 : B1<0 双边(双尾)备择假设 (使用较多) 例如 H1 : B2≠0.08 H1 : B1 ≠ 0 (2)检验的基本思想 合理构造一定的统计量,利用该统计量在零假设下的抽样分布,结合样本数据算出该统计 量的值,并在事先确定的显著性水平下(能容忍的犯错误概率) ,决定是否接受零假设。 若 H0 成立,统计量会 这样 这样,接受 H0(Yi,Xi)
其中,σ2 为常数,是假定 7.4 中 ui 的共同方差 上述表达式中,除了σ之外,其他量的值均可从样本数据直接得到, σ需要通过样本来估 计:
其中,分子为回归的残差平方和(RSS) ,分母为回归的自由度(d.f.) 。 被称为回归的标准误(区别于前面回归估计量 b1 和 b2 的标准误se(b1 ) 和 se(b2 ) 用 OLS 法估计出 b1,b2 (得到了 SRF) 在一定的假设前提下,OLS 估计量的性质 用方差和标准误,衡量了 OLS 估计的精度 回归分析的第一阶段:参数估计 回归分析的第二阶段:统计检验 §4. 双变量模型的统计检验 1、假设检验:显著性检验法 (1)零假设与备择假设 零假设,记为 H0 ,它通常代表一种意在维护的假设,或经济理论所描述的情况 例如 H0 : B2=0.08, H0 : B1=0 备择假设,对立于零假设,记为 H1 单边(单尾)备择假设
张晓彤计量经济学基础
12
• • • • • • • • • • • • • • • • • • • •
2006年数量经济学排名 学科代码:020209 1清华大学A++ 2吉林大学A++ 3华中科技大学A+ 4上海财经大学A+ 5东北财经大学A 6中国人民大学A 7西安交通大学A 8首都经济贸易大学A 9华侨大学A 10厦门大学A 北京大学B+ 复旦大学B+ 南京大学B+ 南开大学B+ 暨南大学B+ 中南财经政法大学B+ 武汉大学B+ 重庆大学B+ 西南财经大学B+
计量经济学 Econometrics
薛珑
1
第1章
§1.1
绪 论
计量经济学的定义
经济学
数理经 济学 经济统 计学 计量 经济 学 数理统 计学
数 学
统 计 学
2
•
英文“Econometrics”最早是由挪威经济学 家费里希(R.Frish)于1926年模仿 “Biometrics”(生物计量学)提出的,标志着计量 经济学的诞生。但人们一般认为,1930年12月29 日世界计量经济学会成立和由它创办的学术刊物 《Econometrica》于1933年正式出版,标志着计 量经济学作为一个独立学科正式诞生了。
古扎拉蒂《计量经济学基础》第4章

在满足基本假设条件下,对一元线性回归模型:
Yi 0 1 X i i
随机抽取n组样本观测值(Xi, Yi)(i=1,2,…n)。
假如模型的参数估计量已经求得,为 ˆ0、 ˆ1
那么Yi服从如下的正态分布:
Yi N( ˆ0 ˆ1 X i, 2)
于是,Y的概率函数为
P (Yi )
1
2
e-
如果存在大量独立且相同分布的随机变 量,那么,除了少数例外情形,随着这些变 量的个数无限地增加,它们的总和将趋向服 从正态分布。正是这个中心极限定理为ui的 正态性假定提供了理论基础。
2.中心极限定理的另一个说法是,即使 变量个数并不很大或这些变量并不是严格独 立的,但它们的总和仍可视为正态分布的。 3.如附录中所言,正态分布的一个性质 是,正态分布变量的任何线性函数都是正态 分布的。因此,在正态性假定下,OLS估计量 的概率分布很容易推导。前面曾讨论过,OLS 估计量是ui的线性函数。因此,若ui是正态分 布的,则OLS估计量也是正态分布的,这就使 得我们的假设检验工作十分简单。
但估计是成功的一半,假设检验是另一半。 回想在回归分析中的目标不仅仅是估计样本回 归函数(SRF),而是像第2章所强调的那样, 要用估计来对总体回归函数(PRF)进行推断。 因此,由于这些参数是随机变量,所以需 要清楚它们的概率分布,若不知其概率分布, 那就无法将它们与其真实值相联系 。
问题的引入 以前对ui的假定是其期望值为零,它们是
不相关的,并且有一个不变的方差。 以上假定对于点估计足够了。但兴趣在于 通过统计量对参数的真值(总体参数)进行推 断。即通过样本回归函数推测总体回归函数。 SRF→PRF 注意,既然它们都是估计量,所以它们的 值将随样本而变化。因此,这些估计量都是随 机变量。
《计量经济学》课程思政教学设计
研究方法
主要包括模型设定、数据收集与处理、参数估计、假设检验、模型应用等步骤, 涉及回归分析、时间序列分析、面板数据模型等多种方法。
计量经济学在现实生活中的应用
政策评估
计量经济学可用于评估经济政 策的效果,为政策制定者提供
调整教学内容和方法
持续改进
根据学生反馈和实际情况,适时调整教学 内容和方法,提高教学效果和学生学习积 极性。
不断总结经验教训,持续改进课程思政教 学设计,提高教学水平和质量。
06 总结与展望
总结本次课程思政教学实践经验
强化课程思政意识
将思政教育融入《计量经济学》课程,使学生在学习专业知识的同 时,树立正确的价值观、人生观和世界观。
鼓励学生参与案例讨论,发表自己的观点和看法,提高学生的思辨能力和表达能力 。
引导学生关注社会热点问题
结合当前社会热点问题,如环境 保护、资源利用、社会保障等, 引导学生运用计量经济学方法进
行分析和研究。
通过热点问题讨论,让学生了解 社会现状和发展趋势,增强学生
的社会意识和公民意识。
鼓励学生开展社会实践和调研活 动,将理论知识与实践相结合, 提高学生的实践能力和创新能力
02 计量经济学基础知识
计量经济学定义及发展历程
计量经济学的定义
计量经济学是运用数学、统计学和计 算机技术对经济现象进行定量分析的 学科。
计量经济学的发展历程
从古典回归分析、时间序列分析到现 代的非线性模型、面板数据模型等, 计量经济学经历了不断发展和完善的 过程。
计量经济学研究对象与方法
研究对象
沿动态。
能力目标
伍德里奇 计量经济学导论

伍德里奇计量经济学导论一、导论计量经济学是经济学的一个重要分支,旨在通过运用数理统计方法和经济理论来分析经济现象。
伍德里奇(Woodridge)是一位著名的计量经济学家,他的著作《计量经济学导论》是该领域的经典教材之一。
本文将对伍德里奇的计量经济学导论进行全面详细、完整深入的介绍。
二、计量经济学的基本概念计量经济学是研究经济现象的定量方法。
它通过建立数学模型,运用统计学原理和经济理论,对经济现象进行量化分析。
计量经济学的基本概念包括:1.回归分析:回归分析是计量经济学的核心方法之一。
它通过建立经济模型,利用样本数据来估计模型中的参数,从而对经济关系进行分析和预测。
2.假设检验:假设检验是计量经济学中的一种统计推断方法。
它用于检验经济模型中的假设是否成立,判断经济关系的显著性。
3.时间序列分析:时间序列分析是计量经济学中研究时间相关性的方法。
它通过对时间序列数据的观察和分析,揭示经济现象的演变规律和趋势。
4.面板数据分析:面板数据分析是计量经济学中研究面板数据(即跨时期和跨个体的数据)的方法。
它可以同时考虑个体特征和时间变动,对经济关系进行更全面的分析。
三、伍德里奇计量经济学导论的内容伍德里奇的《计量经济学导论》是一本系统介绍计量经济学基本理论和方法的教材。
该书的主要内容包括:1.回归分析基础:介绍了回归分析的基本概念和原理,包括线性回归模型、最小二乘法估计、假设检验等内容。
2.多元回归分析:扩展了回归分析的内容,引入了多个自变量的情况,讨论了多元回归模型的估计和推断。
3.回归模型的假设检验:详细介绍了回归模型中各项假设的检验方法,包括正态性检验、异方差性检验等。
4.回归模型的问题和解决方法:讨论了回归模型中可能出现的问题,如多重共线性、异方差等,并提出了相应的解决方法。
5.时间序列分析:介绍了时间序列分析的基本原理和方法,包括平稳性、自相关性、移动平均模型、自回归模型等。
6.面板数据分析:讲解了面板数据分析的基本概念和方法,包括固定效应模型、随机效应模型等。
计量经济学第1章 计量经济学导论

1.2 经验经济分析的步骤
修订模型 不符合
设定计量模型
参数估计
模型检验
是否符合标准 符合
模型应用
结构分析
经济预测
验证理论
经济理论 实际经济活动 搜集统计数据
政策评价
1.3 经济数据的结构
㈠横截面数据(cross-sectional data) 定义:在给定时点对个人、家庭、企业、地 区等单位采集的数据。 特点:可假定为从样本背后的总体中通过随 机抽样而得到的。 例:2012我国31个省/直辖市城镇居民人均可支配
1.1 什么是计量经济学
创立
建立第1个应用模型 经
典
计
建立概率论基础
量
经
发展数据基础
济
学
发展应用模型
建立投入产出模型
Frisch Tinbergen Haavelmo
Stone Klein Leontief
1.1 什么是计量经济学
微观计量:选择性样本模型
Heckman
非
微观计量:离散选择模型
McFadden
收入和人均消费支出。
1.3 经济数据的结构
㈡时间序列数据(time series data) 定义:对同一个体(个人、家庭、企业、地 区等)在多个时期内收集到的数据。 特点: 按时间顺序排列 时间跨度一致 例:1978-2012年我国城镇居民人均可支配收入 和人均消费支出(以1978年价格核算)。
配套教材
习题解答: 案例数据:
第1章 计量经济学的性质与经济数据
1.1什么是计量经济学 1.2经验经济分析的步骤 1.3经济数据的结构 1.4计量经济分析中的因果关系和其他条件不
变的概念
展
计量经济学知识点总结
绪论计量经济学:根据理论和观测的事实,运用合适的推理方法使之联系起来同时推导,对实际经济现象进行的数量分析。
计量经济学(定量分析)是经济学(定性分析)、统计学和数学(定量分析)的结合。
目的:把实际经验的内容纳入经济理论,确定变现各种经济关系的经济参数,从而验证经济理论,预测经济发展的趋势,为制定经济策略提供依据。
类型:理论计量经济学和应用计量经济学计量经济学的研究步骤:(一)模型设定:要有科学的理论依据选择适当的数学形式方程中的变量要具有可观测性(二)估计参数:参数不能直接观测而且是未知的(三)模型检验:经济意义的检验、统计推断检验、计量经济学检验、模型预测检验(四)模型应用:经济分析、经济预测、政策评价和检验、发展经济理论计量经济模型:计量经济模型是为了研究分析某个系统中经济变量之间的数量关系而采用的随机代数模型,是以数学形式对客观经济现象所作的描述和概括。
计量经济研究中应用的数据包括:①时间序列②数据截面③数据面板④数据虚拟变量数据第二章简单线性回归模型:只有一个解释变量的线性回归模型相关系数:两个变量之间线性相关程度可以用简单线性相关系数去度量总体相关系数:对于研究的总体,两个相互关联的变量得到相关系数。
总体相关系数 Var 方差 Cov 协议方差r rr =∑(r −r ̅̅̅)(r −r ̅̅̅)√∑(r r −r ̅̅̅)∑(r r −r ̅̅̅)总体回归函数:将总体被解释函数Y 的条件期望表现为解释变量X 的函数总体 r (r |r r )=r 1+r 2r r个体 r r =r 1+r 2r r +r r 随机扰动项μ引入随机扰动项的原因?①作为未知影响因素的代表②作为无法取得数据的已知因素的代表③作为众多细小因素的综合代表④模型的设定误差⑤变量的观测误差⑥经济现象的内在随机性。
简单线性回归的基本假定?(1)零均值假定时,即在给定解释变量Xi 得到条件下,随机扰动项Ui 的条件期望或条件均值为零。
计量经济学知识点
第一章1.计量经济学含义:以经济理论为基础,以统计资料为材料,运用数理统计知识和计算机技术,建立计量模型,对经济变量进行定量分析,以验证经济理论、分析政策效果、或进行商业预测。
2.计量经济学和其他学科关系▪1、经济学,尤其是数理经济学,为其提供理论依据▪2、经济统计学为其提供搜集加工整理统计资料的工具但价格、收入、投资、储蓄等经济数据是不可控的非实验数据,存在测量误差、遗漏、设计错误等▪3、数理统计为其提供假设检验的工具,以验证模型正确性主要有概率、概率分布、随机变量、抽样、参数估计、假设检验和回归分析等内容,只有具备了一定的数理统计学基础,才能很好地掌握计量经济学。
▪4、线性代数3.经济计量学建模步骤p2一、寻找研究的理论依据/设立一个理论假说二、确定统计指标,搜集编制数据①明确变量对应的统计指标②数据分类:时间序列数据:按时间跨度收集到的数据集合横截面数据:某个时点上的数据集合合并数据:时间序列数据和横截面数据的组合③数据来源:统计年鉴、统计类网站、数据公司三、建立数学模型四、设立经济计量模型:引入误差项自变量和因变量之间是统计关系,而不是确定的函数关系解释变量:函数的自变量被解释变量:函数的应变量五、采用适当方法,估计模型参数六、进行检验,验证模型的适用性经济检验:所估计参数的符号,大小是否符合理论等统计性检验:拟合优度检验:回归线拟合真实值优劣程度参数显著性检验:样本是否很好的代表了总体计量经济检验:回归模型前提条件的检验,例如多重共线性检验,异方差检验。
预测性检验本章考核要求▪识记:计量经济学含义、统计数据分类、参数、斜率、截距、解释变量和被解释变量、随机误差项等基本概念。
▪领会:计量经济学与其他学科的关系,计量经济模型基本的建模步骤第二章1.求和符号的性质p17常数的n次求和为常数的n倍常数可提到求和符号前两个变量的求和等于对两个变量分别求和2.几个定义▪1、实验:例:测试某批共1000灯泡的使用寿命▪2、总体:实验的所有可能结果的集合例:该批灯泡中每个灯泡的使用寿命,以小时计▪3、样本:由总体中抽出的若干个体的集合。
古扎拉蒂《计量经济学基础》(第5版)笔记和课后习题详解
古扎拉蒂《计量经济学基础》(第5版)笔记和课后习题详解啃《计量经济学基础》:开启经济学的“数据魔法”之旅翻开古扎拉蒂这本《计量经济学基础》(第5 版),就像拿到了一把神秘钥匙,要开启经济学里充满数据魔法的新世界大门,可得一步一个脚印慢慢来。
开篇奠基:经济学遇上数学“火花”书的开头先给咱来了个下马威,把经济学和数学紧紧绑在了一起。
那些经济现象、理论,不再是干巴巴的文字描述,全变成了能用数学式子表达的模型。
比如说需求函数,以前只知道价格高需求少,价格低需求多,现在呢,直接一个Q = a - bP(Q 是需求量,P 是价格,a、b 是参数)甩出来,把这关系定得死死的,就像给飘忽不定的需求安了个“锚”。
刚开始看,脑袋直发懵,这字母、数字混一起,比乱麻还乱。
但静下心,跟着书上例子一点点琢磨,慢慢就品出味儿来了,原来这就是用数学的“规矩”给经济学“撑腰”,让那些模糊的概念能精确衡量,为后面更复杂的分析打基础。
核心攻坚:回归分析“定乾坤”再往后深入,回归分析闪亮登场,这可是计量经济学的“大杀器”。
简单线性回归,就像给变量之间牵红线,看看它们到底有多“亲密”。
书上拿学生的学习时间和考试成绩举例,收集一堆数据,往回归方程里一套,算出个系数,就能知道多学一小时,成绩大概能提高几分。
这过程看着简单,实操起来麻烦不少。
得先判断数据质量,有没有异常值“捣乱”,变量之间是不是真的有内在联系,还得检验回归结果靠不靠谱。
为了搞懂这一套,我对着课后习题反复练,一会儿为算出正确结果欢呼,一会儿又被错误答案弄得抓耳挠腮,不过每攻克一道题,对回归分析的理解就深一层,感觉自己慢慢能掌控这数据魔法了。
拓展升华:模型应用“实战”忙学了理论、会了分析,最后还得拉到“战场”上实战。
书里讲怎么用模型预测经济走向,像预测房价走势、股市涨跌。
这可不像算命,瞎蒙一通,是靠实实在在的数据和严谨的模型。
收集多年房价数据,把影响房价的因素,如地段、周边配套、人口增长等都变成变量塞进模型,算出未来房价可能的变化区间。
计量经济学模型中交互固定效应_解释说明
计量经济学模型中交互固定效应解释说明1. 引言1.1 概述:计量经济学是一门研究经济现象的定量方法,其目的是通过建立经济模型来解释和预测各种经济现象。
交互固定效应是计量经济学中一个重要的概念,它描述了变量之间可能存在的相互作用关系。
交互固定效应模型能够帮助我们更准确地理解和解释这些关系,并从中得出有关经济决策和政策制定的有效建议。
1.2 文章结构:本文将会从以下几个方面对交互固定效应进行详细解释。
首先,我们将介绍交互固定效应的定义和意义,包括其对经济模型的贡献以及其可能产生的影响。
接着,我们将介绍计量经济学中使用的交互固定效应模型, 包括基础知识和扩展方法,并结合实证研究案例进行分析。
然后,我们将探讨如何解释和理解交互固定效应结果,并强调其中的限制条件。
最后,我们将总结交互固定效应模型的重要性并展望未来研究方向。
1.3 目的:本文的目的是全面解释交互固定效应在计量经济学中的重要性和应用。
通过对交互固定效应模型的详细讨论和实证研究案例的分析,我们希望读者能够更好地理解并使用这一模型,从而为经济决策和政策制定提供更准确和可靠的建议。
同时,我们也希望激发更多关于交互固定效应领域的研究,并展望其未来可能的发展趋势。
2. 交互固定效应的定义与意义2.1 交互固定效应的概念在计量经济学中,交互固定效应是指模型中观察到的个体之间或个体与时间之间的交互作用。
具体而言,它代表了其他变量对于两个或多个不同个体之间关系的影响程度。
交互固定效应可以理解为考虑到不同个体之间可能存在的差异所引起的变化,这些差异可能因观测不到的特征而产生。
在实际应用中,交互固定效应被广泛用于分析社会科学和经济学领域中存在着多样性和非均质性的数据。
通过考虑不同个体之间可能出现的固定特征,我们能够更准确地估计变量之间复杂关系的影响。
2.2 交互固定效应的作用和影响交互固定效应在计量经济学中扮演着重要角色。
它提供了一种方法来解释并控制由其他观察不到的变量引起的潜在偏差。