
浅析英国的税收体制
遇到骗稿子的骗子,写完说是抄袭改重的,不给稿费,发怒把文档上传,大家一起分享。!!!!
文献从国图找也可以…有很多书,比如财税史之类的 你找大国的内容比较容易 百度也可以借鉴 只要不照抄 保证查重率就行 主观内容借鉴的意思就行 客观的历史内容直接把网址附在参考文献里就行
不要求提出啥很深的东西
只要老师看着 知道你有所了解 能用自己的话去表达就行
浅析英国的税收体制
摘要:无论是哪个国家,其财政收入主要都是依靠税收,税收体制对国家的税收有重要影响。了解国家的税收体制具有重要的意义,本文分析了英国税收体制的特点及其演变历程,并分析了英国现行的税收体制的现状,这对我们了解英国的税收体制变化具有重要价值。
关键词:英国,税收体制,特点,演变,现状
一、英国财政制度的发展
英国政府财政制度的发展过程可以分为早期形成阶段(1215-1688)、中期发展阶段(1688-1852)、近期成熟阶段(1852至今),这三个阶段。英国政府财政制度从1215年开始,历经漫长的发展过程,议会在和君主集权的斗争中逐步获得对财政的控制权,从上世纪末开始,政府的财政决策权从议会转到政府手中。 1215年英国国王约翰继位后英国遭遇严重的通货膨胀,王室财政陷入困境,激化了国王和贵族的矛盾,1215年,贵族反叛,国王约翰被迫和贵族签订《大宪章》。这确立了议会制度的基础,并第一次用法律的形式把非赞同不纳税和没有代表权不纳税等原则确立下来,标志着应该政府预算制度的开始。英法百年战争推动了英国宪政的发展,也为议会权力的扩大创造了条件。战争带来的开支使君主要获得议会的支持,同时要扩大纳税,以此来获得经费。由此可见,英国每个阶段的财政政策的制定都涉及到税收,希望通过税收来增加财政收入。可见英国的财政政策与税收制度的演变具有密切的关系。
二、英国税制特点
(一)直接税为主,间接税为辅
在英国的税收体系中,其不仅有企业所得税,还有增值税、印花税等各个税种。其中最重要的是所得税,在所有的税收中占比达到6成以上。在上世纪末期英国的税收收入中,其直接税收贡献了近七成,间接税收占比33%左右,其中所得税是归属于直接税收的,间接税收的总额低于直接税收,也就是说间接税收产生了辅助的作用。
(二)税收收入和权限高度集中
英国的政治体系是中央政府进行管理,中央政府控制了主要的税收和权限。因此其税收也包括国税以及地方税这两种。中央政府控制着国税,占比大约为9成左右,中央政府的主要收入就是国税。地方财政的大部分财政是来自于中央政府的补助。
为了顺应税收收入划分,英国中央政府也控制了主要的税收权限。中央政府拥有着税法立法权,地方政府的权利主要包括地方税的征收权和部分调整或减免税率的权利等。地方政府的权利也是要依赖于中央政府,例如在1980年至1990年间,政府发布的地方收额封顶法就是一个典型的例子。
三、英国税制的演变历程
英国税收体系经历了较长时间的演变。土地税可以说是在近代税制中具有里程碑意义。从税种属性上来说,土地税是直接税的一种。在17世纪末期,英国国会开始进行土地税的征收。这是对英国税制的一种革命。这是由于国王的财政来源不单单只靠自己了。在这之前,在英国的封建体系中,各地的贵族占地为王,王室的经济花销主要是来自于领地的收入,而当爆发战争的时候,王室的花销更大,就需要召集国会,探讨战争期间的支出来源,临时增加一些特别的税收。
在英国的资产阶级革命期间,正是因为查理一世征收对抗苏格兰的战争费用,所以和议会产生了矛盾,从而导致英国内战的爆发。在17世纪前叶,查理一世开始征收船税,征收这种税的目的是抵抗海盗的进犯,而且其也是一种临时性税收,他强行征收船税导致了人民的愤恨。在17世纪,在英国的税收现象也并不普遍,主要是在特殊时期才会有。进入下一个世纪后,每次进行税收都会引起极大的争议。但是,土地税在英国其实还是较为稳定的税收,也构成了英国政府的主要财政收入。在斯图亚特王朝后期,土地税在总税收的占比达到50%左右,可以看出,土地税在英国是较为重要的。
从名字上来看,土地税应该是向土地征收的,其实不然,其对象还有地产、家具、交通工具甚至一些生活用品类,土地税的税率通常是在10%左右,在战争时期会再上升10%。然而,在18世纪,土地税在总税收的占比是呈下降趋势的。特别是工业革命开始之后,英国的财富累积速度加快,土地税随之减少,在18世纪末期,土地税在英国财政收入的占比仅有2成。
在18世纪中叶,英国还增加了间接税的征收,主要包括货物税、印花税等。在这个时期,英国的人口增长的速度不断加快。在18世纪的前中叶,英国人口从500万增加到557万,因此,向英国人民征收可以说是一个较好的办法,所以政府才增加了货物税。17世纪前叶,沃尔波针对茶叶和咖啡等开始征收货物税。因为茶叶和咖啡在 酒类消费税是给政府带来最多收益的货物税,英国逐渐盛行,所以税收也十分可观。
在17世纪中叶,一年的总税收中有6成来自啤酒消费税和麦芽酒消费税。并且也加大了进口酒的关税和消费税。刚进入19世纪时,进口酒的关税就占了总关税的6成以上。除此之外,英国还征收了生活和生产资料的税,主要包括了玻璃、肥皂、香烟、铁质用品等。
小威廉·皮特对自由贸易非常支持,他提出了高额关税会制约经济发展的观点,并认为大幅度减少关税可以较好的解决英吉利海峡走私贸易的问题,让走私者无法再进行走私,降低关税的方法获得了出人意料的结果。仅仅在1790这一年,海关在葡萄酒上的关税征收就上升了近3成,烈酒的税收增加了6成以上,烟草类提升了大约9成,1972年,海关为中央政府提供的关税收入达到了100万英镑。
在英国的债务重担下,近代英国税制就由此诞生了。英法战争落下帷幕之时,政府需要负担的债务高达2400多万,之后的北美独立战争、反法同盟等等都使政府耗资巨大,滑铁卢战役之后,政府欠债达到了8亿英镑以上。因此,18世纪的英国政府要解决的首要问题就是还清欠款,在英国历史上,各任首相都为政府的债务煞费苦心,因此近代的英国税收体制就是在这样的背景下发展而来的。由于重大的债务负担,中央政府开始征收新的税种。在18世纪末期,小威廉·皮特引进了所得税。18世纪下半叶资本主义发展势头迅猛,同时,由于资本主义制度下的财富分配不均,导致了更大的贫富差距,因此所得税就逐渐发展起来。
在开始征收所得税时,没有达到预想的效果。18世纪末期,预计收的税款一千万英镑,最终只收到了约500万英镑。当到了亨利·阿丁顿的时候,所得税才开始快速的发展。他在1803年的预算中,改革了所得税的相关规定,亨利·阿丁顿的所得税是因为财产税而被人们所知。亨利·阿丁顿认为,提高税率不能从根本上提升财政收入,应主要对财产进行合理准确的价格评估,以此进行合理的税收。亨利·阿丁顿制定的税率为:个人收入超过150英镑的,纳税1先令,这相较于小威廉·皮特制定的税率减少了50%;个人收入为150英镑以下,60英镑以上的,纳税3便士。税率较低,人们缴纳的积极性也较高,因此其最终收入和预算相差无几,举例来说,1803年的税收预算为450万英镑,最终征收税额比预算还高出了26万英镑。阿丁顿认为财产税应该分成五种,有土地和建筑物税、土地产出税、商业的收入税等等。这种分类方式可以精确的估计个人收入,这种分类在今天都被广泛的使用。因此,部分专家认为他是现代英国税制的鼻祖。
就英国税制的历史来说,1700年-1799年是开创发展的100年。从税制结构的发展来说,是人类社会税制结构发展的结晶,税收的征收从简单税发展到复合税,从1800年开始的所得所出现,标志着现代直接税的发展,确定了英国税制的基本结构,产生了一个能够推动经济发展的税收体制。
一战是改革英国税制的一个关键时间节点。在一战前的1911年,英国的所得税占比只有2成左右,在一战后就提升了大约25%。二战后,中央政府撤销了在一战期间的部分临时税制,增添了一些新的税收。成为欧洲经济共同体的一员,又一次标志了英国税收制度的变革。
在最近几年,英国商务环境中的税率一直维持着较低的水准,这是为了促进外国的投资。现阶段英国的公司标准征税点为24%,增值税则为20%,在整个欧洲处于中等以下的水准。中央政府还提出了较多的减税、免税办法,举例来说,商业利润不征收地方税,高管可以获得部分所得税和社保税和减免等。就全球范围来看,英国的避免双重征税协议网络是规模最大的。为了支持公司的发展,英国对于企业内直接购买股权的税收也有一定的政策倾斜。
四、英国的税收现状
英国财政大臣每年都要审核年度预算。税务每年都要进行调整。在2012年3月,英国财政大臣在上交预案中提到,从2013年4月开始,企业税标准税率降低1%;个人所得税下调5%;与此同时,所得税的起征点也提升了1500英镑左右,在全国的纳税人中,80%左右的纳税人都从中获益。从2014年起,每位纳税人都将收到缴税的报告,可以知晓自己的税款去向。
现阶段,中央政府的主要经济来源是所得税,其次是来自于社保税,然后是增值税,最后是企业税。从1990年中期开始,税收在英国国民经济来源的占比保持在36%-39%之间。到2010至2011的年度税收中,中央财政支出超过了国民收入的46%。依据英国财政研究所发布的《2012年绿色预算》中,中央政府支出在国民收入中的占比一直维持在一个相对稳定的水准。政府提出的紧缩战略,指的是80%为减少支出,而不是增税,最后希望政府支出的占比能够降低到4成以下。
参考文献:
[1]程前. 英国税收法定原则研究[D]. 吉林大学. 2016
[2]陈连宝. 近代英国公共财政的建构及其宪政意义[D]. 黑龙江大学. 2008
[3]王君. 论英国17世纪的税收变革[D]. 首都师范大学. 2008
[4]周莹莹.中世纪英国的土地税[D]. 山东大学 2007
[5]吕晶.税收与宪政[D]. 武汉大学. 2005
英国国民保险税 种类
英国国民保险税 种类
英国国民保险(National Insurance)是一种社会保险制度,旨在为英国公民提供一系列福利和服务。国民保险税是英国居民的个人所得税和社会保险税的一部分。本文将介绍英国国民保险税的种类和其功能。
英国国民保险税分为多个种类,其中包括基础国民保险税(Class
1),自雇国民保险税(Class 2和Class 4),附加国民保险税(Class 1A和Class 1B)以及国民保险税上限(Upper Earnings
Limit)。
首先,基础国民保险税(Class 1)适用于雇员和雇主之间的薪资交易。对于雇员来说,他们需要支付国民保险的一部分,这将直接从其工资中扣除。同时,雇主也需要为雇员支付国民保险的一部分作为雇佣税。这部分税款用于向个人提供退休金、失业保险、医疗保险、养老金等社会保障福利。
自雇国民保险税(Class 2和Class 4)适用于自雇人士,他们需要为其个人所得交纳国民保险税。自雇人士需要按照其利润额支付国民保险税,用于享受类似于雇员的福利和服务。Class 2是按照标准税率收取,而Class 4是按照所得额的百分比进行收取。
附加国民保险税(Class 1A和Class 1B)是一种额外的国民保险税,适用于雇员或雇主为雇员提供福利计划或其他形式的额外福利。雇主需要为提供的额外福利支付附加国民保险税。Class 1A是适用于提供非现金和现金等额的福利,Class 1B适用于提供经过纳税的福利或解决雇员税务问题的费用。
国民保险税上限(Upper Earnings Limit)是国民保险税的最高收入限制。超过这个限制的工资额将不再被国民保险税所征收。这个上限每年都会调整,根据英国政府的决策。
英国国民保险税的目的是为公民提供一系列的社会保障福利。这些福利包括退休金、失业救济、医疗服务(如国民医疗服务NHS)和残疾津贴等。国民保险税的收入被用于支付这些福利,以减轻公民在不同阶段和特殊情况下的经济负担。
英国庄园制度的特点
- 1 - 英国庄园制度的特点
英国庄园制度是英国封建社会普遍存在的一种封建体制。根据这种体制,贵族家庭拥有广大的土地和地底资源,而平民无权获得土地,他们只能当佃农或雇工在大地上劳作,而且在佃农和雇工身份之外无法获得收入,这样贵族家庭就成为了特权阶层,他们的势力和财富也就大大扩大了。
英国庄园制度的主要特点是财产所有权和土地所有权的集中。通常情况下,一个大封建地主拥有整个庄园,包括花园、草地、荒野、野生动植物及其他资源,往往还有建筑物和城镇。他们将所有的收入和资源集中到自己手中,从外界获取财力,而不管他们是否利用这些财力去改善佃农的生活质量。
另一个英国庄园制度的特点是土地使用权的唯一性。大多数庄园都被交给了大地主,而佃农和雇工只有被租赁的角落,他们只能在大地主允许的范围内开垦,而不能借用一丝一毫的资源建造新的房屋或者改变土地中的地形。同时,大地主也有权力禁止他们渔猎猎鹿或者收割他们自己的农作物,这些都是被禁止的行为。
最后,英国庄园制度的特点还有收税权的集中和政治垄断的性质。大地主们收取的税收用于地主家族的家庭账户和社会福利,而对于佃农和雇工来说,他们只能接受大地主的集体秩序和规章制度,这也就给他们的自由选择带来了一定的限制。
综上所述,英国庄园制度特点显而易见,它将经济上的所有权、土地使用权和政治垄断权集中在大地主家族手中。平民无法从外界获 - 2 - 得收入,只能接受大地主家族所定的土地使用规章,得不到自由发展的机会,他们只能以佃农和雇工的身份积极劳动,以便谋生。
政制转型与国家税收——1688-1815年的英国
政制转型与国家税收
1688—1 815年的英国
毕竞悦
内容提要“不纳税则无代表”,将纳税与公民权联系起来,是西方特别是英国政治的基石之一。从l688
至1815年,英国的政治改革与税制改革是平行的,最终完善了宪政体制下的税收体制。
关键词税收选举权英国近代
光荣革命后,英国的税收出现了持续增长,但
并没有再次引起“革命”。这种差别不能仅仅用经
济发展水平来解释。法国革命前,英国的赋税不
仅在绝对额上比法国高,而且占人均收入的比重
也比法国高出两倍。关键在于宪制转型所带来的
税收增加。 “政治系统的汲取能力取决于该体系
能否建立一套向社会征税的合理机制。”
议会的发展与税收的合法性
17世纪,英国的议会由以前主要是贵族对抗
国王的会议发展成现代的代议机构,成为混合均
衡宪政体制中的一个重要部分。同时,始终作为
英格兰议会传统中重头戏的财政职能得到了进一
步加强。
在北美独立战争时,“无代表不纳税”成为美
国为摆脱英国殖民统治提出的一个正当的理由,
后来又成为美国革命时期的一个响亮的口号。其
实,这句名言也可以反过来理解,那就是“不纳税
则无代表”。让那些被征收财产的所有人的代表
来进行决策,可以说是英国议会早期的一个特色。
因而,英国议会不可避免地会体现出某种贵族化
l76 特征,而非完全的民主化。
1710年,议会确定了下议院议员必须具备的
财产条件。如果是郡选出的议员,每年的土地收
入不少于6OO英镑;从城市或大学选出的议员,年
收入不得少于300英镑。这种制度在1858年才
得以废止。1832年议会改革法案规定,将市镇的
选举权扩展至所有拥有或者租赁年价值10英镑
以上的房地产的男性公民,将郡的选举权扩展到
租赁了年价值不低于50英镑的土地、可随时退租
的承租人。1867年的改革法案扩大了城市中选
举权的范围,而1884年的改革法案则将享有选举
权的范围扩展至绝大多数农业劳动者,只有1918
中国与英国的增值税比较研究

题 目: 中国与英国的增值税比较研究
I 摘 要
截止到2016年年末,全世界已经有了150多个国家实行了增值税,并且已经达成了共识,通过增值税加强对境内经济发展的管理。增值税已经成为了全球最主要的税种之一,并且重要性不断增长。
并且随着经济水平的不断提高,在2016年我国实行了全面的增值税改革,全国全面实行增值税的计划已经得到了实现。但是我国现在增值税体制改革的进程中,由于原有增值税的历史遗留问题,仍然面临着诸多的挑战。如何克服这些问题和挑战是我国政府不得不面对的一个难题。
本文通过英国与中国增值税之间的区别分析发展中国家和发达国家之间增值税的发展情况,结合我国实际情况,探讨我国现有增值税制度的不足与英国增值税制度的优势,研究发达国家在增值税领域所取得的成果,将之运用于我国增值税制度的建设上。
同时,本文针对我国现有增值税制度提出四个对策性建议:我国现有的消费经济发展状况,增值税链条,增值税优惠政策以及对增值税征管环节的金税工程。通过对这四个方向的分析和比对,结合英国经验,为我国增值税制度建设探讨出具有实际意义的建议。
关键词:增值税税率设计,消费型增值税,纳税链条,优惠政策,金税工程
II Abstract
Until the end of 2016, 150 countries around the world carry out the value-added
tax. These countries use the value-added tax to reinforce the management of the
economic. Nowadays, the value-added tax has become one of the main tax categories.
Because of the improving of economy, our country put the value-added tax into
英国的购买税法律规定(3篇)

第1篇
一、概述
购买税,又称增值税(Value Added Tax,简称VAT),是一种消费税,由购买商品或服务的消费者承担。在英国,购买税的法律规定主要体现在《增值税法》(Value Added Tax Act)中。以下是英国购买税法律规定的主要内容。
二、增值税的税率
1. 标准税率
英国的标准增值税税率为20%。大多数商品和服务都适用这一税率,包括食品、饮料、住宿、娱乐、书籍、报纸和杂志等。
2. 低税率
英国的低增值税税率为5%,适用于以下商品和服务:
(1)食品和饮料:包括面包、糕点、牛奶、果汁、咖啡等,但不含酒精饮料。
(2)医疗保健:包括医疗服务、药品、医疗设备等。
(3)教育:包括学校、学院、大学等教育机构提供的教育服务。
(4)出版物:包括书籍、报纸、杂志等。
3. 零税率
英国的部分商品和服务适用零税率,包括:
(1)出口商品:指出口到欧盟外的商品。
(2)某些非商业用途的货物和进口商品:如用于个人或家庭用途的物品。
(3)能源:包括天然气、电力、煤炭等。
(4)某些农产品:如农产品、肉类、奶制品等。
三、增值税的征收对象
1. 企业
在英国,增值税的征收对象主要是企业。企业销售商品或提供服务时,需向消费者收取增值税,并在一定期限内向税务局申报并缴纳增值税。 2. 个人
个人在购买商品或服务时,通常不承担增值税。但个人销售商品或提供服务时,如达到一定条件,需注册为增值税纳税人,并缴纳增值税。
四、增值税的申报与缴纳
1. 申报
增值税纳税人需在规定的期限内向税务局申报增值税。申报方式包括:
(1)电子申报:通过税务局网站或专用软件进行申报。
(2)纸质申报:将申报表邮寄至税务局。
2. 缴纳
增值税纳税人需在申报后一定期限内缴纳增值税。缴纳方式包括:
(1)在线支付:通过税务局网站或银行转账等方式缴纳。
(2)邮寄支票:将支票邮寄至税务局。
(3)银行代扣:与银行签订代扣协议,由银行代为扣缴税款。
税收手段对个人收入分配的调节作用——英国近年税制改革的经验与借鉴
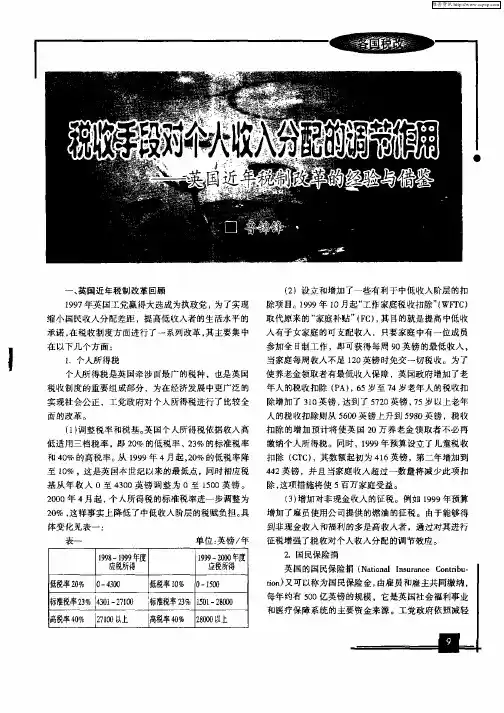
一、英国近年税制改革回顾 1997年英国工党赢得大选成为执政党,为了实现 缩小国民收入分配差距,提高低收入者的生活水平的 承诺,在税收制度方面进行了一系列改革,其主要集中 在以下几个方面: 1.个人所得税 个人所得税是英国牵涉面最广的税种,也是英国 税收制度的重要组成部分,为在经济发展中更广泛的 实现社会公正,工党政府对个人所得税进行了比较全 面的改革。 (1)调整税率和税基。英国个人所得税依据收入高 低适用三档税率,即20%的低税率、23%的标准税率 和40%的高税率。从1999年4月起,20%的低税率降 至10%,这是英国本世纪以来的最低点,同时相应税 基从年收入0至4300英镑调整为0至1500英镑。 2000年4月起,个人所得税的标准税率进一步调整为 20%,这样事实上降低了中低收入阶层的税赋负担。具 体变化见表一: 表一 单位:英镑/年 1998—1@9年度 1999—2O00年度 应税所得 应税所得 低税率20% 0—430。 低税率10% O—l5∞ 标准税率23% 4301—2710o 标准税率23% 1501—280oO 高税率40% 27100 上 高税率40% 281300以上 (2)设立和增加了~些有利于中低收入阶层的扣 除项目。1999年lO月起“工作家庭税收扣除”(WFTC) 取代原来的“家庭补贴”(Fc),其目的就是提高中低收 入有子女家庭的可支配收入,只要家庭中有一位成员 参加全日制工作,即可获得每周90英镑的最低收入, 当家庭每周收入不足120英镑时免交~切税收。为了 使养老金领取者有最低收入保障,英国政府增加了老 年人的税收扣除(PA),65岁至74岁老年人的税收扣 除增加了310英镑,达到了5720英镑,75岁以上老年 人的税收扣除则从5600英镑上升到5980英镑,税收 扣除的增加预计将使英国2O万养老金领取者不必再 缴纳个人所得税。同时,1999年预算设立了儿童税收 扣除(CTC),其数额起初为416英镑,第二年增加到 442英镑,并且当家庭收入超过一数量将减少此项扣 除,这项措施将使5百万家庭受益。 (3)增加对非现金收入的征税。例如1999年预算 增加了雇员使用公司提供的燃油的征税。由于能够得 到非现金收人和福利的多是高收人者,通过对其进行 征税增强了税收对个人收入分配的调节效应。 2.国民保险捐 英国的国民保险捐(NationM Ir ̄uranee Contfibu. tion)又可以称为国民保险金,由雇员和雇主共同缴纳, 每年约有500亿英镑的规模,它是英国社会福利事业
英国移民全程指南:英国的税务管理及税收类别
英国移民全程指南:英国的税务管理及税收类别
负责英国税务管理的是收入与海关管理局, 就是我们经常看到的 HM Revenue &
Customs, 由以前的国内税务局(Inland Revenue) 和海关与消费局 (HM Customs and
Excise) 在 2005 年合并成立。 该机构主要负责关税, 消费税, 个人所得税, 增值税的征管。
税款的征收一般以纳税人填写的纳税申报表为依据。公司应在申报表之外附加其年度会计
报表,如果公司在正常的税款支付期之前未能及时提供足够的信息以便税务官员估定税款(财务结算期结束的 9 个月之内),那么税务当局可对其处以罚息。 在英国,杠杆是调整收入差距的有效手段。
一是征收个人所得税。2015-2016 年,年薪 10,500 英镑以下的低收入者不用纳税,超过 的部分按不同比例纳税,最 高收入所得税税率为 40。二是遗产税和赠与税。英国税法规定,遗产税和赠与税合并一起征收。为防止富人通过提前转移财产逃避遗产税,税法规定,继承人除 了要对死者遗留的财产缴纳遗产税外,还要对死者7年内赠与的财产按不同的税率缴纳赠与税。
个人所得税(Income Tax)
个人所得税需要按照纳税年度进行申报 (4 月 6 日至次年的 4 月 5 日)。个人所得税由雇主从员工的薪金中代为扣除,每付一次薪水扣除一次税,即所谓的’所得税预扣法 ‘【PAYE
(Pay as you earn)】。每个员工都有一个 PAYE 号码,公司会计根据员工不同的纳税税率代缴相应的税金。所得税除了针对工资以外,以下类别的收入也需要缴纳税金: 每年的分红
奖金,股息,养老金收入,房屋出租的租金收入等。
公司所得税(Corporation Tax)
公司税依据每年的财政年度规定的税率报税(4 月 1 日至次年的 3 月 31 日),英国公司所得税也成为‘公司税’或‘法人税’, 是对法人实体利润所得征收的一种税。
英国税收介绍
英国税收介绍
1.个人所得税
(一)主要内容:
包括:工资、每年年终分红奖金;股息;养老金收入;储蓄和债券的利息收入;房屋出租的租金收入;信托的收入。
(二)税率:
2016-2017财政年度英国个人所得税税率为20%-45%。
税务年为2016.4.6-2017.4.5税务年2016-2017
免税£11,000/年
20%£11,000-£43,000
40%£43,000-£150,000
45%Above£150,000
(三)申报方法:
申报年度为每年4月6日至次年的4月5日。每年向英国税务及海关总署申报的截止日期是10月5日,即6个月的申报期限。如果不能在规定的期限内申报要向英国税务及海关总署注册和报税,可能会面临100磅的处罚。
(四)交税原则:
英国境外的收入是根据纳税人的居所(residence)和居籍(domicile)分为三大
类,而针对这三大类不同身份的人士,有不同的纳税方式。
a.英国税务居民和居籍(Residenct&Domiciled-RD)
长时间在英国居住(每年182天以上)并且将以英国作为主要居住地(在2017
年4月6日后,即能达到居籍要求,20年内住满15年)的居民。
b.英国税务居民非居籍(ResidentbutnotUKdomiciled-RND)
符合英国税务居民要求(长时间在英国居住,每年182天以上)但未达到居籍
要求(在2017年4月6日后,即20年内住满15年)的居民。
c.非英国税务居民(NONUKresident-NR)
在英国居住但未达到税务居民的最低居住时间要求或者未达到其他税务要求的
居民。
这三大类不同身份的人士,有不同的纳税方式:
a.英国税务居民和居籍(RD)
依据英国当地法律按照全球纳税制缴纳(ArisingBasis),即无论你在英国境内
或者境外的收入都必须向英国政府纳税。
b.英国税务居民非居籍(RND)
可自由选择“全球纳税制缴纳(ArisingBasis)”或者“汇款制缴纳(Remittance
英国个人所得税税率表
英国个人所得税税率表
英国个人所得税是英国政府的一种基础税收方式,在英国各层级的收入中都扮演着重要的角色。英国的个人所得税分为五个等级,不同的收入属于不同的等级,收入越高,所需纳税的比例也就越高。在这篇文章中,我们将详细介绍英国个人所得税税率表。
英国个人所得税的等级
英国个人所得税按照收入分为五个等级,它们分别是0-12,570英镑(免税),12,571-50,270英镑,50,271-150,000英镑,150,001-1000,000英镑和超过100万英镑。在不同等级的税率中,免税是指不需要纳税,而其他等级反映着收入多少与相应的纳税比例。这意味着在英国,未达到最低所得额的人不需要交个人所得税。
英国个人所得税税率表
以下是英国个人所得税税率表:
0-12,570英镑:无需缴纳税款(免税)。
12,571-50,270英镑:20%
50,271-150,000英镑:40%
150,001-1000,000英镑:45%
超过100万英镑: 45% 这个税率表告诉我们,收入越高,所需纳税的比例也就越高。例如,一个人的年收入为20,000英镑,那么他的税率是20%。换句话说,这个人需要交纳4000英镑的个人所得税。
税率表还有一个值得注意的地方:分段的纳税方式。这意味着,如果你的收入为50,000英镑,那么你需要按照20%的税率缴纳税款,但这并不意味着你需要向政府缴纳50,000*20%=10,000英镑的所得税。相反,你需要向政府缴纳的税额如下:
50,270-12,571=37,699英镑
37,699*20%=7,540英镑
因此,你最终需要交纳的所得税为7,540英镑。
附加税
除上述基本税率外,英国税务局还征收一种称为“附加税”的税费。附加税是一种根据收入水平而定的额外缴纳的税费,它的目的是防止高收入人群逃税。附加税分两种,分别是附加税A和附加税B。
附加税A是针对年收入超过100万英镑的人群征收的税费。这些人需要支付每年20,000英镑的“附加税A”。如果收入超过200万英镑,附加税A将增至25,000英镑。
英国涉税服务的新动向
61TheCertiedTaxAgents它山之石
⊙周秀梅英国涉税服务的新动向随着全球经济的快速发展以及各国税收体系的日趋复杂和完善,对于涉税服务的需求也日益增多。有些国家的涉税服务已经发展成比较完善的一套税务代理制度,成为比较成熟的行业,如日本的税理士制度、英国的税务协会等。欧洲已经在追求税务专业资格的统一化,形成了以德国和奥地利的税理士、法国的法律专家、意大利和英国的税务协会等为中心的欧洲税务联合会,在更广泛的范围内为涉税服务的规范化而努力。一、英国涉税服务的发展和模式(一)英国涉税服务的沿革涉税服务有多种形式,其中税务咨询是最重要的一种形式。早在1886年,英国伦敦就出现了第一家“亨利会计师事务所”,提供税务咨询服务。但这一阶段的税务咨询一般仅限于所得税、营业税等税种及如何纳税面的咨询。从业人员大多是从政府财政、税务部门离退职的工作人员。这一点与我国上世纪80年代末至90年代末开展的税务咨询模式基本相同。随着税制的不断完善,税务机关意识到增加税法透明度,促使纳税人正确履行纳税义务的重要性,同时,咨询服务开始形成行业。税务咨询范围从所得税、营业税等税种,发展到消费税、赠与税、社保税、遗产税等税种。从业人员已经不仅仅限于税务机关官方退职人员,民间从业者也来争一杯羹。现在,随着纳税人需求的不断深入,税务咨询渐渐被代理企业行为或者包含咨询在内的一揽子代理业务所取代。英国目前有上千家纳税咨询公司,他们为纳税人制定具体的纳税方案,帮助纳税人最大限度地减少税额,但绝非逃税。他们还协助纳税人填写税务申报单等。自由职业者几乎百分之百由会计师代理纳税。(二)英国涉税服务的模式1.英国谁在从事涉税服务英国的税收管理制度非常严格。在英国,无论退休人员,还是学生,不管是外国人,还是本国人,只要收入达到一定额度,任何来源收入都必须依法纳税。英国的税务制度十分繁杂,税种也是世界上最多的国家之一。英国复杂的税收制度,催生了形形色色的税务咨询公司,其工作人员多为税务专家,他们给纳税人提供各种有偿咨询服务。在英国,特许注册会计师不能直接做涉税业务,只能主要服务于小公司,相当于我国企业中的会计员、会计师;特许会计师才与我国注册会计师一样,可以做公司的税务顾问。但是大公司的税务顾问一般是由具有特许税务顾问资格的人担