
最新大豆进口成本计算公式
大豆进口成本计算公式
1
豆类换算
2
大豆价格换算:1美元/蒲式耳=36.7437美元/吨
3
豆粕价格换算:1美元/短吨=1.1025美元/吨
4
豆油价格换算:1美分/磅=22.0462美元/吨
5
大豆单产换算:1蒲式耳/英亩=0.0672吨/公顷=4.4799公斤/亩
6
大豆重量容积换算:1蒲式耳=60磅=0.0272公吨=0.0268长吨=0.03短吨
7
豆粕重量容积换算:1短吨=2000磅=0.9072公吨
8
豆油重量容积换算:1磅=0.0004536公吨
9
1. CBOT大豆价格(美分/蒲式耳)
10
运达中国的综合基差(其中包括海湾基差和海运费用)(美分/蒲式耳)
11
1吨=36.7437蒲式耳
12
到岸价=(CBOT大豆价格+综合基差)×0.367433(单位换算)×8.28(汇
13
率)
14
2. 关税(关税率3%) 3. 增值税(增值税率13%) 4. 保险费8元/吨
15
5. 中间商佣金40元/吨 6. 卸船费22元/吨 7. 商检、卫检费5
16
元/吨
17
8. 港杂费12元/吨 9. 入库短途费20元/吨 10. 其它杂费10元
18
/吨
19
4项-10项其他费用共计120元/吨
20
进口大豆价格=(CBOT大豆价格+综合基差)×0.367433×8.28
21
(汇率)×1.03×1.13+120
22
CBOT与DCE报价单位换算关系
23
品种 报价单位 CBOT折合DCE元/吨
24
大豆 美分/蒲式耳 3.04元/吨
25
豆粕 美元/短吨 9.11元/吨
26
豆油 美分/磅 182.25元/吨
27
1蒲式耳大豆=27.216公斤
28
1短吨=2000磅 1磅=453.6克
29
以某日CBOT收盘价为例:
30
CBOT大豆收盘472.4*3.04≈1436元/吨
31
豆粕收盘155.3*9.11≈1415元/吨
32
豆油收盘16.66*182.25≈3036元/吨
33
目前大豆进口增值税13%;关税3%;豆粕进口增值税13%;关税5%;
34
豆油进口增值税13%;关税增值税13%;
35
(以上换算基于汇率:1美元=8.28元。所有数值将随汇率变动而有所变化)
36
37
大豆压榨
38
一. CBOT大豆压榨利润构计算公式:
39
按照1蒲式耳大豆大约能压榨出11磅豆油的出油率,44磅豆粉的出粉率,
40
1蒲史耳大豆压榨利润计算公式可以依照:
41
1蒲式耳大豆压榨利润=11*豆油价格(美圆/磅)+44*豆粕价格(美圆/
42
磅)—大豆采购价格(美圆/蒲式耳)—加工费
43
二. 国产大豆压榨利润值计算公式为:
44
国产大豆按16%的出油率和78.5%的出粉率,压榨利润可以依照下列公式
45
计算:
46
1吨大豆压榨利润=豆油销售价格×0.16+豆粕销售价格×0.785-大豆
47
采购价格-加工费
48
大豆压榨利润计算

大豆压榨利润计算
大豆压榨利润计算公式如下:
C=豆油价格×出油率+豆粕价格×出粕率-大豆价格-加工费。
大豆压榨的加工费在相当长的时期内为一常值,美国平均为15美元/吨,我国平均为100元人民币/吨。
大豆的压榨利润C通常在合理的范围内波动,当C过高或者过低时,市场调节作用都会使C回归到合理的波动区间。
进口现货压榨利润是指对于大豆到港完税价与油粕现货计算的大豆压榨利润,即油厂用未来到港的大豆压榨,按照目前油粕现货价格签订预售价格合同所计算的压榨利润。
此指标具有能够为油脂企业加工和销售计划提供一定的指导意见。
对大豆压榨企业来说,很难讲他们究竟是为了出粕还是为了出油而压榨大豆,油厂所计算的应该是一个整体的压榨收益。
只要大豆压榨后所产出的豆粕和豆油的总价值高于大豆原料的采购成本及加工成本之和,其压榨就是有效益的。
进货价格的计算公式

进货价格的计算公式进货价格是指商家购买商品时所支付的价格,它直接影响到商品的成本和最终的销售价格。
因此,正确计算进货价格对于商家来说非常重要。
在这篇文章中,我们将讨论进货价格的计算公式,以及一些影响进货价格的因素。
首先,让我们来看一下进货价格的基本计算公式。
进货价格通常由以下几个因素决定:商品的生产成本、运输成本、关税和税费、以及商家的利润。
因此,进货价格可以用以下公式来表示:进货价格 = 生产成本 + 运输成本 + 关税和税费 + 商家利润。
在这个公式中,生产成本是指商品的生产和加工成本,包括原材料、人工、设备等。
运输成本是指商品从生产地到商家手中的运输费用,包括运输工具、燃料、人工等。
关税和税费是指进口商品需要缴纳的关税和税费,这是一个非常重要的因素,尤其是对于跨国贸易来说。
商家利润是指商家为了获利而加在进货价格上的额外费用,它直接影响到最终的销售价格。
除了上述因素外,还有一些其他因素也会影响进货价格。
例如,市场供求关系、货币汇率、政策法规等都会对进货价格产生影响。
因此,商家在计算进货价格时需要考虑到这些因素,并及时调整进货价格以适应市场变化。
另外,对于不同类型的商品,进货价格的计算方法也会有所不同。
例如,对于原材料类商品,生产成本和运输成本可能会占据较大的比重;而对于成品商品,关税和税费以及商家利润可能会成为更为重要的因素。
因此,商家需要根据商品的特点和市场情况来灵活运用进货价格的计算公式,以确保商品的成本和销售价格之间的合理关系。
在实际操作中,商家还需要考虑到一些实际情况,例如批发折扣、促销活动、采购数量等因素。
这些因素都会对进货价格产生影响,因此商家需要在计算进货价格时进行综合考虑,并灵活调整进货价格以适应市场需求。
总之,进货价格的计算是一个复杂的过程,它受到多种因素的影响。
正确计算进货价格对于商家来说非常重要,它直接影响到商品的成本和最终的销售价格。
因此,商家需要充分了解进货价格的计算公式,灵活运用这些公式,并根据实际情况进行调整,以确保商品的成本和销售价格之间的合理关系。
库存成本核算方法计算公式

库存成本核算方法计算公式1.先进先出法(FIFO法):先进先出法是指在销售产品时,首先先出售最早入库的产品。
这种方法假定最早的产品最早卖出,最新的产品最晚卖出。
因此,FIFO法的库存计算公式为:库存成本=第一个进货数量×第一个进货单价+第二个进货数量×第二个进货单价+…+最新一个进货数量×最新一个进货单价2.后进先出法(LIFO法):后进先出法是指在销售产品时,首先先出售最新入库的产品。
这种方法假定最新的产品最早卖出,最早的产品最晚卖出。
因此,LIFO法的库存计算公式为:库存成本=第一个进货数量×第一个进货单价+第二个进货数量×第二个进货单价+…+最新一个进货数量×最新一个进货单价3. 加权平均法(Weighted Average法):加权平均法是指按照产品的平均单价计算库存成本。
这种方法假定所有产品都以平均价格出售。
库存成本的计算公式为:平均单价=(第一个进货数量×第一个进货单价+第二个进货数量×第二个进货单价+…+最新一个进货数量×最新一个进货单价)/(第一个进货数量+第二个进货数量+…+最新一个进货数量)库存成本=平均单价×剩余库存数量4. 特定成本法(Specific Identification法):特定成本法是指根据每个产品的具体成本计算库存成本。
这种方法假定每个产品的成本是不同的,因此需要将每个产品的成本单独计算。
库存成本的计算公式为:库存成本=第一个进货数量×第一个进货单价+第二个进货数量×第二个进货单价+…+最新一个进货数量×最新一个进货单价在实际应用中,企业可以根据自己的情况选择适合的库存成本核算方法。
同时,需要注意的是,不同的库存成本核算方法可能会导致不同的净利润和资产负债表表现。
因此,企业在选择库存成本核算方法时,需要综合考虑成本、税收、现金流等因素,并在合规的前提下做出合理的决策。
大豆、豆粕的合理价差与套利成本计算
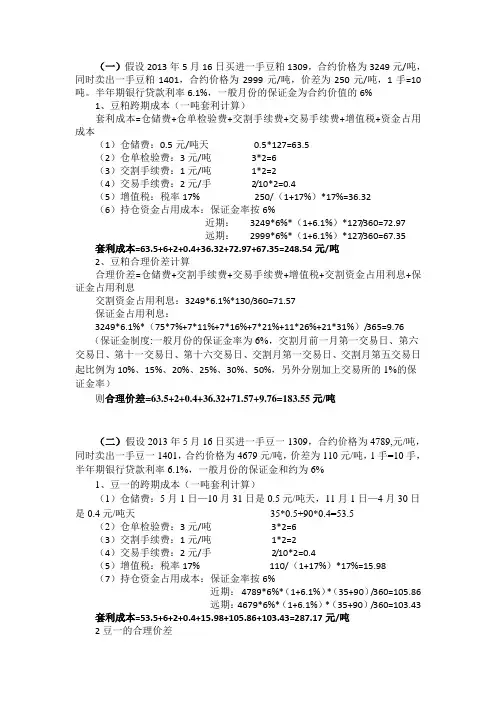
(一)假设2013年5月16日买进一手豆粕1309,合约价格为3249元/吨,同时卖出一手豆粕1401,合约价格为2999元/吨,价差为250元/吨,1手=10吨。
半年期银行贷款利率6.1%,一般月份的保证金为合约价值的6%1、豆粕跨期成本(一吨套利计算)套利成本=仓储费+仓单检验费+交割手续费+交易手续费+增值税+资金占用成本(1)仓储费:0.5元/吨天0.5*127=63.5(2)仓单检验费:3元/吨3*2=6(3)交割手续费:1元/吨1*2=2(4)交易手续费:2元/手2/10*2=0.4(5)增值税:税率17% 250/(1+17%)*17%=36.32(6)持仓资金占用成本:保证金率按6%近期:3249*6%*(1+6.1%)*127/360=72.97远期:2999*6%*(1+6.1%)*127/360=67.35 套利成本=63.5+6+2+0.4+36.32+72.97+67.35=248.54元/吨2、豆粕合理价差计算合理价差=仓储费+交割手续费+交易手续费+增值税+交割资金占用利息+保证金占用利息交割资金占用利息:3249*6.1%*130/360=71.57保证金占用利息:3249*6.1%*(75*7%+7*11%+7*16%+7*21%+11*26%+21*31%)/365=9.76 (保证金制度:一般月份的保证金率为6%,交割月前一月第一交易日、第六交易日、第十一交易日、第十六交易日、交割月第一交易日、交割月第五交易日起比例为10%、15%、20%、25%、30%、50%,另外分别加上交易所的1%的保证金率)则合理价差=63.5+2+0.4+36.32+71.57+9.76=183.55元/吨(二)假设2013年5月16日买进一手豆一1309,合约价格为4789,元/吨,同时卖出一手豆一1401,合约价格为4679元/吨,价差为110元/吨,1手=10手,半年期银行贷款利率6.1%,一般月份的保证金和约为6%1、豆一的跨期成本(一吨套利计算)(1)仓储费:5月1日—10月31日是0.5元/吨天,11月1日—4月30日是0.4元/吨天35*0.5+90*0.4=53.5(2)仓单检验费:3元/吨3*2=6(3)交割手续费:1元/吨1*2=2(4)交易手续费:2元/手2/10*2=0.4(5)增值税:税率17% 110/(1+17%)*17%=15.98(7)持仓资金占用成本:保证金率按6%近期:4789*6%*(1+6.1%)*(35+90)/360=105.86远期:4679*6%*(1+6.1%)*(35+90)/360=103.43 套利成本=53.5+6+2+0.4+15.98+105.86+103.43=287.17元/吨2豆一的合理价差交割资金占用利息:4789*6.1%*133/360=107.93保证金占用利息:4789*6.1%*(75*7%+7*11%+7*16%+7*21%+11*26%+24*31%)/365=15.13 则合理价差=53.5+2+0.4+15.98+107.93+15.13=194.94元/吨上图为2012年4月2日至2013年5月16日,豆粕1309和豆粕1401的价差,其中最高价差为399元/吨(2012年8月31日),最低价差为-643元/吨(2012年3月12日)豆粕的合理价差为183.55元/吨,在2012年7月27日以后大部分时间都超过了合理价差。
粮食重量计算公式

粮食重量计算公式
粮食重量计算公式是农作物生产和粮食贸易中非常重要的一项工具。
通过计算粮食的重量,可以帮助农民确定产量,帮助贸易商估计成本和利润,并且对于粮食运输和储存也有重要意义。
粮食重量计算的公式主要基于粮食的密度和体积来进行。
不同的粮食品种有不同的密度,因此需要使用相应的公式进行计算。
下面介绍一些常见的粮食重量计算公式:
1. 小麦和稻谷的重量计算公式:
粮食重量(公斤)= 体积(立方米)×密度(千克/立方米)小麦和稻谷的密度约为780千克/立方米。
2. 玉米的重量计算公式:
粮食重量(公斤)= 体积(立方米)×密度(千克/立方米)玉米的密度约为720千克/立方米。
3. 大豆的重量计算公式:
粮食重量(公斤)= 体积(立方米)×密度(千克/立方米)大豆的密度约为680千克/立方米。
需要注意的是,以上公式只是一般性的估算公式,实际情况可能会有
一些差异。
粮食的密度可能受到品种、水分含量和质量等因素的影响,因此在实际计算中,可能需要根据具体情况进行一些调整。
粮食重量计算公式在农业生产和粮食贸易中具有广泛的应用。
农民可以通过这些公式来估计自己的产量,以便做出相应的决策。
贸易商可以根据这些公式来预测成本和利润,并进行粮食的收购和销售。
此外,粮食的重量计算还对粮食运输和储存非常重要,可以帮助确定所需的运输工具和储存设备。
总之,粮食重量计算公式在农业生产和粮食贸易中起到了至关重要的作用。
通过准确计算粮食的重量,可以提高生产效率、确保贸易的公正性,并且有助于粮食的储存和运输管理。
先进先出法成本计算公式

先进先出法成本计算公式先进先出(First-In-First-Out,FIFO)法是一种常用的成本计算方法,它基于物料或产品的进入顺序来确定成本。
在使用FIFO法进行成本计算时,首先出库的物料或产品被视为最早进入的,在计算成本时,这些最早进入的物料或产品的成本将被优先考虑。
FIFO法的成本计算公式可以表示为:成本= 最早进入的物料或产品的单价× 数量。
在这个公式中,最早进入的物料或产品的单价是指最早进入库存的物料或产品单位成本,而数量则表示出库的物料或产品数量。
FIFO法的应用非常广泛,特别是在日常生活中的库存管理和销售成本计算中。
下面将通过两个实例来说明FIFO法的具体应用。
假设某电子产品公司有1000台平板电脑库存,这批库存是分三次进货的,价格如下:- 第一批进货:200台,单价500元;- 第二批进货:500台,单价600元;- 第三批进货:300台,单价700元。
现在,该公司卖出了400台平板电脑,按照FIFO法,我们首先需要计算出最早进入的物料或产品的单价。
根据进货的顺序,最早进入的是第一批进货的200台,其单价为500元。
所以,根据FIFO法的成本计算公式,成本= 500元× 400台= 200,000元。
在这个例子中,FIFO法根据物料或产品的进入顺序计算出库存的成本,确保了成本计算的准确性和公正性。
另一个实例是关于食品行业的。
假设一家超市有三种不同价格的苹果:- 第一批苹果:1000个,单价2元;- 第二批苹果:500个,单价3元;- 第三批苹果:800个,单价4元。
现在,该超市卖出了600个苹果,同样地,按照FIFO法,我们需要计算出最早进入的物料或产品的单价。
根据进货的顺序,最早进入的是第一批苹果的1000个,其单价为2元。
所以,根据FIFO法的成本计算公式,成本= 2元× 600个= 1200元。
通过这个例子,我们可以看到FIFO法确保了超市在销售苹果时按照正确的成本计算,从而更好地掌握了销售利润。
国际贸易实务的计算公式
国际贸易实务的计算公式1.计算贸易成本的公式在国际贸易实务中,我们经常需要计算各种贸易成本,例如运输费用、关税、保险费等。
计算贸易成本的公式一般为:总成本=运输费用+关税+保险费+其他费用。
例如,企业从中国进口一批货物,运输费用为1000美元,关税为500美元,保险费为200美元,其他费用为300美元,那么总成本为:总成本=1000+500+200+300=2000美元。
2.计算汇率的公式汇率指的是一国货币兑换成另一国货币的比率。
在国际贸易实务中,我们经常需要根据汇率来进行货币换算。
计算汇率的公式一般为:目标货币金额=基准货币金额×汇率。
例如,企业需要将1000美元兑换成人民币,汇率为6.5,那么目标货币金额为:目标货币金额=1000×6.5=6500人民币。
3.计算进出口贸易的贸易盈亏的公式在进出口贸易中,我们常常需要计算贸易的盈亏情况,即进口商品的售价与成本之间的差额。
计算进出口贸易的盈亏的公式一般为:贸易盈亏=销售收入-进口成本。
例如,企业出口一批货物售价为1000美元,进口成本为800美元,那么贸易盈亏为:贸易盈亏=1000-800=200美元。
4.计算进出口贸易的贸易差额的公式进出口贸易的差额指的是出口商品的价值与进口商品的价值之间的差异。
计算贸易差额的公式一般为:贸易差额=出口价值-进口价值。
例如,国出口商品的总价值为1000万美元,进口商品的总价值为800万美元,那么贸易差额为:贸易差额=1000-800=200万美元。
5.计算贸易毛利率的公式贸易毛利率指的是进出口贸易中的毛利与销售额之间的比例关系。
计算贸易毛利率的公式一般为:贸易毛利率=(贸易毛利/销售额)×100%。
例如,企业进口商品的销售收入为1000美元,进口成本为800美元,那么贸易毛利为:贸易毛利=1000-800=200美元。
贸易毛利率为:贸易毛利率=(200/1000)×100%=20%。
入口本钱计算及换算公式
入口本钱计算及换算公式一、入口本钱计算:1.LME(伦敦金属交易所)入口本钱:LME入口本钱=(LME三月铜–现货三个月升贴水+上海铜与LME铜升贴水)*汇率*(1+关税税率)*(1+增殖税率17%)+其他费用注:关税税率:2%;增殖税率:17%;其他费用:80-120元举例说明,假定某一日三月铜的价钱为1803美元,三月铜与现货的贴水为17美元,CIF升水设为60美元/吨,入口关税为2%,增值税为17%,汇率为计,其他到岸短驳费,商检费,进港费等国内其他费用计为100元/吨。
那么LME入口本钱=(1803-17+60)***+100=18385元注:在外汇市场中,汇率依照外汇生意交割时刻分为即期汇率和远期汇率;若是远期汇率比即期汇率贵那么为升水,反之,廉价的话那么为贴水,相应的涨跌的价钱确实是升水金额和贴水金额。
2.CBOT大豆入口价钱:入口大豆价钱=(CBOT大豆价钱+综合基差)×(单位换算)×(汇率)×(1+关税税率)*(1+增殖税率17%)+其他费用注:关税(关税率3%);增值税(增值税率13%);保险费8元/吨;中间商佣金40元/吨;卸船费22元/吨;商检、卫检费5元/吨;港杂费12元/吨;入库短途费20元/吨;10. 其它杂费10元/吨;其他费用共计120元/吨入口大豆价钱=(CBOT大豆价钱+综合基差)××(汇率)××+1203.橡胶入口本钱:目前,上海期货交易所天然橡胶合约的交割品级为:国产一级标准胶SCR5符合国家标准GB8081~8090-87,入口烟片胶RSS3符合《天然橡胶品级的品质与包装国际标准(绿皮书)》(1979年版)。
由于入口产品涉及的手续比较多,因此相应的本钱也较多,入口烟片胶RSS3的本钱大致如下:1)、入口天然橡胶的本钱计算公式入口本钱=入口售价(即报价)×汇率(人民币对美元)+关税+增值税+其他费用(1)假设泰国对中国的报价为A美元/吨,海上运费与保险费为40美元/吨,若是是远期付款(一样是一个月),那么报价提高10美元/吨。
进口货物毛利率计算公式(3篇)
第1篇摘要:在全球化贸易中,进口货物毛利率的计算对于企业利润分析和成本控制具有重要意义。
本文将详细解析进口货物毛利率的计算公式,并探讨其在实际应用中的注意事项。
一、引言随着国际贸易的不断发展,进口货物已成为许多企业的重要组成部分。
在进口业务中,了解并计算进口货物的毛利率对于企业评估项目盈利能力和市场竞争力具有重要意义。
本文旨在通过详细解析进口货物毛利率的计算公式,帮助读者更好地理解和应用这一财务指标。
二、进口货物毛利率的概念进口货物毛利率,是指在一定时期内,进口货物销售收入与销售成本的差额占销售收入的百分比。
其计算公式如下:毛利率 = (销售收入 - 销售成本)/ 销售收入× 100%其中,销售收入是指企业销售进口货物所获得的收入,销售成本是指企业购买进口货物所支付的成本。
三、进口货物毛利率计算公式详解1. 销售收入销售收入是指企业销售进口货物所获得的收入,通常包括以下几部分:(1)进口合同价格:即买卖双方在进口合同中约定的货物价格。
(2)关税:根据海关规定,进口货物需缴纳的关税。
(3)增值税:根据国家规定,对进口货物征收的增值税。
(4)其他税费:如消费税、检验检疫费等。
2. 销售成本销售成本是指企业购买进口货物所支付的成本,主要包括以下几部分:(1)FOB进口合同价:即货物离岸价,不包括运费和保险费。
(2)运费:货物从国外运至国内所产生的运费。
(3)保险费:为保障货物在运输过程中的安全,企业支付的保险费用。
(4)进口国内费用:包括卸货费、驳船费、码头建设费、码头仓租费等费用。
(5)进口税费:如关税、增值税等。
3. 毛利率计算公式根据以上定义,进口货物毛利率的计算公式可表示为:毛利率 = (进口合同价格 + 关税 + 增值税 + 其他税费 - FOB进口合同价 - 运费 - 保险费 - 进口国内费用 - 进口税费)/ (进口合同价格 + 关税 + 增值税+ 其他税费)× 100%四、进口货物毛利率应用中的注意事项1. 数据准确性在计算进口货物毛利率时,确保数据的准确性至关重要。
食品成本核算方法计算公式
食品成本核算方法计算公式食品成本核算方法计算公式是指用一系列的数学公式来计算制作一份食品所需要的原材料成本、能源成本、人工成本、设备成本等等,以此评估该食品产品的成本价值和营利情况。
食品成本核算方法的公式根据不同的食品种类和制作工艺不同而有所差异,一般包括以下几个方面:
1、原材料成本=(每份食品需要的原材料单位成本×用量)
2、能源成本=(每小时的用电量或燃气量×电价或燃气单价×制作时间)
3、人工成本=(员工每小时的工资×制作时间)
4、设备成本=(该设备总共的折旧费用÷使用总时间×制作时间)
5、总成本=(原材料成本+能源成本+人工成本+设备成本)
6、成本价值=(总成本÷食品数量)
通过以上的成本核算方法计算公式,可以让食品制作商更精准地了解每份食品所需的成本,并根据成本价值和市场竞争情况来调整自己的市场定价,以获得更好的营利情况。