
国际金融计算题最详细的解答
个人收集了温度哦精品文档供大家学习 ==============================专业收集精品文档============================= ===========================================================================
==============================专业收集精品文档============================= 第一章习题:
计算远期汇率的原理: (1)远期汇水:“点数前小后大” → 远期汇率升水 远期汇率=即期汇率+远期汇水 (2)远期汇水: “点数前大后小” → 远期汇率贴水 远期汇率=即期汇率–远期汇水 举例说明: 即期汇率为:US$=DM1.7640/50 1个月期的远期汇水为:49/44 试求1个月期的远期汇率? 解:买入价=1.7640-0.0049=1.7591 卖出价=1.7650-0.0044=1.7606 US$=DM1.7591/1.7606 例2 市场即期汇率为:£1=US$1.6040/50 3个月期的远期汇水:64/80 试求3个月期的英镑对美元的远期汇率? 练习题1 伦敦外汇市场英镑对美元的汇率为: 即期汇率:1.5305/15 1个月远期差价:20/30 2个月远期差价:60/70 6个月远期差价:130/150 求英镑对美元的1个月、2个月、6个月的远期汇率? 练习题2 纽约外汇市场上美元对德国马克: 即期汇率:1.8410/20 3个月期的远期差价:50/40 6个月期的远期差价: 60/50 求3个月期、6个月期美元的远期汇率? 标价方法相同,交叉相除 标价方法不同,平行相乘 例如: 1.根据下面的银行报价回答问题: 美元/日元 103.4/103.7 英镑/美元 1.304 0/1.3050 请问: 个人收集了温度哦精品文档供大家学习 ==============================专业收集精品文档============================= ===========================================================================
==============================专业收集精品文档============================= 某进出口公司要以英镑支付日元,那么该公司以英镑买进日元的套汇价是多少?
(134.83/135.32; 134.83) 2.根据下面的汇价回答问题: 美元/日元 153.40/50 美元/港元 7.801 0/20 请问: 某公司以港元买进日元支付货款,日元兑港元汇价是多少? (19.662/19.667; 19.662) 练习 1.根据下面汇率: 美元/瑞典克朗 6.998 0/6.998 6 美元/加拿大元1.232 9/1.235 9 请问: 某中加合资公司要以加拿大元买进瑞典克郎朗,汇率是多少? (1加元=5.6623/5.6765克朗; 5.6623) 2.假设汇率为: 美元/日元 145.30/40 英镑/美元 1.848 5/95 请问: 某公司要以日元买进英镑,汇率是多少? (1英镑=268.59/268.92; 268.92) 货币升值与贬值的幅度: 直接标价法 本币汇率变化=(旧汇率新汇率-1)100% 外汇汇率变化=(新汇率旧汇率-1)100% 间接标价法 本币汇率变化=(新汇率旧汇率-1)100% 外汇汇率变化=(旧汇率新汇率-1)100% 如果是正数表示本币或外汇升值;如果是负数表示本币或外汇贬值。 例如: 1998年9月10日,美元对日元的汇率为1美元等于134.115日元,2005年1月25日美元对日元的汇率为1美元等于104.075日元。 在这一期间,日元对美元的汇率变化幅度为多少? 答:(134.115/104.075-1)×100%=28.86% 而美元对日元的汇率变化幅度为多少? 答:(104.075/134.115-1)×100%=-22.40% 补充习题: 一、一外汇交易所的电脑屏幕显示如下: 个人收集了温度哦精品文档供大家学习 ==============================专业收集精品文档============================= ===========================================================================
==============================专业收集精品文档============================= 币种 即期 一月 三月 六月
墨西哥比索 9.3850--80 70_80 210_215 410_440
南非兰特 6.1200_300 425_445 1100_1200 1825_1900 英镑 1.6320_35 40_34 105_95 190_170 1.买入和卖出的直接报价是什么? 2.你是一位顾客,想用英镑买入三个月远期的墨西哥比索,实际汇率是多少? (1.6215×9.4060=15.2518) 如何区分买入价和卖出价? 例如,某日巴黎外汇市场和伦敦外汇市场的报价如下: 巴黎: USD1=FRF 5.7505 ~ 5.7615 (银行买入美元价) (银行卖出美元价) 伦敦: GBP1=USD 1.8870 ~ 1.8890 (银行卖出美元价) (银行买入美元价) 注意:从银行还是客户的角度?哪种货币? 第一章 习题: 1.如果你以电话向中国银行询问英镑/美元(英镑兑美元,斜线“/”表示“兑”)的汇价。中国银行答道:“1.690 0/10”。请问: (1)中国银行以什么汇价向你买进美元? (2)你以什么汇价从中国银行买进英镑? (3)如果你向中国银行卖出英镑,使用什么汇率? 2.某银行询问美元对新加坡元的汇价,你答复道“1.640 3/1.641 0”。请问,如果该银行想把美元卖给你,汇率是多少? 3.某银行询问美元兑港元汇价,你答复道:“1美元=7.800 0/10港元”,请问:(1)该银行要向你买进美元,汇价是多少? (2)如你要买进美元,应按什么汇率计算? (3)如你要买进港元,又是什么汇率? 4.如果你是银行的交易员,客户向你询问澳元/美元汇价,你答复道:“0.768 5/90”。请问 (1)如果客户想把澳元卖给你,汇率是多少? (2)如果客户要买进澳元,汇率又是多少? 5.如果你向中国银行询问欧元/美元的报价,回答是:“1.294 0/1.296 0”。请问: (1)中国银行以什么汇价向你买进美元,卖出欧元? 个人收集了温度哦精品文档供大家学习 ==============================专业收集精品文档============================= ===========================================================================
==============================专业收集精品文档============================= (2)如你要买进美元,中国银行给你什么汇率?
(3)如你要买进欧元,汇率又是多少 6.如果你是银行,客户向你询问美元兑瑞士法郎汇价,你答复道: “1.410 0/10”。请问: (1)如果客户想把瑞士法郎卖给你,汇率是多少? (2)你以什么汇价向客户卖出瑞士法郎? (3)如果客户要卖出美元,汇率又是多少? 7.如果你是银行,你向客户报出美元兑换港币汇率为7.8057/67,客户要以港币向你买进100万美元。请问: (1)你应给客户什么汇价? (2)如果客户以你的上述报价,向你购买了500万美元,卖给你港币。随后,你打电话给一经纪人想买回美元平仓。几家经纪人的报价是: 经纪人A:7.805 8/65 经纪人B:7.806 2/70 经纪人C:7.805 4/60 经纪人D:7.805 3/63 你同哪一个经纪人交易对你最为有利?汇价是多少? 8.假设银行同业间的美元/港币报价为7.890 5/7.893 5。某客户向你询问美元兑港币报价,如你需要赚取2~3个点作为银行收益,你应如何报出买入价和卖出价? 9.根据下面的银行报价回答问题: 美元/日元 103.1/103.7 英镑/美元 0.301 0/1.305 0 请问: 某进出口公司要以英镑支付日元,那么该公司以英镑买进日元的套汇价是多少? 10.根据下面的汇价回答问题: 美元/日元 153.40/50 美元/港元 7.801 0/20 请问某公司以港元买进日元支付货款,日元兑港元汇价是多少? 11.根据下面汇率: 美元/瑞典克朗 6.998 0/6.998 6 美元/加拿大元1.232 9/1.235 9 请问某中加合资公司要以加拿大元买进瑞典克郎朗,汇率是多少? 12.假设汇率为: 美元/日元 145.30/40 英镑/美元 1.848 5/95 请问某公司要以日元买进英镑,汇率是多少? 1.纽约和纽约市场两地的外汇牌价如下:伦敦市场为£1=$1.7810/1.7820,纽约市场为£1=$1.7830/1.7840。根据上述市场条件如何进行套汇?若以2000万美元套
国际金融计算题
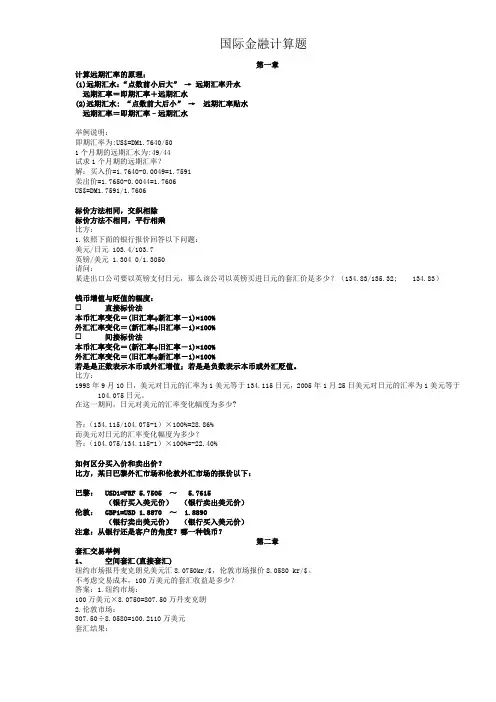
第一章计算远期汇率的原理:(1)远期汇水:“点数前小后大”→远期汇率升水远期汇率=即期汇率+远期汇水(2)远期汇水: “点数前大后小”→远期汇率贴水远期汇率=即期汇率–远期汇水举例说明:即期汇率为:US$=DM1.7640/501个月期的远期汇水为:49/44试求1个月期的远期汇率?解:买入价=1.7640-0.0049=1.7591卖出价=1.7650-0.0044=1.7606US$=DM1.7591/1.7606标价方法相同,交织相除标价方法不相同,平行相乘比方:1.依照下面的银行报价回答以下问题:美元/日元 103.4/103.7英镑/美元 1.304 0/1.3050请问:某进出口公司要以英镑支付日元,那么该公司以英镑买进日元的套汇价是多少?(134.83/135.32; 134.83)钱币增值与贬值的幅度:☐直接标价法本币汇率变化=(旧汇率÷新汇率-1)⨯100%外汇汇率变化=(新汇率÷旧汇率-1)⨯100%☐间接标价法本币汇率变化=(新汇率÷旧汇率-1)⨯100%外汇汇率变化=(旧汇率÷新汇率-1)⨯100%若是是正数表示本币或外汇增值;若是是负数表示本币或外汇贬值。
比方:1998年9月10日,美元对日元的汇率为1美元等于134.115日元,2005年1月25日美元对日元的汇率为1美元等于104.075日元。
在这一期间,日元对美元的汇率变化幅度为多少?答:(134.115/104.075-1)×100%=28.86%而美元对日元的汇率变化幅度为多少?答:(104.075/134.115-1)×100%=-22.40%如何区分买入价和卖出价?比方,某日巴黎外汇市场和伦敦外汇市场的报价以下:巴黎: USD1=FRF 5.7505 ~ 5.7615(银行买入美元价)(银行卖出美元价)伦敦: GBP1=USD 1.8870 ~ 1.8890(银行卖出美元价)(银行买入美元价)注意:从银行还是客户的角度?哪一种钱币?第二章套汇交易举例1、空间套汇(直接套汇)纽约市场报丹麦克朗兑美元汇8.0750kr/$,伦敦市场报价8.0580 kr/$。
国际的金融练习答案详解

5.如果你以电话向中国银行询问英镑/美元(英镑兑美元,斜线“/”表示“兑”)的汇价。
中国银行答道:“1.6900/10”。
请问:(1)中国银行以什么汇价向你买进美元?(2)你以什么汇价从中国银行买进英镑?(3)如果你向中国银行卖出英镑,汇率是多少?5、解:银行买入1英镑,支付客户(卖出)1.6900美元③银行卖出1英镑,收取客户(买入)1.6910美元①②6.某银行询问美元兑新加坡元的汇价,你答复道:“1美元=1.6403/1.6410”。
请问:如果该银行想把美元卖给你,汇率是多少?6、解:你(卖方)买入1美元,支付银行1.6403S$★银行卖出1美元,收取银行 1.6403S$ ★你(卖方)卖出1美元,收取银行1.6410S$银行买入1美元,支付客户 1.6410S$7.某银行询问美元兑港元汇价,你答复道:“1美元=7.8000/10港元”,请问:(1)该银行要向你买进美元,汇价是多少?(2)如你要买进美元,应按什么汇率计算?(3)如你要买进港元,又是什么汇率?7、解:你(卖方)买入1美元,支付银行 7.8000HKD②银行卖出1美元,收取客户 7.8000HKD你(卖方)卖出1美元,收取银行 7.8010HKD③银行买入1美元,支付客户 7.8010HKD①8、如果你是ABC银行的交易员,客户向你询问澳元/美元汇价,你答复道:“0.7685/90”。
请问:(1)如果客户想把澳元卖给你,汇率是多少?(2)如果客户要买进澳元,汇率又是多少?8、解:银行买入1澳元,支付客户 0.7685美元(客户卖出1澳元,收取客户 0.7685美元)①银行卖出1澳元,收取客户 0.7690美元(客户买入1澳元,支付客户 0.7690美元)②9、如果你向中国银行询问美元/欧元的报价,回答是:“1.2940/60”。
请问:(1)中国银行以什么汇价向你买入美元,卖出欧元?(2)如果你要买进美元,中国银行给你什么汇率?(3)如果你要买进欧元,汇率又是多少?9、解:银行买入1美元,支付客户 1.2940∈①(客户卖出1美元,收取客户 1.2940∈)③银行卖出1美元,收取客户 1.2960∈(客户买入1美元,支付银行 1.2960∈)②10、如果你是银行,客户向你询问美元兑瑞士法郎汇价,你答复道:“1.4100/10”。
国际金融习题及标准答案及判断题
国际金融习题及标准答案及判断题一、选择题1. 以下哪项不是国际金融市场上的主要金融工具?A. 外汇B. 欧洲债券C. 股票D. 黄金2. 以下哪个组织负责制定和监督国际金融市场的规则和标准?A. 国际货币基金组织(IMF)B. 世界银行C. 国际清算银行(BIS)D. 二十国集团(G20)3. 以下哪个国家的货币被认为是国际储备货币?A. 美国B. 中国C. 日本D. 德国4. 以下哪个因素不会影响国际金融市场的汇率波动?A. 政治因素B. 经济因素C. 文化因素D. 社会因素二、判断题1. 国际金融市场对各国经济具有深远的影响。
(对/错)2. 汇率上升,意味着本币升值,有利于出口。
(对/错)3. 国际货币基金组织(IMF)的主要任务是调整国际收支平衡。
(对/错)4. 欧洲债券是欧元区的债券市场。
(对/错)三、计算题1. 假设我国某年出口总额为2000亿美元,进口总额为1500亿美元,请问该年我国的贸易顺差为多少?2. 假设某国家货币对美元的汇率为1美元兑换6.5元,现在汇率调整为1美元兑换7.0元,请问该国货币是升值还是贬值?四、简答题1. 简述国际金融市场对国际贸易的影响。
2. 简述国际金融监管的重要性。
二、标准答案及解析一、选择题1. C. 股票解析:国际金融市场上的主要金融工具包括外汇、欧洲债券和黄金,而股票属于国内金融市场的主要金融工具。
2. A. 国际货币基金组织(IMF)解析:国际货币基金组织(IMF)负责制定和监督国际金融市场的规则和标准,以确保全球金融市场的稳定。
3. A. 美国解析:美元被认为是国际储备货币,因为它在全球范围内具有广泛的使用和认可。
4. C. 文化因素解析:政治、经济和社会因素都会影响国际金融市场的汇率波动,而文化因素对汇率波动的影响较小。
二、判断题1. 对解析:国际金融市场对各国经济具有深远的影响,包括贸易、投资、汇率等方面。
2. 错解析:汇率上升,意味着本币升值,有利于进口,而不利于出口。
(完整版)国际金融练习题(含答案)
(完整版)国际金融练习题(含答案)一、选择题1. 国际收支平衡表中的经常账户主要记录的是:A. 贸易收支B. 资本转移C. 服务收支D. 以上都是答案:D2. 以下哪一项不属于国际货币基金组织(IMF)的主要职能?A. 提供成员国之间的支付平衡B. 提供金融援助C. 监督国际汇率制度D. 制定国际货币政策答案:D3. 以下哪个国家的货币被认为是“避险货币”?A. 美国B. 日本C. 德国D. 瑞士答案:D4. 以下哪一项不是外汇市场的主要参与者?A. 商业银行B. 中央银行C. 个人投资者D. 外汇经纪商答案:C5. 在固定汇率制度下,以下哪一项不是中央银行干预外汇市场的手段?A. 购买或出售外汇储备B. 调整存款准备金率C. 改变再贴现率D. 直接设定汇率水平答案:D二、填空题1. 国际收支平衡表中的金融账户包括直接投资、______投资和______投资。
答案:间接投资、其他投资2. 世界上最大的外汇市场是______市场。
答案:伦敦3. 汇率制度分为固定汇率制度和______汇率制度。
答案:浮动4. 国际货币基金组织的总部位于______。
答案:华盛顿特区5. 在国际金融市场上,美元、欧元、______和英镑是四种主要的储备货币。
答案:日元三、判断题1. 国际收支平衡表中的经常账户和金融账户总是平衡的。
(错误)2. 在浮动汇率制度下,中央银行不需要干预外汇市场。
(错误)3. 世界银行的主要任务是提供发展援助,而国际货币基金组织的主要任务是维护国际货币体系的稳定。
(正确)4. 外汇市场的交易时间是全球连续的,因为不同国家的金融市场在不同的时区开放。
(正确)5. 在固定汇率制度下,汇率变动完全由市场供求关系决定。
(错误)四、简答题1. 简述国际收支平衡表的作用。
答案:国际收支平衡表是衡量一个国家在一定时期内与其他国家经济往来情况的统计表。
它反映了一个国家的贸易、资本流动、国际储备变动等经济活动,对于了解一个国家的经济状况、制定经济政策、分析国际经济关系等具有重要作用。
国际金融自考计算题专题
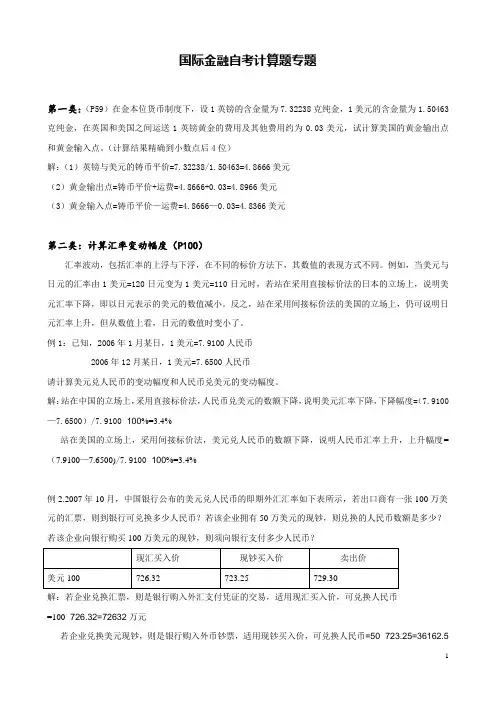
国际金融自考计算题专题第一类:(P59)在金本位货币制度下,设1英镑的含金量为7.32238克纯金,1美元的含金量为1.50463克纯金,在英国和美国之间运送1英镑黄金的费用及其他费用约为0.03美元,试计算美国的黄金输出点和黄金输入点。
(计算结果精确到小数点后4位)解:(1)英镑与美元的铸币平价=7.32238/1.50463=4.8666美元(2)黄金输出点=铸币平价+运费=4.8666+0.03=4.8966美元(3)黄金输入点=铸币平价—运费=4.8666—0.03=4.8366美元第二类:计算汇率变动幅度(P100)汇率波动,包括汇率的上浮与下浮,在不同的标价方法下,其数值的表现方式不同。
例如,当美元与日元的汇率由1美元=120日元变为1美元=110日元时,若站在采用直接标价法的日本的立场上,说明美元汇率下降,即以日元表示的美元的数值减小。
反之,站在采用间接标价法的美国的立场上,仍可说明日元汇率上升,但从数值上看,日元的数值时变小了。
例1:已知,2006年1月某日,1美元=7.9100人民币2006年12月某日,1美元=7.6500人民币请计算美元兑人民币的变动幅度和人民币兑美元的变动幅度。
解:站在中国的立场上,采用直接标价法,人民币兑美元的数额下降,说明美元汇率下降,下降幅度=(7.9100—7.6500)/7.9100×100%=3.4%站在美国的立场上,采用间接标价法,美元兑人民币的数额下降,说明人民币汇率上升,上升幅度=(7.9100—7.6500)/7.9100×100%=3.4%例2.2007年10月,中国银行公布的美元兑人民币的即期外汇汇率如下表所示,若出口商有一张100万美元的汇票,则到银行可兑换多少人民币?若该企业拥有50万美元的现钞,则兑换的人民币数额是多少?若该企业向银行购买100万美元的现钞,则须向银行支付多少人民币?现汇买入价现钞买入价卖出价美元100 726.32 723.25 729.30解:若企业兑换汇票,则是银行购入外汇支付凭证的交易,适用现汇买入价,可兑换人民币=100×726.32=72632万元若企业兑换美元现钞,则是银行购入外币钞票,适用现钞买入价,可兑换人民币=50×723.25=36162.5万元若企业购进外币钞票,则是银行卖出外币钞票,适用卖出价,需支付人民币=729.30×100=72930万元例3.1999年1月2日我国某公司从瑞士进口小仪表,以瑞士法郎报价的,每个位100瑞士法郎;另一以美元报价的,每个位69美元。
国际金融学--汇率专题计算题(含作业答案)

《国际金融学》第五章课堂练习及作业题一、课堂练习(一)交叉汇率的计算1.某日某银行汇率报价如下:USD1=FF5.4530/50,USD1=DM1.8140/60,那么该银行的法国法郎以德国马克表示的卖出价为多少?(北京大学2001研)解:应计算出该银行的法国法郎以德国马克表示的套算汇率。
由于这两种汇率的方法相同,所以采用交叉相除的方法,即:USD1=DM1.8140/60可得:FF1=所以该银行的法国法郎以德国马克表示的卖出价为:FF=DM0.3330。
2.在我国外汇市场上,假设2007年12月的部分汇价如下:欧元/美元:1.4656/66;澳元/美元:0.8805/25。
请问欧元与澳元的交叉汇率欧元/澳元是多少?解:由于两种汇率的标价方法相同,所以交叉相除可得到交叉汇率。
欧元/美元:1.4655/66澳元/美元:0.8805/251.6656 1.6606可得:欧元/澳元:1.6606/56。
3、某日伦敦外汇市场上汇率报价如下:即期汇率1英镑等于1.6615/1.6635美元,三个月远期贴水50/80点,试计算美元兑英镑三个月的远期汇率。
()解:即期汇率1英镑等于1.6615/1.6635美元三个月远期贴水等于50/80点三个月英镑等于(1.6615+0.0050)/(1.6635+0.0080)=1.6665/1.6715美元则1美元=11/1.6715 1.6665英镑=0.5983/0.6001英镑4.已知,在纽约外汇市场求1个月期的英镑兑澳元的1个月远期汇率是多少?(1)1个月期的美元/澳元、英镑/美元的远期汇率:美元/澳元:1.1580/1.1601减(直接)英镑/美元:1.9509/1.9528加(间接)(2)1个月期的英镑兑澳元的1个月远期汇率英镑/澳元的买入价:1.9509×1.1580 =2.2591英镑/澳元的卖出价:1.9528×1.1601 =2.26545.已知:2005年7月21日,银行间外汇市场美元折合人民币的中间价为USD 1 =RMB 8.2765;2006年12月21日银行间外汇市场美元对人民币汇率的中间价为:USD1 =RMB 7.8190,请问美元对人民币的贴水年率、人民币对美元的升水年率各是多少?解:(2)人民币对美元的升水年率6. 已知:(1)2007年12月28日(年末交易日),银行间外汇市场美元折合人民币的中间价为 1USD =7.3046RMB ,2008年12月31日银行间外汇市场美元折合人民币的中间价为 1USD =6.8346RMB 。
国际金融计算题页PPT文档
例1:中国香港市场:
USD/HKD=7.7804/14 纽 约 市 场:
USD/HKD=7.7824/34
例2:纽 约 市 场:USD/CHF 1.0981/86
苏黎世市场:GBP/CHF 2.1900/10 伦 敦 市 场:GBP/USD 2.0010/20, 现以10000美元投入外汇市场,能否套汇 ,套
汇利润多少?
例2解答如下:
⑴判断是否存在套汇机会
直接标价法下: 纽约市场 CHF1=USD 1/1.0986—1/1.0981, 苏黎世市场 GBP1=CHF 2.1900—2.1910, 伦敦市场 USD1=GBP 1/2.0020—1/2.0010 直接标价法下卖价连乘:1/1.0981×2.1910×1/2.0010=0.9971<1 , 因此可以套汇。
时间套汇:利用不同交割期限所造成的汇率差异,在买 入或卖出即期外汇同时卖出或买入远期外汇,赚取时间 差额收益的一种套汇业务。
地点套汇
直接套汇
也叫两地套汇,或两角套汇,是指利用两地之间的汇率 差异,同时在两地进行低买高卖,赚取汇率差额。
间接套汇
也叫三地套汇、三角套汇或多地套汇、多角套汇,是利 用三地或三地以上的外汇市场上3种或多种货币之间交 叉汇率的差异,同时进行低买高卖,赚取汇率差额的一 种外汇业务。
时间套汇
一般来说,当利率低的货币升水合年率大于 两地利差,短期投资者便以利率高的货币购 买利率低的货币,同时卖掉利率低的货币远 期外汇,赚取升水差额的一项套汇业务,其 条件是升水合年率大于两地利差。
3个月远期汇水
40/60
3个月远期汇率
1.6060/90
掉期汇率:即期买入英镑
1.6020
国际金融计算练习答案
国际金融练习答案即期交易、远期交易以及套汇交易练习一:1.(1)报价行:USD1=JPY121.82 客户:USD1=JPY121.92(2)报价行:GBP1=USD1.9695(or USD1=GBP 0.5077)客户:GBP1=USD1.9703(or USD1=GBP 0.5075)(3)报价行:欧元买入汇率 EUR1=USD1.2356 欧元卖出汇率 EUR1=USD1.2366 客户:欧元买入汇率 EUR1=USD1.2366 欧元卖出汇率 EUR1=USD1.23562. USD/CHF 1.2552/62用5.(1)如果这两个利率是3月期利率,则3个月USD/JPY的汇率为121.56-121.56×(2.675%-1.875%)=120.59如果这两个利率是年化利率,则3个月USD/JPY的汇率为121.56-121.56×(2.675%-1.875%)×=121.32(2)如果这两个利率是30天期的利率,则30天EUR/USD的汇率为1.3226-1.3226×(4.25%-2.5%)=1.2995如果这两个利率是年化利率,则30天EUR/USD的汇率为1.3226-1.3226×(4.25%-2.5%) =1.32076.汇率变化到GBP/USD=1.9775/85时,该出口商到期的英镑收入为101.0867万(200万÷1.9785),如果卖出远期美元,则该出口商到期的英镑收入为101.6518万(200万÷1.9675)7.该题的第一问:该将100万欧元投放在哪个市场上,首先要比较将100万欧元投放到美国市场进行抛补套利所获得的收益与将100万欧元投放到德国市场所获得的收益哪个大,才能决定投放在哪个市场。
过程:若将100万欧元按1.2365的汇率换成美元,买入3个月的美国国库券,同时卖出3个月的远期美元(汇率是EUR/USD=1.2572),3个月到期按远期美元合约换回欧元。
金融学计算题及答案演示文稿
•
• • • • • •
•
实际利息额=12.49*(1-20%)=9.992万元
计算题二:
1.某企业将一张票面金额为10 000元、3个 月后到期的商业票据,提交银行请求贴现。若银行的 年贴现率为6%,那么银行应付给企业多少现款?银行 扣除了多少贴息?
解:贴现利息=票面金额*贴现率*时间
=10 000*6%*3/12=150元
3-2.某甲2000年7月1日,在银行开立活期储蓄存款账 户,当日存入人民币1000元,准备2002年6月30日全 部取出并销户,届时他将获得存款本息多少?(按年率1 %,税率20%计算) 解:第1年的利息为:1000元*1%=10元 第1年的利息税为:10元*20%=2元 滚入第2年本金的利息额为:10-2元=8元 第2年的利息为:1008元*1%=10.08元 第2年的利息税为:10.08元*20%=2.016元
即应该筹集71670元,才能在3年后得到93 170元的货币。
(见教材P76页公式。)
2.银行发放一笔金额为30 000元,期限为3年, 年利率为10%的贷款,规定每半年复利一次, 试计算3年后本利和是多少? 解:年利率为10%,半年利率为10%÷2=5% 则:S=P(1+R) n =30 000*(1+5%) 3*2=40 203元 即三年后的本利和为40 203元。
• 从国际金融市场来看,计算应计利息天数和付息周期天数一 般采用“实际天数/实际天数”法、“实际天数/365”法、 “30/360”法 等三种标准,其中应计利息天数按债券持有期的实际天数计算、 付息周期按实际天数计算的“实际天数/实际天数”法的精确度 最 高。 • 近年来,许多采用“实际天数/365”法的国家开始转为采用 “实 际天数/实际天数”法计算债券到期收益率。 • 我国的银行间债券市场从2001年统一采用到期收益率计算 债券收益后,一直使用的是“实际天数/365”的计算方法。近来 随 着银行间债券市场债券产品不断丰富,交易量不断增加,市场 成员对到期收益率计算精确性的要求越来越高。为此,中国人
国际金融计算题答案
______________________________________________________________________________________________________________ 精品资料 1.计算下列货币的交叉汇率: (1)已知:USD/DEM:1.8421/28 USD/HKD:7.8085/95 求:DEM/HKD (2)已知:GBP/USD:1.6125/35 USD/JPY:150.80/90 求:GBP/JPY (1)7.8085/1.8428=4.2373 7.8095/1.8421=4.2394 DEM/HKD=4.2373/94(5分) (2)150.80*1.6125=243.165 150.90*1.6135=243.477 GBP/JPY=243.165/477(5分)
2.某年10月中旬外汇市场行情为: 即期汇率GBP/USD=1.6770/80 2个月掉期率 125/122, 一美国出口商签订向英国出口价值10万英镑的仪器的协定,预计2个月后才会收到英镑,到时需将英镑兑换成美元核算盈亏。假若美出口商预测2个月后英镑将贬值,即期汇率水平将变为GBP/USD=1.6600/10,不考虑交易费用。那么: (1) 如果美国出口商现在不采取避免汇率变动风险的保值措施,则2个月后将收到的英镑折算为美元时相对10月中旬兑换美元将会损失多少? (2) 美国出口商如何利用远期外汇市场进行套期保值? (1)美进口商若不采取保值措施,现在支付100 000马克需要100 000÷1.6510=60 569美元。3个月后所需美元数量为100 000÷1.6420=60 901美元,因此需多支付60 901—60 569:332美元。(5分) (2)利用远期外汇市场避险的具体操作是:(5分) 10月末美国进口商与德国出口商签订进货合同的同时,与银行签订远期交易合同,按外汇市场USD/DEM3个月远期汇率1.6494(1.6510—0.0016)买人100 000马克。这个合同保证美国进口商在3个月后只需60 628美元(100 000÷1.6494)就可满足需要,这实际上是将以美元计算的成本“锁定”。