
汽车质量调整价格指数的实证研究
第25卷第11期2008年11月统计研究StatisticalResearchV01.25。No.11NOV.2008
汽车质量调整价格指数的实证研究
雷怀英
内容提要:汽车产品更新速度的加快以及质量的改进,使得按传统方法编制的汽车价格指数存在严莺的质量偏差。本文从影响价格的因素出发,建市汽车产品的价格与町识别的特征之间的回归模型,利用回归模型客观公正的估计汽车特征变化对价格的影响程度。并以此为基础,构建了两种形式的汽车质量调整价格指数,结果表明汽车消费者对汽车特征的喜好在悄然发生着变化,尤其是汽车消费者的安全意识在逐步提高,从注重驾驶员的安全意识逐渐向注重全车人的安全意识转移。扣除质量因素后,2004—2007年间我国高档车的价格有上升趋势,而中档车的价格呈下降趋势。关键词:汽车质量调整价格指数;特征变量;hedonic模型
中图分类号:C813文献标识码:A文章编号:1002—4565(2008)ll—0100—06
AnEmpiricalStudyofQualityAojustmentPriceIndexforAutomobile
LeiHuaiying
Abstract:Thispaperbegif塔withtheinfluentialfactorofprice,buildsuparegressionmodelbetweenthepriceand
recognizablecharacterofautomobile.andu螂regressionmodeltoestimatetheeffectsofthecharacters’changeontheprice.Twokindsofqualityadjustmentpriceindexforautomobilea弛setupandtheimportantconclusionsarea8follows:accordingtothe
changetrendofcharactercoefficientforear.changesa∞takingplaceforcarconsuil坨rs'pederenees,especiallyinsafetyawal'eiless.Carco璐ume玛’safety8.ws.reneP:谗isch眦lgiI唱fromfocusingondriversafetyfacilitiesconfigurationtothatofall
passengers.Withthequalitychangeeliminatedfromtheobservedpricechange,thepriceofluxurycar8hasanupwardtrend,butthepriceofmid—rangeearshasadownwardtrendfrom2004to2007.
Keywords:Qualityadjustmentpriceindexforautomobile;Charactervariables;Hedonicmodel
一、引言
从汽车的发展趋势及特点来看,汽车消费在我
国居民消费中占有越来越重要的地位,私人汽车拥
有量从1985年的28.49万辆增加到2005年的
1848.07万辆,尤其是从2000年后,我国私人汽车的
数量迅速增加。同时,居民家庭汽车拥有量也呈快
速增长态势,1999年我国每百户城镇居民家庭汽车
拥有量仅为0.34辆,到2005年已增加到3.37辆/每
百户,平均增速为46.56%,其中一些大城市平均每
百户居民家庭汽车拥有量已经远远超出平均水平。
随着汽车消费潮流的形成,消费者对汽车配置的喜
好在随着时间的推移而变化,一方面,汽车生产厂商
为吸引消费者,通过不断改善汽车性能,推出新品种
来适应市场需求。另一方面,全球的竞争迫使汽车
公司压缩新产品的开发周期。1990年研制一个新牌号的汽车从概念设计到生产需要6年时间,现在
只需要不到两年时间。汽车产品种类的日趋丰富和
车型更换速度的加快,导致汽车价格下降的同时,其
产品质量在不断的改进,汽车观察价格的变化已经
不代表实际价格的变化(市场上观察到的价格变化
既包含由于产品质量改进而引起的价格变化,也包
含由于通货因素而引起的实际价格的变化),传统价
格指数已经不能反映真实的价格变化趋势,只有编
制汽车质量调整价格指数,才能较为准确的反映实
际价格的变化。
国外研究表明汽车的特征性能既是影响汽车价
格的主要因素,又是决定汽车质量的关键因素。早
在1939年,美国汽车制造协会的研究人员Court
(1939)…,利用1925—1935年间的数据,选用汽车重
量、轴距和马力为特征变量,他将产品质量定义为产
万方数据第25卷第ll期雷怀英:汽车质■调整价格指数的实证研究.101・
品特征的集合,企图通过hedonic途径了解产品质量
与价格之间的关系。1961年,Griliches(1961)E2j利用
美国在1937年、1950年、1954年和1960年的四门
sedans汽车数据资料,对价格质量的关系进行了分
析,认为1954—1960年间,汽车价格指数存在一个
向上的质量偏差。1987年Feenstm¨1引用Griliches
(1961)的hedonie价格模型的经济分析技术,在价格
指数方面做了大量的研究,他以hedonic方法估计了
1979—1985年期间,美国和日本汽车价格的升高分
别有33%和66%的比例是由于质量的变化引起的。
本文在借鉴国外研究经验的基础上,结合国内汽车
市场的发展状况,试图构建我国2004—2007年间的
汽车质量调整价格指数。
二、数据来源及特征变量的选择
(一)数据来源及基本情况
用于构建价格指数的车型有2004—2007年4
年共1718种,由网上车市提供。其中,2004年的样
本车型为276种,2005年的为392种,2006年的车型
数量为510种,2007年的车型数量为540种。从收
集到的数据资料看,覆盖面较广,几乎包含了市场上
销售的绝大部分汽车产品,从汽车品牌来看,从
2004年到2007年间,市场上不断有新的汽车产品出
现,2004年的汽车品牌数为54种,到2007年增加到
107种(见表1),其中,低档车的品种数最多,且增长
速度较快,其次是普通车,15—20万元之间的中高
档车的品种占市场上总品种的比例较小,且品种数
基本保持稳定。
表12004—2007年不同价位汽车品牌统计数
2004钽2005任2006经2007焦10刀兀以下2126464610一15万元1318262815—20万元lOlO141220万元以上10161921(二)特征变量的选择
构建hedonic质量调整价格指数,首先须选择正
确的特征指标,所选特征指标既是产品质量的代表,
又是消费者较为敏感、能够引起价格变化的指标,因
此应从以下几方面加以考虑。
1.借鉴国外的研究经验。
从国外有关汽车特征变量的选择来看,随着时
间的推移以及研究侧重点的不同,汽车特征变量的
选择也在不断地发生变化,从最初Court选择简单的重量、轴距和马力作为hedonic模型分析的特征变量
开始起,总的来看,Hogarty(1975)【41对特征变量的考
虑最为全面,他从舒适性、安全性、耐用性和经济性
等方面进行了特征变量的选择与组合。其中,各研
究人员比较重视汽车舒适性、安全性等方面的特征。
2.尽可能地反映消费者的喜好。
从消费者角度来看,舒适性、安全性、经济性和
可操作性是消费者购车时必定考虑的四大因素,因
此汽车特征的选择主要从这四方面着手,所选变量
要尽可能地反映消费者的消费理念。
首先从舒适性方面来看,衡量一台车的舒适性
可以从车身的尺寸以及隔绝震动的能力、车厢内装
备功能的多少、内饰的材质、车内的自动化程度四方
面来判断。汽车的长度、高度和宽度实际上是汽车
内部宽敞程度的主要决定因素,因此,首先考虑汽车
的长度、宽度和高度三变量,而不考虑前排内部高
度、前排内部宽度、后排内部宽度、后排内部高度等
车内变量。汽车的隔绝震动能力可用稳定性控制系
统(vsc)来衡量,另一方面,轮距对汽车的稳定性也
有一定的影响,一般来说轮距越大,对操纵平稳性越
有利,同时对车身造型和车厢的宽敞程度也有利,横
向稳定性越好,因此可以考虑将前轮距、后轮距两变
量引入模型。车厢内的装备功能主要考虑是否带有
CD或DVD、MP3、空调等装置,在模型中用虚拟变量
来代替。大部分内饰材料实际上属于汽车附件产
品,消费者购买后可以自行进行更换,相对于其他部
件来说,并不是决定汽车价格的主要因素,因此暂不
考虑将内饰材料引入模型。从汽车的自动化程度来
看,有车厢内的自动化装置,也有门窗的自动化程
度,由于目前从消费者方面来看,主要注重的是门窗
的自动化程度,因此自动化程度主要考虑是否是一
触式电动车窗,是否有电动门窗锁定系统。
安全性是每一个购车者必定要考虑的因素。一
般汽车的安全装置有主动安全装置和被动安全装置
两种,目前,普遍采用的主动安全装置是电子控制汽
车防抱死制动装置(ABS)。被动安全装置指安全气
囊,而气囊既有双气囊又有双气囊兼有侧气帘,从已
经收集到的数据资料来看,大部分车中没有配置侧
气帘,因此从安全性方面考虑,选择是否有ABS安
全装置和安全气囊作为安全特性的指标,安全气囊
又分为驾驶员正面气囊和副驾驶正面气囊两种情
况,有的车上装有双气囊,有的只有驾驶员正面气
万方数据.102.统计研究2008年11月
囊。因此本文从安全性方面初步考虑引入3个虚拟
变量,分别代表是否有ABS装置、正驾驶员安全气
囊和副驾驶员安全气囊。另外,从安全性方面考虑
还有另一层含义,即车自身的安全性,应从是否装有
汽车防盗系统装置来设定变量,消费者较为常用且
较为关注的装置主要有电子防盗系统、防盗报警装
置两种防盗系统。
汽车的经济性指标主要由耗油量来表示,耗油
量是汽车使用性能中重要的性能。在汽车的使用成
本中,油耗是第一要素,所以选择一辆燃油经济性高
的车,毫无疑问地将会节省一笔不小的日常支出。
从可操作性方面来考虑,应该考虑汽车的动力
性能、整车装备质量(kg)。首先为使车辆具有完备
的动力性能,汽车功率、扭矩、最高时速、排放性等应
该得到关注,发动机的排量和升功率,在相当程度上
也体现了汽车发动机的先进程度。整车装备质量
(kg)是指汽车完全装备好的质量,包括润滑油、燃
料、随车工具、备胎等所有装置的质量。整备质量大
行驶相对稳定,但是油耗会随之升高。
另外,轴距对于汽车整车性能也相当重要,从设
计角度讲,轴距决定了汽车中心的位置。从实际使
用看,轴距的长短直接影响汽车的长度,进而影响汽
车的内部使用空间。因此来看,轴距应当引入模型。
由于车辆档次不同,高消费层的居民倾向于购
买高档车,而低收入者可能更适合购买低档车,不同
消费阶层其消费观念、消费习惯均会有所不同,从而
导致不同档次的车其价格变化的幅度以及变化的快
慢程度会有所差别,因此,可在模型中拟引入虚拟变
量,以区分高、中、低档的车辆。
3.所选特征变量与汽车价格具有较高的相关
关系。
将第二步初步选定的特征变量与价格的相关性
进行分析发现,汽车高度、乘员数、车门数、100公里
加速时间和油耗5个变量与价格的相关性较小,因
此在构建hedonic模型直接将这些变量从模型中剔除。
根据以上分析,从汽车定量的特性来看,可初步
将车身长、宽、轴距、前轮距、后轮距、排量、汽缸数、气门数、升功率、最高时速、整车整备质量等变量选
中国汽车工业能源利用效率的实证研究

■■■ ≤∥ )介
【摘要】本文选取《中国汽车工业年鉴)1998--2010年的数 据,将汽车工业按照经济类型分为三大类、十六小类并选取其 中的十一小类作为决策单元测算我国汽车工业能源利用效率, 然后将能源利用效率分解为纯技术效率和规模效率,确定它们 分别对汽车工业能源利用效率的影响程度,并根据实证结果提 出提高能源利用效率的合理建议。 【关键词】汽车工业 能源利用效率 纯技术效率规模 效率 能源利用效率被认为是降低对化石燃料依赖性、增强能源 供给安全性、提高工业竞争力的一种有效途径(B.W.Ang 2010 o学者们已对能源利用效率做了大量研究,但具体到产业 能源利用效率的研究还相对较少。本文将能源利用效率分解为 纯技术效率和规模效率两个方面,分别确定他们对我国汽车工 业能源利用效率的贡献率,进而提出提高汽车工业能源利用效 率的合理建议。
一、理论模型 Farrel(1957)最早将技术效率定义为最佳投入与实际投入 的比值或是实际产出与最佳产出的比值,要想测量最佳投入或 产出必须先确定生产前沿。Chames et a1.(1978)首次使用数据 包络分析法中的CCR模型测量多投入与多产出决策单元的技 术效率,其原理是在规模报酬不变的假设下利用线性规划及对 偶定理获得各决策单元的生产前沿,以计算各个决策单元的相 对效率。本文将采用K Mukhe ̄ee(2008)的基于CCR模型的 全要素能源效率测度模型。 为了更加深入地了解能源利用效率是怎样变化的,还须将 能源利用效率分解,进而确定分解要素对能源利用效率的贡献 度。Chames et a1.(1978)、Fare&Lovell(1978)和Banker et a1.
表1中国汽车产业能源利用效率 (1984)经过研究发现,全要素能源效率可以分解为纯技术效率 和规模效率。CCR模型可测算出全要素能源利用效率,纯技术 效率可通过BBC模型(Banker et a1.1984)测算,规模效率= 全要素能源效率/纯技术效率(shi et a1.2010)。
中国价格贸易条件变动影响因素实证研究

第33卷第2期 2012年4月 江西理工大学学报 Journal of Jiangxi University of Science and Technology Vo1.33,No2 Apr. 2012 文章编号:2095—3046(2012)02—0035—05 中国价格贸易条件变动影响因素实证研究 郑明贵, 徐望笑 (江西理工大学外语外贸学院,江西赣州341000) 摘 要:2009年,我国已取代德国成为世界第一大贸易出口国,而贸易条件却呈现不断恶化的趋 势。在对中国价格贸易条件主要影响因素进行定性分析的基础之上。利用1985,--2010年数据,建 立了中国价格贸易条件影响因素计量经济学模型。结果表明:经济增长、汇率与我国价格贸易条 件之间存在负相关关系,外商直接投资与我国贸易条件之间存在正相关关系。最后,提出了改善 中国价格贸易条件的主要对策与建议。 关键词:价格贸易条件;经济增长;FDI;汇率;对策 中图分类号:F752 文献标志码:A 在传统的国际贸易理论中,贸易条件被认为是 衡量一国获得贸易利益的一个重要指标,贸易条件 的优劣直接涉及到各国切身的贸易利益,各国对贸 易条件的变化趋势都十分关注。从类型上来看,贸 易条件一般有价格贸易条件、收入贸易条件和要素 贸易条件,其中以价格贸易条件最为常用,本文也 将主要讨论价格贸易条件,这是因为,一方面,长期 以来人们往往习惯于将贸易条件简单地理解为价 格贸易条件;另一方面,收入贸易条件特别是要素 贸易条件的数据资料和相关计算比较困难。而探析 影响我国价格贸易条件变化的主要因素,提出改善 我国价格贸易条件的主要措施,对于加强我国产品 的出口竞争力,促进我国对外贸易的持续、快速、健 康发展具有重要而深远的意义。 一、价格贸易条件及我国1985—2010年 变动趋势 (一)价格贸易条件的概念与计算方法 价格贸易条件即净贸易条件(Net Barter Terms ofTrade,NBTI'),表示为出口贸易条件指数( )与 进口贸易条件指数( )之比[1】,用公式表示为: NBTT= Px (1) 它反映的是单位出口商品的进口能力。如果设 定某一年的贸易条件指数为100,那么大于100的 贸易条件指数意味着贸易条件的改善;反之,则意 味着贸易条件的恶化。实际上,价格贸易条件反映 了一国的进口能力,即出口一个单位价值的产品能 够进口多少单位价值的产品。当贸易条件恶化时, 这表明出口同一个单位价值的产品能换回的进口 产品单位价值比过去少了,也就是出口商品进口能 力的下降。当贸易条件改善时,则意味着一国贸易 利益的增加。这是一个最具实用价值的指标。不过, 它并没有反映出国际贸易活动中商品结构和质量的 变化,也不能说明进出口商品的价格变化的原因。 而出口贸易条件指数( )和进口贸易条件指 数( )采用帕氏公式计算: ∑p田 p =——( =1,2,。Ot,i) ∑p ∑胁 p =——U=1,2,…,J) ∑ (2) (3) 其中:p矗 ,,广一表示第t期的出口价格指数 和进口价格指数; 收稿日期:2011-06—24 基金项目:教育部人文社科基金项目(编号:12YJA790208),江西省社会科学规划学科共建项目(编号:09YJ238) 作者简介:郑明贵(1978一),男,博士,副教授,主要从事矿业经济方面的研究,E—mail:mingguiz@163.eom.
中国内地与海外股价指数之间的关系研究——基于门限协整模型

第33卷第4期 2012年4月 通化师范学院学报 JOURNAL OF TONGHUA NORMAL UNIVERSITY Vo1.33№4
Apr.2012
中国内地与海外股价指数之间的关系研究
——基于门限协整模型
何红霞
(西北师范大学经管学院,甘肃兰州730070)
摘要:文中运用门限协整方法对我国内地股价指数与美国、英国、新加坡以及中国香港地区股价指数之间的长期均衡与短 期非线性调整关系进行实证分析,结果表明在样本期内,我国内地股市与其它四个股市之间存在着不同程度的长短期关系,且均 存在门限协整. 关键词:门限协整;非线性;股价指数 中图分类号:17830.91 文献标志码:A文章编号:1008—7974(2012)04—0003—04 收稿日期:2012—02—15 作者简介:何红霞(1980一),女,甘肃临夏人,博士,西北师范大学讲师.
’随着20世纪90年代初的全球化浪潮,新兴国 家市场逐渐成为全球资金投资的重要领域,这些国 家的证券市场亦逐步对外资开放,各国股票市场之 间的联系日益紧密.近年来我国股票市场逐步取消 对外资的限制,从2001年加入世界贸易组织承诺证
券业开放、到2003年正式启动合格境外机构投资者 (QFII)制度、再到2010年上海证券交易所拟开设国 际板,目前已逐步形成渐进式的全方位开放局面.截 至2010年l2月31日,国家外汇管理局已批准97 家合格境外机构投资者(QFII),累计投资额度达
210.7亿美元.在此大背景下,我国内地股票价格与 其它国家和地区股票价格之间的动态关系如何?我 国内地股票价格是否会受到来自其它股票市场的影 响,而其它市场的股票价格是否也会受到来自我国 内地股票价格变动的影响?本文将采用门限协整方 法实证分析在引入QFII后中国内地股票价格与其
它四个股票市场价格之间的长期均衡和短期动态调 整关系. 1门限协整模型
设 是一个P维 (1)过程的时间序列,存在一 个P×1的协整向量 定义 (JB)= 表示I(O) 过程的误差修正项,则一个z+1阶的线性误差修正 模型(vector error correction model,VECM)如(1)式
沪深300行业指数动量效应实证研究

沪深300行业指数动量效应实证研究
摘要:资本市场的有效性问题一直是学者们极具争议的研究课题之一,动量效应的提出为验证资本市场的有效性提供了一种可靠的方法。采用赢家输家组合模型,通过对沪深300十大行业指数构建动量策略,得出形成期和持有期的不同,是影响中国股市动量效应存在与否的关键因素的结论,并对此结论给出了可能的解释:若在较长时间长度内存在动量效应,较短时间长度内的反转效应可能是对较长时间长度内动量效应的调整。
关键词:动量效应;反转效应;赢家组合;输家组合
1动量效应概述
自从证券市场效率理论提出后,学者一直致力于市场有效性的研究,股票市场动量效应的研究就是对市场有效性的有力质疑。Jegadeesh和Titman(1993)的研究结果显示,美国股票市场中过去3~12个月表现好或差的股票在接下去的3~12个月继续表现好或差。这意味着,股票价格变化表现出一种持续上升或下降的惯性,即存在动量效应,利用这一特性所构建的投资组合可以获取稳定的收益。
动量效应存在与否对金融理论研究和投资策略选择具有重要的影响,动量效应的存在意味着证券市场是缺乏效率的,它成为经典金融理论与行为金融理论的争论焦点。目前对动量效应的研究主要集中在动量利润存在与否及其形成机理分析两个方面,其中对于动量利润形成机理方面的分歧更大。对动量效应的深入研究客观上促进了行为金融理论的发展,此外,动量效应的研究还可以帮助投资者寻求套利机会。
投资实务界直觉上认为在一定周期内,股票市场存在强者恒强、弱者恒弱现象,表现在板块上为,在一定时间内部分板块持续强于另外某些板块。本文以沪深300十大行业作为10个投资组合,通过研究十大行业一定周期内的强弱表现来分析中国股票市场是否存在动量效应。
2研究方法与样本
动量效应检验的关键在于动量策略的构造,本节首先对动量策略的一般构造方法进行介绍,接下来对实证所需数据作简单说明。
中国微型汽车市场需求研究:基于存量调整的视角

■2011年第9期 ■现代管理科学 ■发展战略
中国微型汽车市场需求研究:
基于存量调整的视角
●陈道平郑景丽
摘要:微型汽车市场是我国汽车市场的一类重要细分市场,对微型汽车市场需求的研究有助于政府相关部门的政策 制定和微型汽车生产企业产品产量的规划。文章基于汽车存量调整汽车需求的思想建立了微型汽车市场需求存量调整
模型,借助该模型研究了微型汽车市场存量对微型汽车需求的影响,结果发现微型汽车市场存量没有达到均衡的或理想
的状态,微型汽车市场存量水平对微型汽车需求没有显著的调节作用,微型汽车需求主要应该由收入和价格进行解释。
关键词:微型汽车;市场需求;汽车存量
一、引言 国外早期对汽车需求的研究通常从单个产品角度进
行并特别注重构建消费者选择模型.这为后来的许多研究
建立了研究方法的基础。Berry.Levinsohn&Pakes开发了
一种实证分析差异化产品市场需求与供给的技术.并应用
该技术分析了美国汽车市场的均衡 Qiu et a1.使用计量经
济模型分析了中国加入WTO对中国汽车市场需求的影
响。班卫东对区域市场轿车容量进行了研究。罗延发从产
品差异化视角对中国家庭轿车市场进行了研究.通过构建
不同的消费者选择模型分析了主要产品品牌间的竞争格 局.使用随机系数logit模型模拟了未来1O年内的需求状
况 汪秀婷和胡树华分析了中国微型车市场的需求特征及
微型车市场的发展趋势 就现有的文献来看.没有发现从
存量调整需求的角度对中国汽车市场的一个细分市场一
微型汽车市场一的需求进行研究
汽车是一种耐用消费品.对耐用消费品需求的最好解 释是一个被称为存量调整的分析框架。基于这个框架,汽
车的总的消费由均衡的或理想的存量与以前购买的累积
存量的差额来决定.需求则是由存量的损耗需用新的代替
旧的而产生。假如汽车市场处于均衡或理想存量状态.那
么汽车存量会对汽车需求产生显著的调节作用.汽车需求
不会大起大落.其需求量的大小取决于
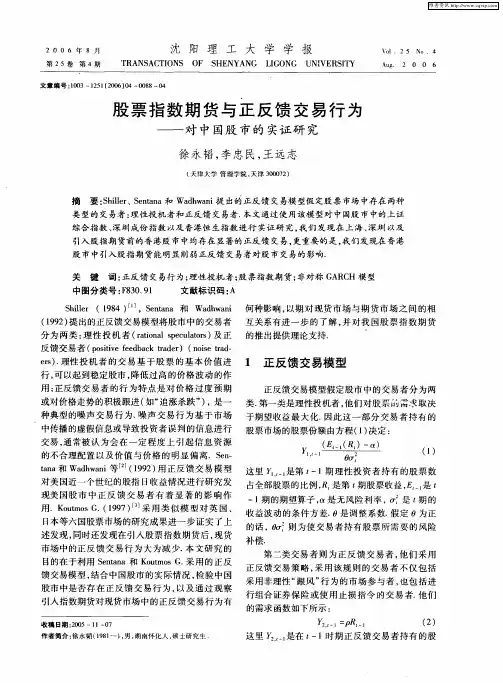
股票指数期货与正反馈交易行为——对中国股市的实证研究
2 0 0 6年8月 沈
第2 5卷第4期TRANSACTIONS 阳理工大学学报
OF SHENYANG LIGONG UNIVERSI I1Y Vo1.2 5 No.4
Aug. 2 0 0 6
文章编号:1003—1251(2006)04—0088—04
股票指数期货与正反馈交易行为
——对中国股市的实证研究
徐永韬,李忠民,王远志
(天津大学管理学院,天津300072)
摘要:Shiller、Sentana和Wadhwani提出的正反馈交易模型假定股票市场中存在两种
类型的交易者:理性投机者和正反馈交易者.本文通过使用该模型对中国股市中的上证 综合指数、深圳成份指数以及香港恒生指数进行实证研究,我们发现在上海、深圳以及
引入股指期货前的香港股市中均存在显著的正反馈交易,更重要的是,我们发现在香港 股市中引入股指期货能明显削弱正反馈交易者对股市交易的影响.
关键词:正反馈交易行为;理性投机者;股票指数期货;非对称GARCH模型
中图分类号:F830、91 文献标识码:A
Shiller(1984)…,Sentana和Wadhwani
(1992)提出的正反馈交易模型将股市中的交易者 分为两类:理性投机者(rational speculators)及正 反馈交易者(positive feedback trader)(noise trad.
ers).理性投机者的交易基于股票的基本价值进 行,可以起到稳定股市,降低过高的价格波动的作
用;正反馈交易者的行为特点是对价格过度预期 或对价格走势的积极跟进(如“追涨杀跌”),是一
种典型的噪声交易行为.噪声交易行为基于市场
中传播的虚假信息或导致投资者误判的信息进行 交易,通常被认为会在一定程度上引起信息资源
的不合理配置以及价值与价格的明显偏离.Sen. tana和Wadhwani等 (1992)用正反馈交易模型 对美国近一个世纪的股指日收益情况进行研究发
我国CPI与粮食价格指数的动态关系研究——基于VAR模型的实证研究
财政金融 《/b,3陵 院譬籁)2013年第2期
国CPI与粮食价格指数的动态关系研究
一基于VAR模型的实证研究
李晓兵
(兰州商学院,甘肃 兰州730020)
摘 要:文章采用我国1994--2010年时间序列数据,在VAR模型的基础上,对CPI与粮食价格指数之间的动态关系
进行了实证分析。研究结果表明:我国CPI与粮食价格指数存在双向互动关系,CPI推动了粮食价格指数的增 长.同时粮食价格指数也推动了CPI的增长。根据上述实证分析,提出了控制粮食价格上涨的主要对策和建 议:建立完善的耕地保护机制,保障基本的种粮面积;加大保障粮食生产投入,提高农民种粮积极性;控制农
资产品价格,建立完善的农村金融体系;加强对粮食市场的宏观调控和综合管理。 关键词:CPI;粮食价格指数;动态关系 中图分类号:F323.7 文献标识码:A 文章编号:1672—0547(2013)02—0033—04
粮食生产和价格对我国经济的发展有重大影响, 而且还关乎民生建设和社会稳定,粮食价格对居民的 消费支出和生活水平有重要的影响。近几年来,由于
国际粮食价格的上涨、耕地面积的减少、粮食生产成 本的增加和农民种粮积极性的下降等原因,市场粮食 价格大幅度震荡上涨,对居民的生活和消费产生了巨 大的影响。 为了能够研究我国粮食价格水平和居民消费价
格之间的变动关系,我们引入两个价格指数的概念, CPI(居民消费价格指数)和粮食消费价格指数。CPI
(居民消费价格指数)是度量居民生活消费品和服务价 格水平随着时间变动的相对数,综合反映居民购买的 生活消费品和服务价格水平的变动趋势和变动程度。 粮食消费价格指数是度量粮食价格水平随着时间变 动的相对数,综合反映粮食消费价格水平的变动趋势 和变动程度。CPI和粮食消费价格指数都是进行国民 经济核算、宏观经济分析和预测、实施价格总水平调
控的重要指标。 为了能够研究我国粮食价格水平和居民消费价 格之间的变动关系,本文建立了CPI和粮食消费价格
GARCH模型对沪市行业指数的实证研究
2006年第3期
(总第24期) 市场论坛
MARKET FORUM No.3.2o06 (CumulativelyNo.24)
GARCH模型对沪市行业指数的实证研究
许爱霞
(东北财经大学研究生部,辽宁大连116023)
【摘要1文章中通过基于正态分布和t分布的GAKCH模型对沪市行业指数的波动性进行了比较分析,实证结果表明基于t
分布的GAKCH模型能更精确的描述股市的波动性。此外,文章还用EGAKCH模型检验了市场波动的不对称性,实证结果表明
沪市行业指数除地产指数外都存在明显的“杠杆效应”,做出市场冲击曲线也能直观说明股票市场的“杠杆效应”。
【关键词】行业指数;杠杆效应;GARCH;信息冲击曲线
【中图分类号】F830.91 【文献标识码】A 【文章编号】1672—8777(2006)03—0108—02
金融市场的时间序列通常表现出不稳定的特点,较大幅
度的波动之后往往伴随持续的较大幅度的波动,较小幅度波
动之后则伴随着持续的较小幅度的波动,既股票价格的时间
序列呈现波动的积聚性和持续性。与正态分布相比,收益的时
间序列数据的实际分布具有“尖峰厚尾”性。另外,金融市场尤
其是股票市场,价格运动和波动性足负相关的,坏消息比利好
消息引起的股价波动幅度大,有明显的“杠杆效应”。
GARCH模型是适应金融市场普遍规律性的一种模型,本
文分别用基于正态分布和t分布的GARCH(1,1)模型对.t-_证
行业指数进行了实证研究,比较两种分布在波动预测精度
的差异,找出较好的描述股票市场波动性的工具,研究结果表
明基于t分布的假设更能准确的描述股票市场的波动性,并对
五个行业的波动性进行比较。此外,还利用EGARCH(1,1)模
型考察了上汪指数中的“杠杆作用”,以期对投资者在投资决 策时有所帮助。
一、GARCH及EGARCH模型
Engel在1982年首先提出了ARCH模型对方差进行建 模,来描述股票市场的波动聚类性和持续性。
FDI对中国汽车零部件行业技术溢出效应的实证研究
2013年第27期 总第209期 经济研究导刊
EC0NOMIC RESEARCH GUIDE No.27.2013
Serial No.209
FDI对中国汽车零部件行业技术溢出效应的实证研究
孙 妇
(东北师范大学人文学院,长春130117)
摘要:采用1992—2010年间中国汽车零部件行业数据构造行业发展水平和外商直接投资额两个指标。并利用
Eviews6.0软件实证检验了FDI对中国汽车零部件行业技术溢出效应。结果显示,FDI对中国汽车零部件行业发展水 平在短期无显著影响,而在长期却且呈正向溢出,但随着时间的推着这种效应会逐渐减弱,直至消失。针对此种情况提
出有针对性的政策建议。
关键词:中国;汽车零部件;FDI;技术溢出效应
中图分类号:F42 文献标志码:A 文章编号:1673—291X(2013)27—0065—03
世界经济和汽车产业发展的历史表明,汽车产业无论是
对西方发达国家还是对发展中国家,都具有重要的支撑作
用,汽车产业是当今世界经济发展的重要支柱之一。然而强
大的汽车产业必须以强大的汽车零部件产业为基础,汽车零
部件的发展无论是在发达国家还是发展中国家又是与利用
外资密不可分的。相关统计显示,目前外商在中国投资的零
部件企业已近500家,在这些外资企业中,独资企业占55%,
中外合作企业占45%。在华外资零部件企业大约控制着中
国本土75%的零部件供应量。其中在汽车电子及发动机、变
速箱等关键高科技含量领域,外资控制的市场份额甚至高
达90%。因此研究外资对中国汽车零部件产业的影响就尤
其重要。
一、研究方法与变量选取
(一)研究方法
函数的基本形式为:
Y。 FDI。)+ 。 (1) Y为中国汽车零部件行业发展水平,FDI为中国汽车零
部件行业外商直接投资额, 为非均衡误差。
由于模型中所包括的时间序列可能是非平稳变量,而直
接对非平稳序列进行OLS估计可能存在缪回归问题,因此需
我国城镇居民消费价格指数、人均可支配收入与消费水平关系的实证分析
我国城镇居民消费价格指数、人均可支配收入与消费水平关系的实证分析
作者:林红菊
来源:《现代经济信息》 2018年第23期
要:本文在计量经济学的基础上,基于1978-2015 共35 年的相关数据,运用eviews 统计软件,分析我国城镇居民消费水平与城镇居民消费价格指数、城镇居民家庭人均可支配收入的关系。结果表明:我国城镇居民消费价格指数、人均可支配收入与消费水平之间存在长期协整关系。我国城镇居民消费价格指数增加1%,城镇居民消费水平长期上将增长0.412%,短期上增长0.488%;城镇居民人均可支配收入增加1%,城镇居民消费水平长期上将增长0.781%,短期上增长0.716%。
关键词:消费水平;平稳及协整;误差修正
中图分类号:F062.5 文献识别码:A 文章编号:1001-828X(2018)034-0010-02
消费作为拉动经济增长的三驾马车之一,对国民经济的影响有着不可替代的作用。影响我国城镇居民消费结构的因素很多,如城镇居民可支配收入、消费物价指数、GDP 增长速率、利率水平等。通过利用时间序列、计量经济等方法建立经济模型,实证分析我国城镇居民消费水平的现状及预测其发展趋势,以保持我国经济的持续发展。
本文基于1978 年-2012 年35 年间的相关数据,建立相应的计量经济学模型,研究我国城镇居民消费物价指数(1978=100)、城镇居民家庭人均可支配收入与城镇居民消费水平之间的关系,包括平稳性、协整、误差修正等方面的研究。
一、变量定义与模型设定
( 一) 被解释变量定义过程
由统计年鉴数据显示,1978 年改革开放之初我国的城镇居民消费水平为405 元,2016 年已经上升为29295 元。居民的消费水平很大程度上受整体经济状况的影响。经济扩张时期,居民收入稳定,GDP 增加,居民的消费支出增加,消费水平较高。为了更好地探究我国城镇居民的消费水平,对我国城镇居民消费水平的影响因素建立模型研究。