
(新)行政单位与事业单位会计科目对比表
净资产类
财政拨款结余 其他资金结转结余 待偿债净资产
收入类
财政拨款收入
其他收入 经费支出 拨出经费
支出类
二、负债类
2101 2001 2201 2301 2305 2401 2302 292 310103 310104 310101 非流动资产基金 固定资产 在建工程 无形资产 长期投资
三、净资产类
3501 350121 350131 350141 350101 350111 350151 350152 3001
3002 3101 3502
四、收入类
4101 4201 4301 4401 4501
四、收入类
4001
4011
五、支出类
5001 5101 5201 5301 5401
五、支出类
5001 5101
政单位
名称
会计科目
资产类
库存现金 银行存款 零余额账户用款额度 财政应返还额度 财政直接支付 财政授权支付
3301 330101 330102
财政补助结转 基本支出结转 项目支出结转
3302 3401 3402 3403 3404 3001 3201
财政补助结余 非财政补助结转 事业结余 经营结余 非财政补助结余分配 事业基金 专用基金 事业收入 上级补助收入 附属单位上缴收入 经营收入 其他收入 事业支出 上缴上级支出 对附属单位补助支出 经营支出 其他支出
事业单位
编号 名称
会计科目
行政单位
编号
会计
一、资产类
1001 1002 1011 1201 120101 120102 1101 1401 1211 1212 1213 1215 1301 1501 1502 1511 1601 1602 1701 库存现金 银行存款 零余额账户用款额度 财政应返还额度 财政直接支付 财政授权支付 短期投资 长期投资 应收票据 应收账款 预付账款 其他应收款 存货 固定资产 累计折旧 在建工程 无形资产 累计摊销 待处置资产损溢
一、资产类
1001 1002 1011 1021 102101 102102
1212 1213 1215 1301 1501 1502 1511 1601 1602 1701 1801 1802 1901
二、负债类
2001 2401 2101 2102 2103 2201 2301 2302 2303 2305 2402 短期借款 长期借款 应缴税费 应缴国库款 应缴财政专户款 应付职工薪酬 应付票据 应付账款 预收账款 其他应付款 长期应付款
应收账款 预付账款 其他应收款 存货 固定资产 累计折旧 在建工程 无形资产 累计摊销 待处理财产损溢 政府储备物资 公共基础设施 受托代理资产
负债类
应缴税费 应缴财政款 应付职工薪酬 应付账款 其他应付款 长期应付款 应付政府补贴款 受托代理负债 资产基金 固定资产 在建工程 无形资产 预付款项 存货 政府储备物资 公共基础设施 财政拨款结转 基本支出结转 项目支出结转
事业单位新旧会计制度转账 登记新账科目对照表
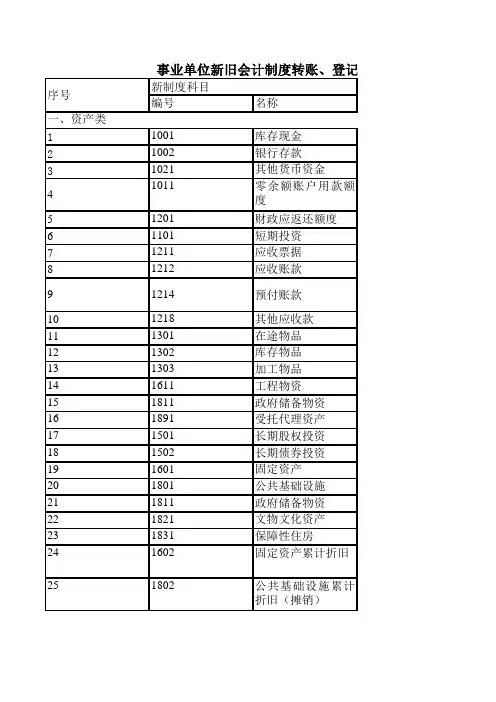
编号名称11001库存现金21002银行存款31021其他货币资金41011零余额账户用款额度51201财政应返还额度61101短期投资71211应收票据81212应收账款101218其他应收款111301在途物品121302库存物品131303加工物品141611工程物资151811政府储备物资161891受托代理资产171501长期股权投资181502长期债券投资191601固定资产201801公共基础设施211811政府储备物资221821文物文化资产231831保障性住房241602固定资产累计折旧251802公共基础设施累计折旧(摊销)91214预付账款序号新制度科目一、资产类事业单位新旧会计制度转账、登记新261832保障性住房累计折旧1611工程物资1613在建工程281701无形资产291702无形资产累计摊销301902待处理财产损溢312001短期借款322101应交增值税332102其他应交税费352201应付职工薪酬362301应付票据372302应付账款382305预收账款392307其他应付款402901受托代理负债412501长期借款422502长期应付款443101专用基金458101财政拨款结转468102财政拨款结余478201非财政拨款结转27累计盈余二、负债类342103应缴财政款四、预算结余类三、净资产类433001488202非财政拨款结余498301专用结余508401经营结余518001资金结存(借方)登记新账科目对照表原制度科目编号名称1001库存现金1002银行存款1011零余额账户用款额度1201财政应返还额度1101短期投资1211应收票据1212应收账款1213预付账款1511在建工程1215其他应收款1301存货1401长期投资1501固定资产1502累计折旧1511在建工程1601无形资产1602累计摊销1701待处置资产损溢2001短期借款2101应缴税费2102应缴国库款2103应缴财政专户款2201应付职工薪酬2301应付票据2302应付账款2303预收账款2305其他应付款2401长期借款2402长期应付款3001事业基金3101非流动资产基金3301财政补助结转3302财政补助结余3401非财政补助结转3403经营结余3201专用基金3301财政补助结转3302财政补助结余3401非财政补助结转3001事业基金3201专用基金3403经营结余3301财政补助结转3302财政补助结余3401非财政补助结转3001事业基金3201专用基金3403经营结余。
事业单位会计科目表

事业单位会计科目表事业单位会计科目表事业单位会计分类按行业可分为科学、教育、文化、卫生、体育事业单位会计以及农、林、水利、勘探事业单位会计等。
它们以社会效益和经济效益为目的,具有进行预测、控制、核算、分析、监督和参与决策的职能。
为此分设资产、负债、净资产、收入、支出五个会计要素,按会计要素分类设置会计科目,以为会计图形,采用收付实现制和权责发生制,运用借贷记账法,实行历史成本模式,编报资产负债表、收入支出表、附表及会计报表附注和收支情况说明书等。
事业单位会计内容变化财政部制定了与原《事业行政单位预算单位预算会计制度》有关内容相比,很多方面都发生了变化:一是取消了原会计制度与财务管理规定交叉的内容,突出规定事业单位的会计核算行为,有关财务管理方面的规定,通过财政部制发的《事业单位财务规则》加以规范;二是明确了会计主体;三是规定了事业单位会计核算的一般原则,这些原则包括客观性原则、适应性原则、清晰性原则、收付实现制和权责发生制原则、配比原则、专款专用原则、历史成本原则、重要性原则等;四是确定了事业单位的会计要素,改变了原来的核算内容分类。
即将原资产来源、资金运用资金结存三大类改变如五个要素:资产、负债、净资产、收入和支出。
五是改变了记账法。
六是收支的会计核算分类体现了收入按来源,支出按用途的要求,改变了多年来延续下来的那种预算资金与其他资金(预算外)分别核算,各自平衡的要求。
七是改革了事业单位的会计报表,在会计报表体系的构成上分别为资产负债表、收入支出表、附表及会计报表附注和报表说明书等。
八是限定了事业单位会计制度的制定权,规定全国统一的事业单位会计制度,由财政部根据准则制定。
行业特点突出的事业单位会计制度由财政部会同主管部门制定。
第二篇事业单位会计科目表:新事业单位会计制度的变化有哪些新《事业单位会计制度》相比原来的《事业单位会计制度》,有了一些新的变化。
下面是小编为你整理的新事业单位会计制度的变化,希望对你有帮助。
1行政单位新旧对照表

39
3001 累计盈余Fra bibliotek40 41 42 43 44
8001 8101 8102 8201 8202
资金结存(借方) 财政拨款结转 财政拨款结余 非财政拨款结转 非财政拨款结余
应交增值税 其他应交税费 应缴财政款 应付职工薪酬 应付账款 其他应付款 应付政府补贴款 其他应付款 长期应付款 受托代理负债 三、净资产类
应缴税费 应缴财政款 应付职工薪酬 应付账款 应付政府补贴款 其他应付款 长期应付款 受托代理负债 财政拨款结转 财政拨款结余 其他资金结转结余 资产基金 待偿债净资产 四、预算结余类 财政拨款结转 财政拨款结余 其他资金结转结余 财政拨款结转 财政拨款结余 其他资金结转结余
已经付款,尚未收到货物
固定资产
累计折旧 在建工程 无形资产 累计摊销 公共基础设施 政府储备物资 受托代理资产 待处理财产损溢
受托代理的实物资产
29 30 31 32 33 34 35 36 37 38
2101 2102 2103 2201 2302 2307 2303 2307 2502 2901
行政单位新旧会计制度转账、登记新账科目对照表 原制度科目名称 金额 编号 名称 一资产类 库存现金 银行存款 零余额账户用款额度 财政应返还额度 应收账款 预付账款 在建工程 其他应收款 存货
备注 金额
1214 预付账款 1218 1301 1302 1303 1811 1601 1801 811 1821 1831 1602 1802 1832 1611 1613 1701 1702 1801 811 1891 1902 其他应收款 在途物品 库存物品 加工物品 政府储备物资 固定资产 公共基础设施 政府储备物资 文物文化资产 保障性住房 固定资产累计折旧 公共基础设施累计折旧(摊销) 保障性住房累计折旧 工程物资 在建工程 无形资产 无形资产累计摊销 公共基础设施 政府储备物资 受托代理资产 待处理财产损溢 二、负债类
【行政事业单位会计科目表对比】

事业单位会计科目
序 号 科 目 编 号 科 目 名 称 一、资产类 1 2 3 4 5 1001 1002 1011 1101 1201 120101 120102 6 1211 库存现金 银行存款 零余额账户用款额度 短期投资 财政应返还额度 财政直接支付 财政授权支付 应收票据
7 8 9 10 11 12 13 14 15 16 17
26
行政单位会计科目
序号 科目编号 30010202 3002 300201 27 30020102 300202 30020202 3101 28 310101 310102 3501 350101 350111 29 350121 350131 350141 350151 350152 30 四、收入类 4001 400101 40010101 31 40010102 400102 40010201 40010202 4011 32 401101 其他收入 项目资金-类别-单位(需按项目核算) 财政拨款收入 公共财政预算拨款 基本支出拨款 项目支出拨款 政府性基金预算拨款 基本支出拨款 项目支出拨款 3502 科目名称 项目支出结转-具体项目 财政拨款结余 公共财政预算拨款结余 项目支出结余-具体项目 政府性基金预算拨款结余 项目支出结余-具体项目 其他资金结转结余 项目结转-具体项目 非项目结余 资产基金 预付款项 存货 固定资产 在建工程 无形资产 政府储备物资 公共基础设施 待偿债净资产
行政单位会计科目
序号 一、资产类 1 2 1001 1002 1011 3 101101 101102 1021 102101 10210101 4 10210102 102102 10210201 10210202 5 6 7 8 1212 1213 1215 1301 1501 150101 150102 150103 150104 150105 150106 1502 150201 150202 1511 151101 1601 1602 1701 170101 库存现金 银行存款 零余额账户用款额度 预算内资金 往来户资金 财政应返还额度 财政直接支付 预算内资金 往来户资金 财政授权支付 预算内资金 往来户资金 应收账款 预付账款 其他应收款 存货 固定资产 房屋及构筑物 通用设备 专用设备 文物和陈列品 图书、档案 家具、用具、装具及动植物 累计折旧 固定资产累计折旧 公共基础设施累计折旧 在建工程 基建工程 无形资产 累计摊销 待处理财产损溢 待处理财产价值 科目编号 科目名称
行政单位会计与事业单位的比较
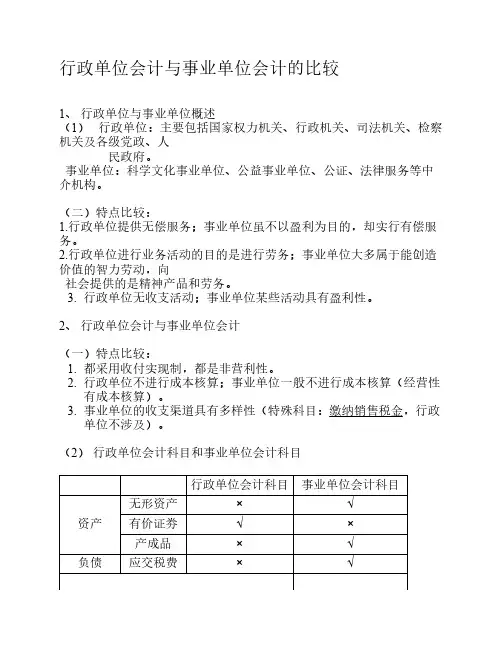
按固定资产负债核算的主要特色在于借入款项及各种应缴款的核算。
(一)借入款项的核算 事业单位的借入款项是指事业单位向财政部门、上级单位、金融机构或 其他借入的有偿使用的各种款项。 这些款项主要是用于临时性或特殊需要。归还时除了要归还本金,还要 归还利息。 发生的借款用于正常事业单位支出活动,弥补经费不足的,利息支出计 入“事业支出”;
用于事业单位经营活动,弥补资金不足的,利息支出计入“经营支 出”。
(2) 应缴财政专户款的核算
应缴财政专户款是指按规定代收的应上缴财政专户的预算外资金。
行政单位和事业单位预算外资金上缴同级财政专户的缴款方式有三种:
1.全额上缴。
2.比例上缴。
3.结余上缴。
5、 净资产的核算 净资产是指资产减去负债后的余额。 行政单位的净资产包括固定资金和结余。 事业单位的净资产包括事业基金、固定资金、专用基金、结余等。
税后金额提取)。 3. 医疗基金的核算。 提取额=职工人数*提取标准(预算定额) 4. 住房基金的核算。
(3) 结余的核算 结余是指一定期间内各项收入和支出相抵后的差额。收入大于支出,差 额为剩余;收入小于支出,差额为超支。 行政单位只设置“结余”账户,而事业单位设置“事业结余”和“经营结 余”两项内容。 行政单位的结余通常由两部分组成:1.经常性收费收支相抵后的余额 ——经常性结余。
事业单位特有会计科目,“产成品”账户。
验收入库时, 借:产成品
发出时, 借:经营支出
贷:成本费用
贷:产成品
材料清查时: 行政单位通过“暂存款”、“暂付款”、“库存材料”、“经费支出”等…… 事业单位,属经营用材料,相应冲减或增加“经营支出”。
2014新旧行政单位会计制度会计科目对照表
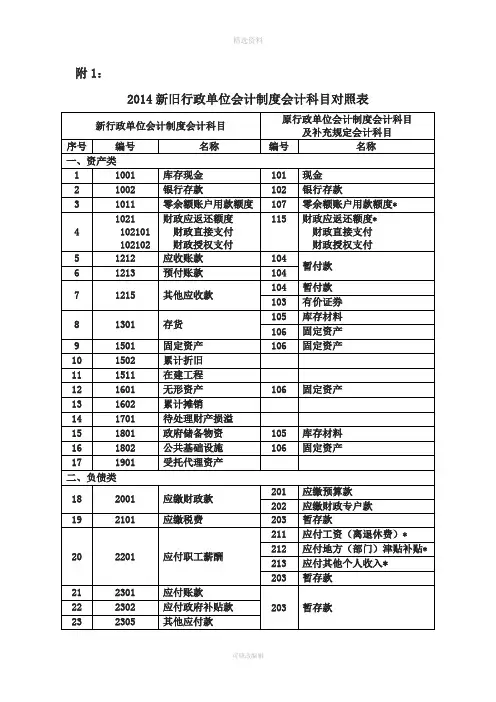
应付地方(部门)津贴补贴*
213
应付其他个人收入*
203
暂存款Βιβλιοθήκη 212301应付账款
203
暂存款
22
2302
应付政府补贴款
23
2305
其他应付款
续表
新行政单位会计制度会计科目
原行政单位会计制度会计科目
及补充规定会计科目
序号
编号
名称
编号
名称
24
2401
长期应付款
203
暂存款
25
2901
受托代理负债
3101
其他资金结转结余
301
基建拨款(本期借方发生额中属于交回的非同级财政结余资金)
401
留成收入(属于非同级财政拨款形成的部分)
3501
350121
350131
资产基金
固定资产
在建工程
根据相关科目分析计算
3502
待偿债净资产
根据相关科目分析计算
四、收入类
4001
财政拨款收入
301
基建拨款(本期贷方发生额中属于同级财政拨款的部分)
附2:
行政单位“大账”和基建账会计科目对照表
“大账”科目
基建账科目
编号
名称
编号
名称
一、资产类
1001
库存现金
233
现金
1002
银行存款
232
银行存款
1011
零余额账户用款额度
234
零余额账户用款额度
1021
财政应返还额度
235
财政应返还额度
1212
应收账款
251
应收有偿调出器材及工程款
行政单位 事业单位会计科目表
科目编码科目名称说 明101现金反映现金的收入、付出和结存情况。
102银行存款反映银行存款的收入、付出和结存情况。
103有价证券反映有价证券的购入、兑付及库存情况。
104暂付款反映暂付款的发生、收回情况,按债务单位或个人名称设置明细帐。
105库存材料反映库存材料的购入、领用、库存情况。
106固定资产反映固定资产(标准:一般设备单价500元,专用设备单价800元以上)实有数及增减变动情况。
201应缴预算款反映应缴预算款的收到、上缴财政情况。
202应缴财政专户款反映应缴财政专户款的收入、上缴及未缴情况。
203暂存款反映暂存款的发生、结算情况,按债务单位或个人名称设置明细帐。
211应付工资(离退休费)反映按国家统一规定发放的在职人员工资和离休、退休费。
21101在职人员212应付地方(部门)津贴补贴反映各地区各部门各单位出台的津贴补贴。
21201在职人员21202离休人员由地方社保部门发放的离退休费不属于《行政事业单位工资和津贴有关会计核算办法》的核算范畴。
(财办库〔2006〕29621203退休人员213应付其他个人收入反映按国家规定发放给个人除上述以外的其他收入,包括误餐费、夜餐费,出差人员伙食补助费、市内交通费,出国人员伙食费、公杂费、个人国外零用费,发放给个人的一次性奖励等。
21301在职人员21302离休人员由地方社保部门发放的离退休费不属于《行政事业单位工资和津贴有关会计核算办法》的核算范畴。
(财办库〔2006〕29621303退休人员301固定基金反映单位占有和使用的固定基金。
303结余30301基本支出30302项目支出按《政府收支分类科目》中“支出功能分类科目”的“项”级科目设置明细帐。
401拨入经费40101基本支出40102项目支出按《政府收支分类科目》中“支出功能分类科目”的“项”级科目设置明细帐。
404预算外资金收入40401基本支出40402项目支出按《政府收支分类科目》中“支出功能分类科目”的“项”级科目设置明细帐。
2019年行政事业单位新旧会计科目对照表
五、预算结余类
3301
财政补助结转
3302
财政补助结余
3401
非财政补助结转
3001
事业基金
经营结余
3301
财政补助结转
3302
财政补助结余
其他应收款
1301
存货
1401
长期投资
1501
固定资产
1502
累计折旧
1511
在建工程
1601
无形资产
1602
累计摊销
1701
待处置资产损溢
1802
公共基础设施
1801
政府储备物资
1901
受托代理资产
2001
短期借款
2101
应缴税费
2102
应缴国库款
2103
应缴财政专户款
2201
应付职工薪酬
2301
3401
非财政补助结转
3001
事业基金
3201
专用基金
3403
经营结余
其他资金结转结余
注:标注 黄色的为
8101 8102 8201 8202 8301 8401
财政拨款结转 财政拨款结余 非财政拨款结转 非财政拨款结余 专用结余 经营结余
8001
资金结存
非财政拨款结转 非财政拨款结余
行政单位 行政单位
二、负债类
短期借款 应交增值税 其他应交税费
应缴财政款
应付职工薪酬 应付票据
应付账款
预收账款 其他应付款 受托代理负债 长期借款 长期应付款 受托代理负债 应付政府补贴款
行政单位会计与事业单位会计核算异同
行政单位会计与事业单位会计核算异同行政单位会计与事业单位会计是两种不同类型的会计核算。
行政单位是指国家政府的行政机构,如政府部门、公共机构等,而事业单位则是指为公共利益而设立的机构,如学校、医院、科研机构等。
两种单位的会计核算在一些方面存在异同,下面就来一一介绍。
一、异同点1.目标不同行政单位的会计核算目标是为政府决策提供依据,保障政府财务稳健和公共资源的合理调度。
而事业单位的会计核算目标则是为了管理公共财产,满足公众需要,提高社会福利水平。
2.会计政策不同行政单位会计核算主要根据国家控制标准进行核算,并且需要遵守国家有关财务、税收、审计等法律法规。
而事业单位会计核算则需要根据相关的会计制度和理论进行核算,并且需要遵守政府有关财务管理制度。
3.资金来源不同行政单位的资金来源主要是政府预算拨款和贷款,而事业单位的资金来源主要是社会捐赠和政府补贴。
二、共同点1.会计记账原则相同无论是行政单位还是事业单位,都必须遵守会计核算的记账原则,如货币计量、成本记录、收入确认等。
2.核算对象相同行政单位和事业单位都需要核算自身的资金运营情况,包括资产、负债、收入、支出等方面。
3.出具会计报告相同无论是行政单位还是事业单位,都需要出具会计报告,向各级主管部门和社会公众进行财务公开和透明。
4.实现财务监管相同结论:行政单位会计核算和事业单位会计核算在目标、会计政策、资金来源、压力来源等方面存在巨大的差异,但是在会计记账原则、核算对象、出具会计报告、实现财务监管等方面却有许多相同之处。
两种单位的财务稳健和公共资源合理调度是社会经济发展的关键,因此需要采取相应的会计核算制度和管理措施,确保财务运作的透明、稳健和公正。
2022年完整版行政事业单位的会计分录和行政事业单位会计科目表
2022年完整版行政事业单位的会计分录和行政事业单位会计
科目表
一、行政事业单位会计分录的账务处理举例
1、1001库存现金涉及的财务会计与预算会计的会计分录
注意:横线是不做账务处理的情况。
2、1002银行存款的会计分录
看看财务会计与预算会计,对银行存款科目是如何做账务处理的。
3、1011 零余额账户用款额度的会计分录
4、1021 其他货币资金的会计分录
5、1101 短期投资的会计分录
6、1201 财政应返还额度的会计分录
7、1211 应收票据的会计分录
8、1212 应收账款的会计分录
9、1214 预付账款的会计分录
10、1215 应收股利的会计分录
11、1216 应收利息的会计分录
12、1218 其他应收款的会计分录
……
二、2022行政事业单位的会计科目表及编码
怎么样,行政事业单位会计的账务处理都看明白了吧。
上述的内容在实际工作中不熟练的,收藏备查就行了。