
不允许卖空下的无风险资产借贷的最优投资组合
第25卷第6期 2011年11月 湖南工业大学学报 Journal of Hunan University of Technology V01.25 NO.6 NOV.2011 不允许卖空下的无风险资产借贷的最优投资组合 陈峰,成央金,吕婷婷,李光荣 (湘潭大学数学与计算科学学院,湖南湘潭411105) 摘 要:研究了不允许卖空条件下无风险资产借贷的最优证券投资组合问题,介绍了极大极小模型,研 究了该模型的数学特征,给出了有效投资组合与有效前沿的解析表达式及其表达式的几何特征,并给出了 具体算例。 关键词:极大极小方法;最优化;组合证券;资产借贷 中图分类号:F830 文献标志码:A 文章编号:1673—9833(2011)06-0081—05 An Optimal Portfolio of No Short Sales of Assets and Risk—Free Borrowing or Lending Chen Feng,Cheng Yangjin,Ln Tingting,Li Guangrong (College of Mathematical and Computational Science,Xiangtan University,Xiangtan Hunan 41 1 105,China) Abstract:Portfolio selection in the case of no short sales of assets and risk-flee borrowing or lending is investigated. A minimax model is established and the mathematic characteristics of the model are studied.The efficient portfolio,the efficient frontier of the analytic expression and the geometric characteristics are given,and a specific example is presented. Keywords:minimax rule;optimization;portfolio;borrowing or lending 0 引言 1952年,Harry Markowitz发表了一篇题为“投资 组合选择”的论文…,并创立了现代证券投资组合理 论。自他开创性的工作后,投资组合理论得到了很 大发展,许多学者将其改进、推广和完善,建立了 均值一绝对偏差模型 】,均值一下半方差模型 以 及均值一方差一偏度模型 等。近年来,学者们提 出了均值一方差模型,但该模型对资产收益率的期 望值变化非常敏感。基于此,学者们又提出了新的 方法和模型来解决最优投资组合问题,如T.Leon等 人喁 利用模糊决策的方法处理了投资组合选择模型 的不可行性;S.Sen ,R.Komt 和U.CaKmak【“ 等 人利用随机规划建立了投资组合的随机控制模型; 邓小铁等人¨ 提出了极大极小模型,但该模型没有 考虑市场的摩擦因素及不允许卖空和借贷的限制。 本文基于文献[1 3]中的极大极小模型,在不允许卖空 和允许借贷的情况下,研究该模型的数学特征,给 出模型的求解方法以及有效投资组合的解析表达 式;还给出有效前沿的解析表达式以及它的几何特 征;最后给出了一个行之有效的例子,对本文所给 的方法作进一步阐述。 1 不允许卖空下的无风险资产借贷模型 考虑一个无摩擦的资本市场,假设有n个收益 率为随机变量的风险资产与一个无风险资产进行借 贷。为表述方便,引进如下记号,其中i,j=l,2…,n。 收稿日期:20,11-09-05 作者简介:陈峰(1986一),男,江苏宿迁人,湘潭大学硕士生,主要研究方向为金融数学, E・mail:fengfeng—chen@163.
com 82 湖南工业大学学报 2011年 表示风险资产i的随机收益率; r 表示风险资产i的期望收益率E[ ]; R 表示无风险资产的借贷利率; 盯 ,表示 与哆的协方差coV( ,哆); P 表示每股风险资产的价格; 表示投资者交易后拥有资产i的数量(如股 数); 表示投资者交易前拥有资产i的数量(如股 数),对刚入市的投资者 =0; 表示借贷资产量。 假设1协方差矩阵 【 )~是正定的。 假设2风险资产的期望收益率r 未知,但满足 条件: 1) ≥Rb; 2)af≤Fi≤bf; 其中ai,b 是正常数。 在假设2的条件1)中,假设所有风险资产的期 望收益率不小于无风险资产的借贷利率,事实上,如 果某个风险资产的期望收益率小于无风险资产的借 贷利率,投资者在最佳策略中一定不会选择该风险 资产。 在假设2的条件2)中,az,b 可以是历史观测值, 也可以是通过概率模型对将来收益的预测值。 假设3 总资产价值及每一资产的股数在交易过 程中保持不变。 令 W。=∑P,xo一 + (1) 是初始投资组合的总价值,假定它是正的,由假设 3知 ∑P 一 =W。。 (2) 令 = = , = , (3) 分别为交易前投资在资产i上的资金比例,借贷资产 资金比例,和交易后投资在资产i上的资金比例。 由式(1)~(3)得 ∑Y -y川=1,∑Y。 一Y州=1; 投资收益为 矿RbXn+I=W0 一Rb X n+1)。 因此,随机收益率为 ( )=∑ 一 +.. i=1 随机收益率的期望值为 研R(_y)]=∑riYi—RbY . (4) i=1 方差为 D[ ( )]=∑∑ f 1 i=1 j=l 、 对于理性投资者,不仅企求期望收益最大,而且 企求方差度量风险最小。W和卜W是D (),)】和E【尺(),)】 的权系数,W可解释为投资的风险厌恶因子,W越大, 表示投资者越厌恶风险。当w=l时,表示投资者极度 保守,此时投资者仅考虑风险而没考虑投资收益;当 W=0时,表示投资者冒险地追求投资收益;当0<w<l 时,其值由 确定但不精确知道,在不允许卖空的条 件下,投资者要选择最不利情形下最有利的策略,从 而求解极大极小问题 max n厂c =c 一 (喜r ̄yi-RbYn+1Y ]一 I J wZ a y yi s.t.Zy 一 l=1; 1>0,i=l,2,…,n+1; ≥Rb,i=1,2,…,n; az≤ ≤ ,i=1,2,…, 。 记 y={: i=1 一 ≥ = ,… ・), I J R={r:,;≥ b,af≤,:≤ ,i=1,2,…, ), 则优化问题P 可写成标准形式 ( ):m a x 厂( ,r)。 2 基本理论 先引用K.Fann。 的一个结论。 引理1设x是一非空集合,y是一非空紧拓扑 空间,F:X×y一尺在l,上是下半连续,F在x上 类凹,在y上类凸,即 Vx1,X2∈X, ∈[0,1],3x3∈ ,Vy∈y, 使 F(x3, )≤ F( , )+(1一a)F(x2, ); Vyl,Y2∈y, ∈[0,1],Y3∈Y,Vxe X, 使 F(x,Y3) ̄flF(x,Y。)+(1一f1)F(x,Y:);
第6期 陈峰,等 不允许卖空下的无风险资产借贷的最优投资组合 83 … ̄llm i ns u pF( ) F( )。 显然,在问题(Pw)中,R是紧的,f是连续的;f在 R上是线性的,所以是类凸的;f在】,上是凹的,因 而是类凹的。 由引理1,有 m ayxm iRnF(y,r)=m iRnm ayxF( , )。 (6) 由式(6)易得定理1。 定理1 问题(P )可等价地由问题 (P ) m inm a xf(y, ) 求解。 为求解问题(JP ) ,首先考虑问题 marxf(Y,,.), 即 fm axf(y,r)=(1-w)(喜riy ̄-Rby,+t)一 { ㈩ fS.I.∑ 一 =1, I f=I I f≥0, 1,2,…,n+l。 为求问题(7)的解,先把约束条件Y ≥0,i=1, 2,…,n+l去掉,求解如下问题: f r,yi-RbYn+1)一 {wZ Z , (8) I s.t.Zy,一 =1。 将问题(8)目标函数两边同乘一1可得定理2。 定理2问题(8)与下述问题等价: lra i,nf(y,r)=w∑∑ Y Y — l,=l { w 州], I s_t_Zy 一 川:1。 令 =(y。,y2,…,Y ) ,r:(‘,rz…, ) ,P=(1,1,…,1) , 则问题(9)可变为如下无约束优化问题: minf(y,r)=wy Vy一(1一w) 一(1-w)(r—P民) Y。(10) 定理3 问题(10)的唯一最优解为 J,一1 -.wV一 (,.一 ), (11) 最优值为 ~(1-珥ww)2(r_egb)TV-I(,.一哦)一(1一w)民。 证将问题(10)的目标函数对Y求导得 :2wvy一(1一w)(,一 ), 令 ~,得 oy J,= (卜巩)。 由于 正定,目标函数f(y,r)严格凸,因而Y是唯一 最优解。把式(1 1)代人式(10)可得 一 (,一eRb)TV_1(,.一 )一(1一 民。 定理3证毕。 由定理3可得,问题(8)的最优解为 J,= V (,一哦), 最优值为 (r一积 ) 一 (r一积 )+(1一w)n 。 4W 由定理1和定理3知,可通过求解问题(P)来求解 问题(P )。 ( (卜 ) (r-e ̄b)I 【s.t.r≥Rb,af≤ ,i l,2,…,n。 问题(P)是一个二次规划问题,由于目标函数连 续。因此在非空紧集上能达到最小值,又矩阵1,. 正 定,目标函数是严格凸函数,所以有定理4。 定理4 问题(P)存在唯一最优解,记为 , =( , ,…, ) ,最优解,仅与市场数据盯 ,R , 和 b 有关,与风险因子W无关。 由rf≥Rb知,. ≥eRb,假设r ≠ b,则 (, 一 ) r’eR )>o。 根据定理3和定理4,问题(8)的最优解为: J,一12-wWv_t r*- b)>0, Y川=∑Yi(W)-1。 (12’
84 湖南工业大学学报 2011正 当Y ≥0时,式(12)就是问题P 的最优解; 当Yn+l<0时,令Yn+l=O,即不考虑无风险资产借贷。 式(3)中,极大极小意义下的最优投资组合为: : l,2,… (13) p, ’ 一 c (14) 式(4)和式(5)中,收益率的期望值和方差分 别为: E(w)=∑n 一Rby川=r*-eR ) J'一民= -l - w(r*- TV-1 r*D )一R ; (15) (W)=∑∑ YiYj=yTVy= (1- w)2(,,一 \T I It, 一 )。 (16) 方程(15)和(16)是极大极小意义下,以风险 厌恶因子W为参数的有效前沿的参数方程。显然E(w) 和盯 (w)均为W的递减函数,即投资者越厌恶风险, 其投资组合收益率的期望值和方差就越小。 从方程(15)和(16)中消去参数W,有效前沿 可表示成 (E+R ) (,’一eRb) V-'r*meRb)。 因此,在方差一收益率空间中,有效前沿是一条 顶点为(0,-R )的抛物线;在标准差一收益率空间 中,有效前沿是一条从顶点(0,-R )出发的斜率为 √(, 一哦) V-1(, 一积 )的射线。 若式(11)中有一个或多个Y <0,由定理5可得 最优解。 定理5设问题(8)的最优解为 =(Y:),I , ,…, J, 1)Y ≥0若,则必为问题(7)的最优解。 2)若存在Y n,Y ,…,), 是小于零的,则问题(7) 的最优解必在C=U 中,其中 :{ 1 =0, Yi-Y川=1}。 L i=l J 证明略。 3 算例 例1对股票进行投资,假设: ll=0.30, 22=0.25; 33=0.30, l2= 21=O.10,仃13= 31 I--0.15, 23= 32 0.10; R=0.01; Pl=7.4,P2=18.9,P3 I--9.7; al=0.08,a2=0.06,03=0.09; =0.18, =0.20,63=0.17; 5 W=——: 13 W。=20 000: 求解最优投资组合 =( ,X:,X。, ),使投资获得最大的 利润。 解由(P)有 n c 一。.。 , 一。.。 , 一。.。・ (i:i ÷;i i丁 [ 三暑墨 ] 0.08≤‘≤0.18,0.06≤ ≤0.20,0.09≤ ≤0.17。 利用lingo软件求解问题(17)可得 ,=(0.227 0,0.270 3,0.259 5)r。 由式(12)有: (w)=(O.192 7,0.609 5,0.365 7) ,Y4=O.167 9。 从而由式(13)和(14)有: X:————————————————— . .1 0.192 7 ̄20 000-520 810 81 =————————— —————————一 . ’ 7.4 X:——:.,2 0.609 5x20 000 644 973 5 一一一 - , l8.9 :—0.365 7x—20 000:754.020 6,^,一一一 ・ ’ 9.7 X =0.167 9x20 000=3 358 o 因此,最优投资组合为 x=-(520.810 8,644.973 5,754.020 6,3 358)r。 (17)
金融市场学名词解释
1、 第二章:
2、 同业拆借市场:也称同业拆放市场,指金融机构之间以货币借贷方式进行短期资金融通市场。
3、 回购协议:指在出售证券的同时,与证券的购买商签订协议,约定在一定期限后按原定价格或约定价格购回所卖证券,从而获取即时可用资金的一种交易行为
4、 逆回购协议:买入证券的一方同意按预定期限以约定价格卖出其所买入证券
5、 出票:指出票人签发票据并将其交付给收款人的票据行为。
6、 承兑:指汇票付款人承诺在汇票到期日支付汇票金额的票据行为。
7、 转贴现:指办理贴现业务的银行将其贴现收到的未到期票据,再向其他银行或贴现机构进行贴现的票据转让行为,是金融机构之间相互融通资金的一种形式。
8、 再贴现:指商业银行及其他金融机构将贴现所获得的未到期汇票向中央银行再次贴现的票据转让行为。
9、 共同基金:指将众多的小额投资者的资金集合起来,由专门的经理人进行市场运作,赚取收益后按一定得期限及持有的份额进行分配的一种金融组织形式。
10、 第三章
11、 剩余索取权:指股东索取公司对债务还本付息后的剩余收益的权利。
12、 剩余控制权:表现为合同所规定的经理职责范围之外的决策权。
13、 信用交易:又称垫头交易和保证金交易,指证券买者或卖者通过交付一定数额的保证金,得到证券经纪人的信用而进行的证券买卖。
14、 保证金购买:又称信用买进交易,指对市场行情看涨的投资者交付一定比例的初始保证金,由经纪人垫付其余价款为他买进证券。
15、 卖空交易:又称信用卖出交易,指对市场行情看跌的投资者本身没有证券,就向经纪人交纳一定比例的初始保证金借入证券,在市场上卖出,并在未来买回该证券还给经纪人。
16、 优先股:在剩余索取权方面较普通股优先的股票,这种优先性表现在分得固定股息并且在普通股之前收取股息。 17、 累积优先股:如果公司在某个时期内所获盈利不足以支付优先股股息时,则累积到次年或某一年盈利时,在普通股的盈利发放之前,连同本年优先股的股息一起发放。
投资学简答题
1、协方差衡量的是什么?如果两种证券之间的协方差为负,表示什么?
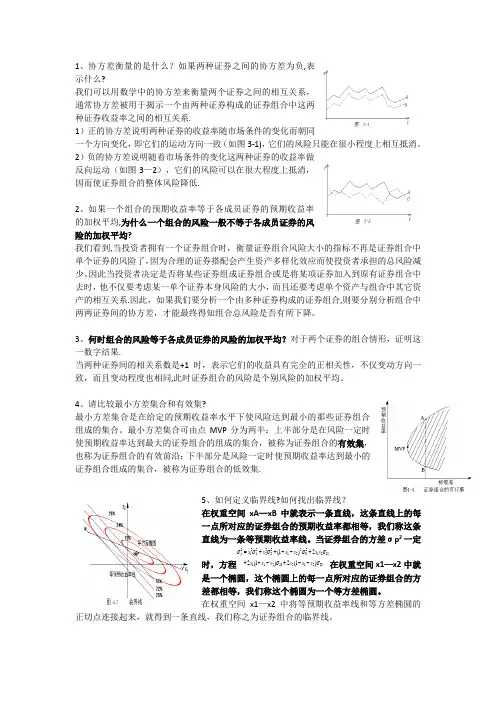
我们可以用数学中的协方差来衡量两个证券之间的相互关系,通常协方差被用于揭示一个由两种证券构成的证券组合中这两种证券收益率之间的相互关系.
1)正的协方差说明两种证券的收益率随市场条件的变化而朝同一个方向变化,即它们的运动方向一致(如图3-1),它们的风险只能在很小程度上相互抵消。
2)负的协方差说明随着市场条件的变化这两种证券的收益率做反向运动(如图3—2),它们的风险可以在很大程度上抵消,因而使证券组合的整体风险降低.
2、如果一个组合的预期收益率等于各成员证券的预期收益率的加权平均,为什么一个组合的风险一般不等于各成员证券的风险的加权平均?
我们看到,当投资者拥有一个证券组合时,衡量证券组合风险大小的指标不再是证券组合中单个证券的风险了,因为合理的证券搭配会产生资产多样化效应而使投资者承担的总风险减少。因此当投资者决定是否将某些证券组成证券组合或是将某项证券加入到原有证券组合中去时,他不仅要考虑某一单个证券本身风险的大小,而且还要考虑单个资产与组合中其它资产的相互关系.因此,如果我们要分析一个由多种证券构成的证券组合,则要分别分析组合中两两证券间的协方差,才能最终得知组合总风险是否有所下降。
3、何时组合的风险等于各成员证券的风险的加权平均?对于两个证券的组合情形,证明这一数字结果.
当两种证券间的相关系数是+1时,表示它们的收益具有完全的正相关性,不仅变动方向一致,而且变动程度也相同,此时证券组合的风险是个别风险的加权平均。
4、请比较最小方差集合和有效集?
最小方差集合是在给定的预期收益率水平下使风险达到最小的那些证券组合组成的集合。最小方差集合可由点MVP分为两半:上半部分是在风险一定时使预期收益率达到最大的证券组合的组成的集合,被称为证券组合的有效集,也称为证券组合的有效前沿;下半部分是风险一定时使预期收益率达到最小的证券组合组成的集合,被称为证券组合的低效集.
负债下摩擦市场允许卖空时的最优投资组合
文章编号:1004-9762(2006)003-0292-04
负债下摩擦市场允许卖空时的最优投资组合Ξ
唐 俊,丁立刚,魏福红,张 景
(内蒙古科技大学理学院,内蒙古包头 014010)
关键词:摩擦市场;有效前沿;交易费;极大极小模型中图分类号:F83019∶F224 文献标识码:A摘 要:着眼于现实的金融市场,用极大极小模型讨论了负债条件下,并存在税收、红利和交易费等摩擦因素影响的单阶段投资组合最优化选择问题,给出了允许卖空时解的一些结果和有效前沿的表达式1
Optimalportfolioselectionoffrictionmarket
inthecaseofshortsalesunderliability
TANGJun,DINGLi2gang,WEIFu2hong,ZHANGJing
(MathematicsandPhysicsSchool,InnerMongoliaUniversityofScienceandTechnology,Baotou014010,China)
Keywords:frictionmarket;efficientfrontiers;transactioncosts;minimaxmethodAbstract:Theoptimalportfolioselectionoffrictionmarketinthecaseofshortsalesunderliabilitywasdealtwith.Theminimaxmethodwasusedtoestablishtwo2periodmean2variancemodelswithtax,dividendandtransactioncostsunderliability.Theanalyticalexpressionsofoptimalportfoliosandefficientfrontierswerealsopresentedonthebasisofthesemodels.
含无风险资产时组合投资的有效边界
第4善第1期 2002年1月 凉山大学学报 Journal of Liangshan Univeralty Vol-4 No.1 Jan.2002
含无风险资产时组合投资的有效边界
高文涛叶健华
武投理工大学管理学院.武祝43(]070)
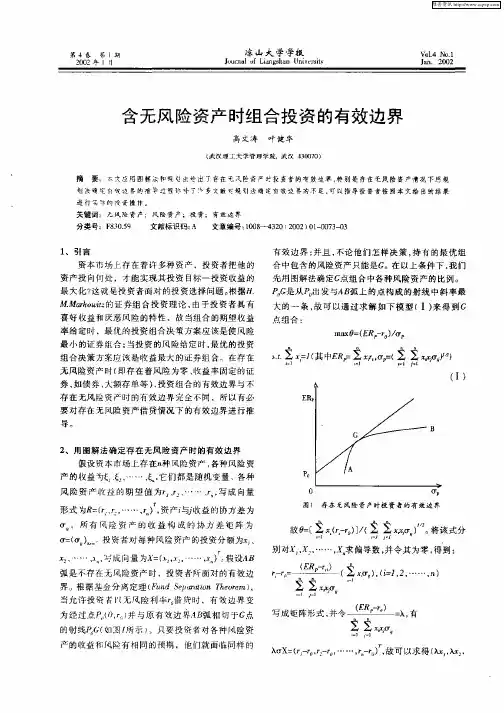
摘要:五支应用图解注和规划法绘出了存在无风险资产时控1奢者的有效边界,特别是存在无风I盘费产情况下属规
划法确定有翦边界的推导过程砟补了许多灭献 规置J法确定有效边界曲币足,可以指导控费者按照本文给出的鲒果
进行实 的投资操作。 关键词:无风险资产;风险资产;投资;有效边界
分类号:F830.59 文献标识码:A 文章编号:1008--4320(2002)O1M)073M)3
1、引言
资本市场上存在着许多种资产,投资者把他的
资产投向何处,才能实现其投资目标一投资收益的
最大化?这就是投资者面对的投资选择问题。根据 .
Markowitz的证券组合投资理论,由于投资者具有
喜好收益和厌恶风险的特性、故当组合的期望收益
率给定时,最优的投资组合决策方案应该是使风险
最小的证券组合;当投资的风险给定时,最优的投资
组合决策方案应该是收益最大的证券组合。在存在
无风险资产时(即存在着风险为零、收益率固定的证
券,如债券、大额存单等),投资组合的有效边界与不
存在无风险资产时的有效边界完全不同,所以有必
要对存在无风险资产借贷情况下的有效边界进行推
导
2、用图解法确定存在无风险资产时的有效边界
假设资本市场上存在n种风险资产,各种风险资
产的收益为∈,、∈ …-、 ,它们都是随机变量。各种
风险资产收益的期望值为r 、r …、r ,写成向量
形式为 =(r,,k…--,r),资产 与 收益的协方差为
,所有风险资产的收益构成的协方差矩阵为
or=(or ) 投资者对每种风险资产的投资分额为 、
r 、…-、 写成向量为 =( ,, …一, )。假设AB
弧是不存在无风险资产时,投资者所面对的有效边
CIIA最终考试II问题翻译

试卷II:
固定收益证券估值与分析
衍生品估值与分析
投资组合管理
问题
最终考试
2013年9月
作为一名固定收益证券方面的金融工程师,你面对以下三种证券:
表1 问题1 :固定收益证券估值与分析 (41 分)
证券类型 票息
(每年) 付息频率 到期 期限 收益率
(每年) 价格 修正久期
付息债券 6% 半年— 1年 0.75%
浮动利率
票据(FRN) 6个月
EURIBOR 半年 1年 6个月期
EURIBOR+5Obps
零息债券 0% - 1年 0.95%
注: EURIBOR :欧元区银行间同业拆借利率。
所有债券面值都是100。
1bps: 0.01%;收益率天数惯例: 30/360
a) 在考虑一些结构化投资机会前,你需要完成一些基本的计算并回答下列问题:
a1)根据上面给出的表格,计算三种债券的价格 ,和。【为了计算,假设刚刚确定6个月期
a2)根据上面给出的表格,计算三个修正久期 ,和。【假设刚刚确定6个月期
Euribor 是 0.35% (每年)。】 (6 分)
a3)给定的三种债券,哪种凸性最高?(不需要计算,简要给出理由) (3分)
b) 你的投资者需要一种称为“逆浮动利率债券(in verse floater)”的产品,此产品需要 每半年支付“ 12%减去6个月期EURIBOR”的票息。
b1)原则上,你如何利用上面表格中给出的债券构造该“逆浮动利率债券”?(不需 要严格计算,只是简单解释一下将持有何种债券、每种债券的数量以及是空头头 寸还是多头头寸) (5分)
b2)此“逆浮动利率债券”的价格是多少?【如果没能解出问题 a1),可以假设给
出的三种债券的价格分别是106%、100%和99%。】 (5分)
b3)计算此“逆浮动利率债券”的修正久期。【如果没有解出问题 a2),可假设三
种债券的修正久期分别为0.97、0.5和0.99,债券的价格则使用问题b2)中的 数值】 (5分)
4资本市场均衡与资本资产定价模型

4资本市场均衡与资本资产定价模型
4 资本市场均衡与资本资产定价模型
投资科学中有两类基本问题,⼀类是某种情形下确定最优的决策⽅案。这类问题包括怎样设计最优的投资组合,怎样为⼀项投资项⽬设计出最优的管理战略,怎样对⼀组潜在的投资项⽬进⾏选择。第⼆类问题就是确定某项资产合理的、⽆套利的、公平的或者均衡的价格。马克维茨认为,投资者将持有有效的资产组合。在此基础上,夏普等⼈提出的CAPM及罗斯提出的APT等等回答了后⼀个问题。4.1标准资本资产定价模型
4.1.1基本假设及其说明
⼀、假设条件
(1)市场上有K位投资者,每位投资者都是马柯维茨模型中的投资者。即投资者的效⽤函数仅与资产的均值和⽅差有关,在同⼀风险⽔平下,选择收益率较⾼的证券组合;在同⼀收益率⽔平下,选择风险较低的证券组合。且所有投资者具有相同单⼀投资期限。
(2)所有投资者都是价格接受者。也即证券市场是完全竞争市场,单个投资者不能通过买卖⾏为影响资产价格,但全体投资者是通过他们的⾏为决定价格。
(3)市场上有种风险资产,投资者对这些资产的投资期收益率的N
期望、⽅差和协⽅差的预期是相同的,即⼀致性(同质性)预期假设成⽴。
(4)信息可以⽆成本地获得,资产均可⽆限分割,没有交易成本,没有税收,没有通货膨胀。
(5)允许⽆限卖空。
(6)存在⽆风险资产。投资者可以以⽆风险利率贷出(即投资)或者借⼊任意数量的该种资产,利率对所有的投资者都是⼀样的。
⼆、假设条件的说明
(1)这些假设条件是CAPM的标准假设,⾮常严格,⽽且⼀些条件明显与实际情况是不相符合的。
(2)假设(3)是以有效市场假说为基础的。因此,现实证券市场的有效性程度对CAPM具有很⼤的影响。
(3)以上的诸多假设条件中有两个假设条件在资本资产定价模型的推导中起到了直接的、关键的作⽤:
①投资者对于资产的预期收益率、标准差和协⽅差的预期具有⼀致性。因此,他们以最优的⽅式按同样的相同⽐例持有风险资产。
②投资者的⾏为遵循最优化原则,在市场均衡状态下,证券价格的调整使得当投资者持有最优资产组合时,每种证券的总需求等于总供给。4.1.2 市场组合和市场均衡
证券投资组合优化组合习题解答 (1)
1 第二章
1、 假设你正考虑从以下四种资产中进行选择:
资产1
市场条件 收益% 概率
好 16 1/4
一般 12 1/2
差 8
1/4
资产2
市场条件 收益 概率
好 4 1/4
一般 6 1/2
差 8
1/4
资产3
市场条件 收益 概率
好 20 1/4
一般 14 1/2
差 8
1/4
资产4
市场条件 收益 概率
好 16 1/3
一般 12 1/3
差 8
1/3
求每种资产的期望收益率和标准差。
解答:
111116%*12%*8%*12%424E 22111(16%12%)*(8%12%)*0.02844
同理 26%E 20.014
314%E 30.042
412%E 40.033
2、 下表是3个公司7个月的实际股价和股价数据,单位为元。
证券A 证券B 证券C
时间 价格 股利 价格 股利 价格 股利 2 1
6578 333 61068
2 7598 368
21088
3 3598 0.725 43688 1.35 124 0.40
4 4558 23828
21228
5 2568
386 41358
6 59 0.725 63978 1.35 61418 0.42
7
2608 392 61658
A. 计算每个公司每月的收益率。
B. 计算每个公司的平均收益率。
C. 计算每个公司收益率的标准差。
D. 计算所有可能的两两证券之间的相关系数。
E. 计算下列组合的平均收益率和标准差:
1/2A+1/2B
1/2A+1/2C
1/2B+1/2C
1/3A+1/3B+1/3C
解答:A、
A
B C
1 3.68% 10.51% 1.41%
2 0.38% 0.5% 14.92%
3 -6.53% 3.73% -1.41%
4 1.35% 0.98% 10.85%
数理金融学作业1最优投资组合的计算(1):不存在无风险资产情形
数理⾦融学作业1最优投资组合的计算(1):不存在⽆风
险资产情形
最优投资组合的计算(1):不存在⽆风险资产情形1.(1)什么是最⼩⽅差资产组合?
(2)写出标准的最⼩⽅差资产组合的数学模型。(即不存在⽆风险资产时期望收益率为p r 的模型)
(3)求解该模型,即求权重表达式及最⼩⽅差表达式
(4)已知市场上有两种证券,它们的收益率向量为12(,)T X X X =,假设X 服从联合正态分布,其期望收益率向量为()(1,2,0.5)TE X m ==,X 的 协⽅差矩阵为230
350001轾犏犏=犏犏臌
,设某投资者的投资选择组合为12(,)T w w w =
求由这两种证券组成的均值-⽅差最优资产组合(允许卖空)12(,)T w w w =与其对应的最⼩⽅差,并画出有效前沿图。2.解:(1)最⼩⽅差资产组合是指对确定的期望收益率⽔平有最⼩的⽅差之资产组合。 (2)对⼀定期望收益率p r ,选择资产组合使其总风险最⼩的数学模型为:211min 22..()11
T
p
T p p T w w s t E X w r w
s m ==壮??
(3)应⽤标准的拉格朗⽇乘数法求解:令
其中1l 和2l 为待定参数,最优解应满⾜的⼀阶条件为:121
2
10;
0;110;
T
T p T L
w w L
r w L
w l m l m l l ?=-=-???=-???
得最优解:*1
12(1)w l m l -=? ?
。
令11
1
,11,T
T
T a b m m m m ---===邋
1
211,T c ac b -=D =-?
则12,.p p r c ba r
b l l --=
=
D
D
最⼩⽅差资产组合⽅差为:2**21()T
p p c b w
w r c c
s ==
-+D ? 当p b r c =时,资产组合达到最优组合,最优组合*1
11w c
-= ?
, 最优组合⽅差为:*21p c
s =。
(4)由题意知,230
350001轾犏犏=犏犏臌
,所以,1
530350001-轾-犏犏=-犏犏臌?,()(1,2,0.5)T E X m == 11
在不允许卖空条件下的最优比例再保险投资
第28卷 2 O 1 1 第2期 年6月 经 济 数 学 JOURNAL OF QUANTITATIVE EC0N0MICS Vo1.28,NO.2 Jun.2 0 1 I
在不允许卖空条件下的最优比例再保险投资
孚忠明,郭文旌
(南京财经大学金融学院,江苏南京 210046)
摘 要假设保险公司的盈余过程服从一个带扰动项的布朗运动,保险公司可以投资一个无风险资 产和n个风险资产,还可以购买比例再保险.并且风险市场是不允许卖空的.本文在均值一方差优化准则下 研究保险公司的最优投资一再保策略选择问题,利用LQ随机控制方法求解模型,得到了保险公司的最优组 合投资策略的解析和保险公司投资的有效投资边界的解析表达式. 关键词HJB方程;均值一方差准则;有效边界;LQ随机控制 中图分类号 F224;0213 文献标识码 A
Optimal Propo・rtional Reinsurance and
Investment with No。_Shorting Constraint
LU Zhong—ming,GUO Wen—j ing (School of Finance,Nanjing Universi ̄;y of Finance&economics。Nanjing。Jiangshu 210046)
Abstract The basic claim process is assumed’:o follow a Brownian motion with drift.In addition,the insurer is allowed tO invest in a risk—free asset and n risky assets and tO purchase proportion reinsurance.Under the constraint of no—shorting,the mean—variance portfolio selection problem was studied.The LQ stochastic control method was applied tO get the explicit form of the optima1 investment strategies and efficient frontim‘. Keywords HJB equation;mean—variance criterion;efficient frontier;LQ stochastic control
实验4:多种风险资产与无风险资产的最优投资组合决策
1 实验四:无风险资产与多种风险型资产最优投资组合的模型分析
一、实验目的
通过上机实验,使学生充分理解Excel软件系统管理和基本原理,掌握多资产投资组合优化的Excel应用。
二、预备知识
(一)相关的计算机知识: Windows操作系统的常用操作;数据库的基础知识;Excel软件的基本操作。
(二)实验理论预备知识
现代资产组合理论发端于Markowitz(1952)提出的关于投资组合的理论。该理论假设投资者只关心金融资产(组合)收益的均值(期望收益)和方差,在一定方差下追求尽可能高的期望收益,或者在一定的期望水平上尽可能降低投资收益的方差。投资者的效用是关于投资组合的期望回报率和方差的函数,理性的投资者通过选择有效地投资组合以实现期望效用最大。该理论第一次将统计学中期望与方差的概念引入投资组合的研究,提出用资产收益率的期望来衡量预期收益,用资产预期收益的标准差来度量风险的思想。
1、理论假设
(Ⅰ)市场上存在n≥2种风险资产,资产的收益率服从多元正态分布,允许卖空行为的存在。12(,,,)Tn,代表投资到这n种资产上的财富(投资资金)相对份额,它是n维列向量,有11nii,允许0i,即卖空不受限制。
(Ⅱ) 用e表示所有由n种风险资产的期望收益率组成的列向量。
12(,,,)TneRRRR (1)
pr表示资产组合的收益率,)(prE和)(pr分别为资产组合p的期望收益率和收益率标准差。
niiiTperE1)( (2)
(Ⅲ)假设n种资产的收益是非共线性的(其经济意义为:没有任何一种资产的期望收益率可以通过其他资产的线性组合来得到,它们的期望收益是线性独立的。)。这样它们的方差-协方差矩阵可以表示为: 2 nnnnnnQ212222111211 (3)